Related articles
9 月 28 日,科创板、港股双重上市的迈威生物 (688062.SH/02493.HK) 披露一项组合交易安排。
上市公司向刚设立不久的全资子公司联威创元现金增资 8.25 亿元,认购其新增注册资本 8250 万元,并将下一代 T 细胞衔接器 (TCE) 全部管线的专利、技术资料、注册商标,以 8.26 亿元评估价转让给联威创元。紧接着,联威创元开启 Pre‑A 轮融资,5 家外部投资人合计出资 1.6 亿元认购新增注册资本,另有特定持股平台上海联威致和享有 1740 万元注册资本的认购权。

若上述增资、认购权利全部落地,迈威生物预计将持有联威创元 71.21% 股权,维持控股地位,联威创元将作为独立平台承接全部 TCE 管线的研发、产业化与对外合作业务。
对迈威生物而言,一边是 TCE 这条公司重点布局的前沿肿瘤免疫赛道,6MW5311 等候选分子已拿到中美两国临床试验许可;另一边,则是上市公司持续大额亏损、经营现金流大额净流出的现实处境。此次组合交易中,上市公司资金完成一轮内部流转之后,最终落到平台的是外部投资人实缴的 1.6 亿元增量资金。
8.25 亿增资、8.26 亿转让:这一轮是谁在出钱
从纸面条款看,这套交易流程看上去略显迂回:迈威生物拿出 8.25 亿元现金对子公司增资,联威创元拿到这笔资金之后,再以资产转让款的形式向上市公司支付 8.26 亿元对价,买下整套 TCE 无形资产。
联威创元成立于 2026 年 6 月 23 日,注册资本 10 万元,实缴为零。站在上市公司合并报表视角,这属于集团内部资产流转,本次内部资产转让并不会在合并层面产生投资收益。
真正带来外部增量资金流入的环节,来自后续 Pre‑A 轮 5 名外部投资人投入的 1.6 亿元。
此外,由迈威全资子公司担任执行事务合伙人的持股平台联威致和,有权在交割后认购 1740 万元新增注册资本,若参照本轮定价推算对应出资约 1.74 亿元—— 但这笔认缴的价格、时间与资金来源均未披露,且平台出资是否属于体系外资金,尚取决于其背后 LP 的构成。
估值层面,TCE 管线评估值 8.26 亿元,对应联威创元 Pre‑A 轮投前估值同样是 8.26 亿元。外部投资人认购完成后,投后估值升至 9.86 亿元;特定持股平台若按照本轮同定价完整行权认缴,投后估值将进一步抬升至 11.6 亿元。
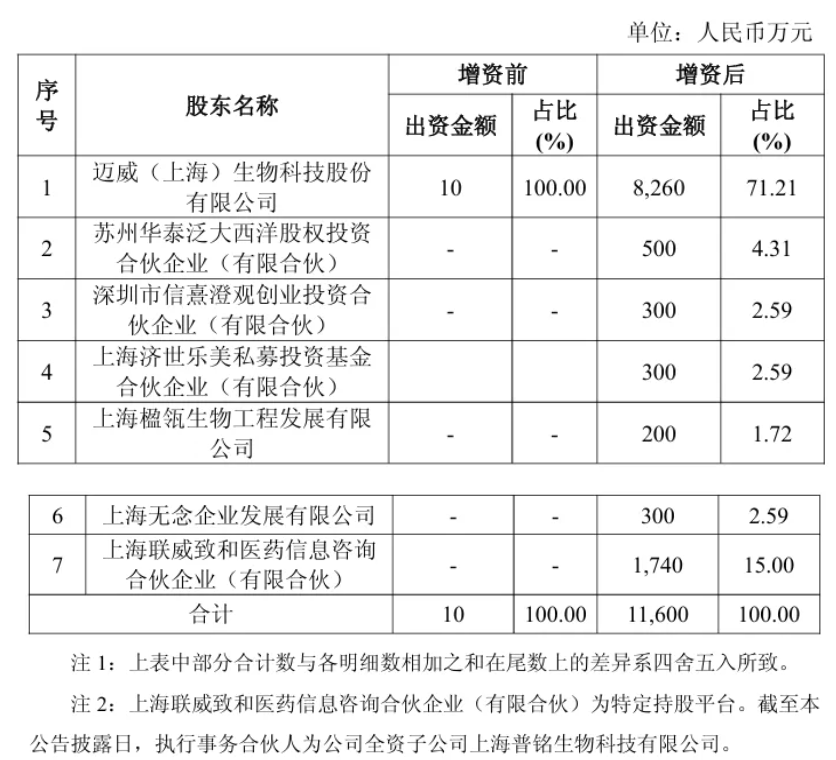
如果全部权利落地,该平台将占充分稀释后 15% 股权,迈威生物直接持股对应降至 71.21%,仍居控股地位;由于该持股平台执行事务合伙人为迈威全资子公司普铭生物,若将其视作迈威系一致行动主体,迈威系 (上市公司+持股平台) 合计持股可达 86.21%。倘若该持股平台最终不认缴,迈威生物的直接持股则停在 83.77%,实缴到位的外部资金也仅有投资人的 1.6 亿元。
董事会席位分配上,迈威生物拥有 5 席当中的 4 席,最大外部投资方华泰泛大西洋拥有 1 个正式董事席位;信熹澄观、正心谷资本可各委派一名无表决权董事会观察员,公司重大事项仍由迈威生物主导决策。
合格首次公开发行门槛为发行前估值不低于 3 亿美元、募集资金不低于 3000 万美元或等值人民币。按近期汇率折算,3 亿美元约合 21 亿元人民币,对比本轮投前 8.26 亿元估值,隐含约 2.5 倍的增值诉求,在生物医药一级市场项目中属于相对温和的回报预期。
风险同样明确,联威创元目前没有任何商业化产品;管线进度最靠前的 6MW5311 在 2026 年 6 月方才拿到中美两地临床试验许可,作为全球首个获批临床的 LILRB4/CD3 双靶 TCE,这一组合尚无任何先例与临床数据可循,首批人体数据读出将是管线价值的分水岭;而在 AML 等血液瘤的大方向上,各类 TCE 与替代靶点的竞争确实激烈。上市公司在公告风险提示中,也着重强调这家初创平台未来业务发展存在一定的不确定性。
管线分拆背后,是资金倒逼还是主动战略选择?
这套资本操作的背后,绕不开迈威生物的基本面现实。
作为 A+H 两地上市的创新药企,迈威生物已经完成多轮大额股权融资。科创板 IPO 募集资金净额 33.03 亿元,2026 年 4 月港股上市拿到净额 11.97 亿港元,叠加上市前的多轮私募,股权融资累计规模巨大;同时,自研升白药迈粒生® 独家授权齐鲁制药,带来了可观的首付款收入。
但创新药行业属性决定,高额融资挡不住持续的现金消耗。
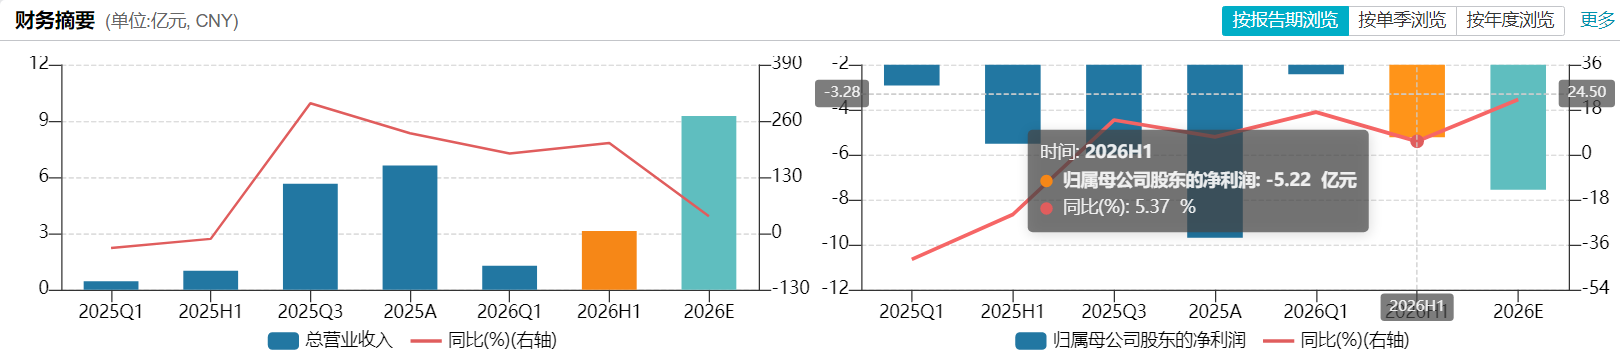
2026 年半年报显示,迈威生物上半年营业收入 3.13 亿元,同比增长 209.04%;归母净利润依旧亏损 5.22 亿元;经营活动现金流净额‑5.09 亿元,较上年同期的‑3392.45 万元,现金净流出规模显著扩大,主要受上期 BD 首付款到账基数影响。公司在半年报风险章节写明,营运资金主要依赖外部融资,若外部融资未能覆盖经营发展所需开支,将对产品研发投入、人才引进等造成不利影响。
公司现有 4 款商业化产品,包括君迈康®、迈利舒®、迈卫健® 三款生物类似药,以及自研 1 类创新升白药迈粒生®;管线储备方面,公司拥有 15 个处于临床研究或上市阶段的重点品种,其中创新药 11 个,覆盖 ADC、TCE、免疫、眼科、骨科等治疗领域,核心 ADC 品种 9MW2821 已推进到 III 期关键注册临床,多个 FIC/BIC 项目实现中美双报。
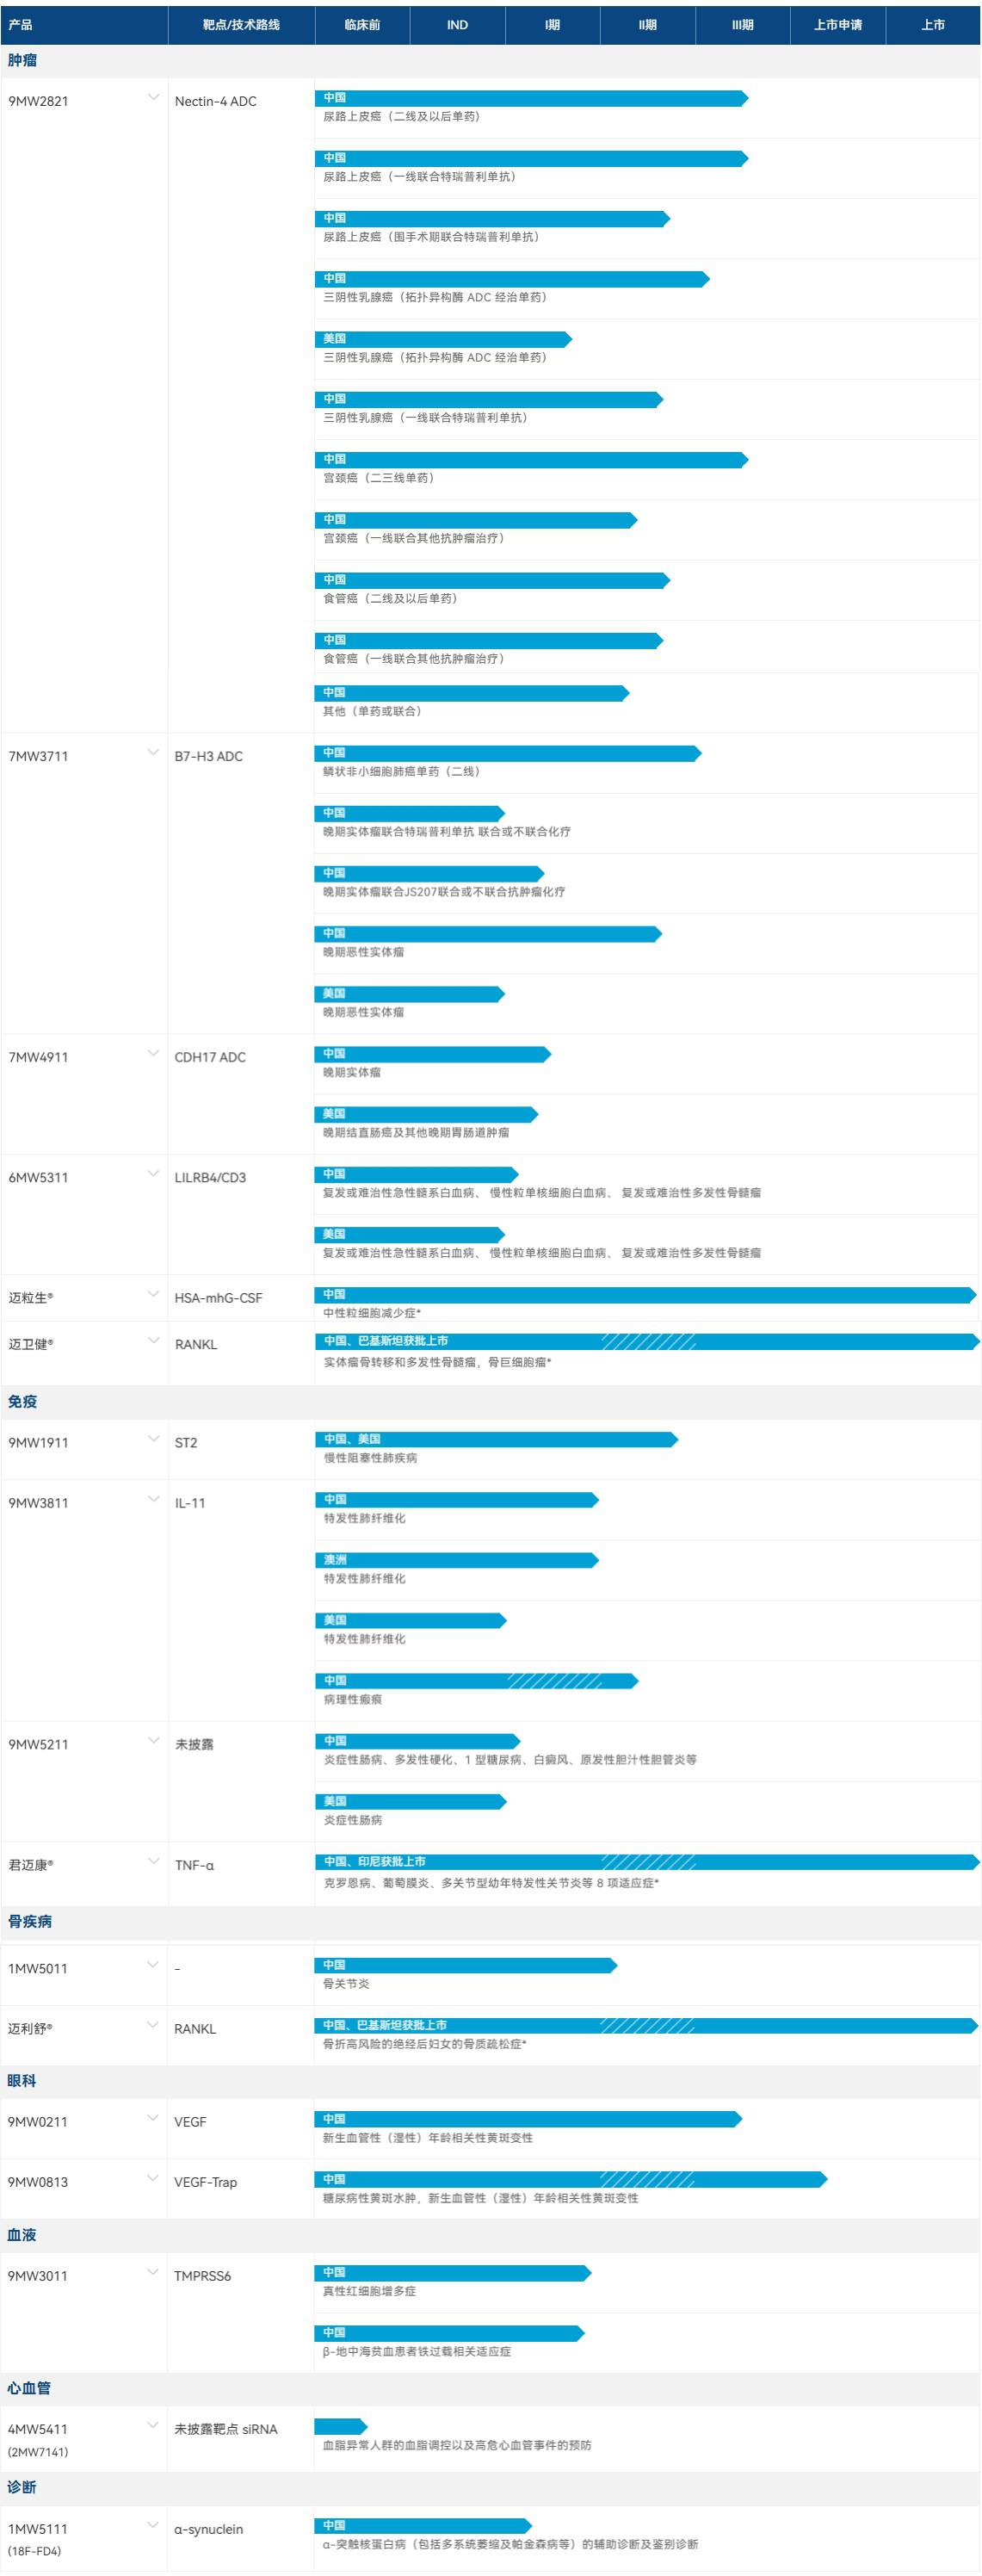
绝大多数创新品种尚处在烧钱的临床阶段,尤其是 TCE 这类下一代肿瘤免疫技术平台,多条分子并行推进,后续临床与 CMC 投入体量巨大。
此次联威创元 Pre‑A 轮 1.6 亿元增资,资金沉淀在联威创元主体账户,用于主营业务扩展、研发、生产等用途。面对 TCE 平台未来量级巨大的研发投入,这笔资金只能起到阶段性补充的作用。
如果整套 TCE 技术平台保留在上市公司体内,后续持续的研发投入全部体现为上市公司层面的费用,会持续放大财报亏损,压制二级市场估值;分拆至控股子公司之后,引入外部资本共担一部分研发支出,上市公司仅按照控股比例承担对应的亏损,能够缓释上市公司利润表、现金流量表的压力。同时独立主体拥有独立的融资窗口,未来既存在独立 IPO 可能性,也可寻求整体对外并购退出,为管线多开辟一条价值兑现路径。
当然,这不等于迈威生物就此完全退出 TCE 赛道。需要注意,股东协议项下的不竞争义务存在例外条款。
交割完成后,迈威生物及其关联方原则上不得直接或间接从事 TCE 业务;但如果不使用联威创元的人员、资产、知识产权,上市公司自身开展基础抗体、疾病生物学研究,以及后续新挖掘的潜在 TCE 靶点,并不触发竞业限制,需向联威创元履行通知及优先合作义务,联威创元可在收到通知后 30 日内决定是否按同等条件优先合作。而整套已剥离的 TCE 技术与管线权益装入联威创元,平台未来产生的绝大部分收益,依旧可以传导至上市公司全体股东。
硬币的另一面是回购条款带来的或有负债风险。资本架构可以优化风险收益结构,但无法消除创新药研发与生俱来的高失败概率。
按照股东协议约定,交割满 6 年未完成合格 IPO 且未实现整体出售、发生重大违约等特定触发情形,投资人有权要求迈威生物、联威创元任一回购义务人履行回购,回购价款包含实付增资款外加 8% 年单利回报。尽管回购触发设有明确前置条件,但该笔或有负债,仍是上市公司为整套资本安排所要承担的潜在对价。(本文首发于钛媒体 App,本文作者丨曹三堇)
更多精彩内容,关注钛媒体微信号 (ID:taimeiti),或者下载钛媒体 App