Related articles
9 月 27 日,金银河 (300619.SZ) 披露 2026 年度向特定对象发行股票预案,拟向不超过 35 名特定对象发行不超过发行前总股本 30% 的股票,募集资金不超过 15 亿元。募资投向为 「装备+材料」。按公司的节奏,2026 至 2027 年是中试线密集建设期,2028 至 2030 年才是量产线招标的高峰期。而这个时间节点也是学界认为的爆发点:今年 3 月,中国科学院院士欧阳明高表示,今年年底至明年,全固态电池测试车将陆续面世,但真正实现规模化量产,仍需要 3—5 年时间。
金银河此时融资扩产,赌的是三年后的量产线招标,而非今年的中试订单。这也意味着中间这段 「只投入、难变现」 的时间将考验公司的资金耐力。在前期募投项目进展缓慢、公司债务不断高攀的情况下,金银河的首要任务是如何说服机构投资者参与定增。
15 亿募集资金如何分
金银河主要从事高端智能装备制造,并利用设备自主研发优势向下游材料延伸,形成了 「装备+材料」 协同发展的业务格局。也就是说公司业务分两块,一是高端智能装备,就是给锂电池、钠电池厂做制浆、涂布等前段智能装备,也给有机硅、高分子行业做连续法自动生产线。二是材料制造,就是从锂云母里提电池级碳酸锂、高纯铷铯盐,以及硅橡胶、功能性硅油和环保高分子树脂。协同发展就是自己造设备、再用设备做材料。
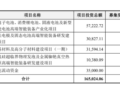
本次拟募集资金不超过 15 亿元,其中 11.5 亿元用于四个建设及研发项目,分别为:钠离子电池、消费锂电池、固液电池及新型储能电池高端智能装备产业化项目 (4.9 亿元),干法电极及固态电池高端智能装备研发建设项目 (2.9 亿元),硅基材料及高分子材料建设项目一期 (2.7 亿元),有机硅超临界物理发泡及金属铷铯真空热还原高端智能装备研发建设项目 (1 亿元),另有 3.5 亿元补充流动资金。
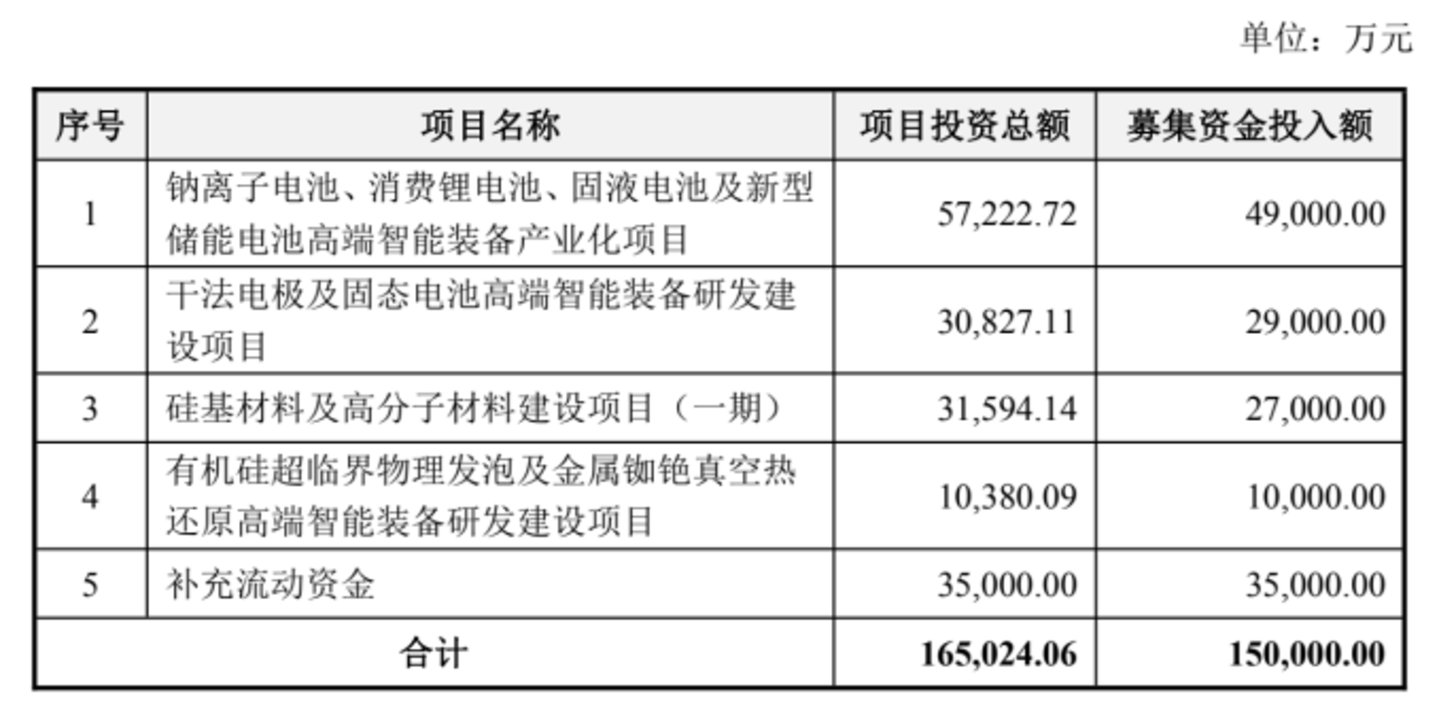
图源:公司公告
公司此时发布定增扩产公告的时间节点很微妙。就在 9 月 28 日,工信部等七部门联合印发 《新型电池产业发展 「十五五」 规划》,明确提出到 2030 年全固态电池初步实现规模化应用,头部企业产品缺陷率达到 PPB 级。今年 3 月,在 2026 年度车百会研究院专家媒体交流会暨智能电动汽车发展高层论坛媒体发布会上,中国科学院院士欧阳明高将技术演进划分为三代清晰路径,形成阶梯式突破框架。2025—2027 年为第一代,主攻石墨/低硅负极硫化物电池,目标能量密度 200—300Wh/kg,核心任务是打通全链条技术;2027—2030 年进入第二代,以高硅负极实现 400Wh/kg 能量密度目标,面向下一代乘用车;2030—2035 年迈向第三代锂负极技术,冲击 500Wh/kg 的超高能量密度,完成革命性突破。
可以看出,政策层面的表述与产业界判断基本吻合:规模化是一个五年维度的过程,而非一蹴而就的事件。这意味着,对于设备商而言,真正的订单放量区间在 2028 至 2030 年前后。设备行业的特点是先接单、后收钱,产线验证和工艺迭代周期长,金银河提前两年布局也是顺理成章的。
一超多弱格局下的博弈
在固态电池设备这个细分赛道里,目前呈现出 「一超多弱」 的格局。先导智能体量最大,2026 年上半年营业收入 81.89 亿元、归母净利润 9.56 亿元,固态电池订单从 2025 年的约 10 亿元翻倍至 20 亿元。其干法电极设备市占率超 70%,全球唯一具备全段设备供应能力。赢合科技同期营业收入 60.90 亿元、归母净利润 3.51 亿元,同样以整线总包为主。
单机厂的处境则要艰难得多。纳科诺尔上半年归母净利润 1625.89 万元,同比下滑 68.51%;曼恩斯特亏损 8539.24 万元,同比下滑 263.17%。但 「弱」 有不同的弱法。纳科诺尔和曼恩斯特的困境,部分源于其产品集中在单一环节,议价能力有限。金银河选择的前段干法电极设备,在整个固态产线中价值量最高,占新增设备价值的约 35%。更重要的是,公司在前段工序上有超过十年的技术积累和客户验证基础,双螺杆连续化制浆线超过 95% 的市占率提供了差异化的竞争壁垒。随着干法电极从实验室走向中试再到量产,金银河已交付的设备经验将成为其在下一轮 GWh 级招标中的重要筹码。本次募集资金到位、项目顺利实施后无疑将一定程度改变这 「一超多弱」 的格局。
图源:公司公告
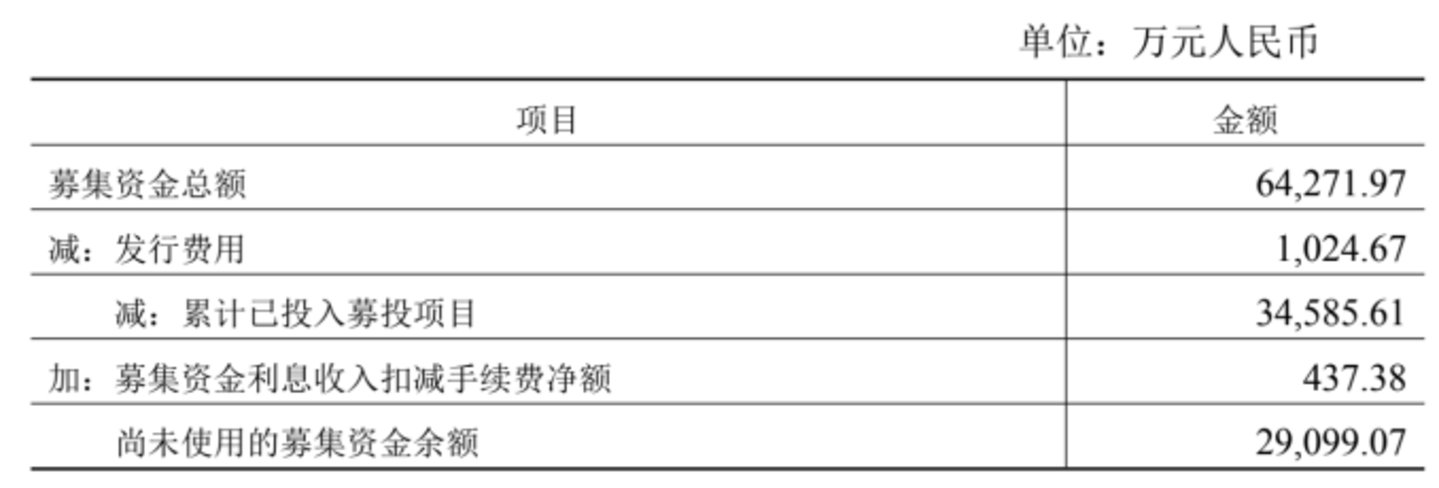
但短期对金银河来说,如何说服机构是首要问题。原因有几个,一是截至 6 月底前次三个建设项目募资投入进度分别只有 3.66%、2.63% 和 25.23%。到 9 月 19 日,累计使用比例升至 54.68%、累计投入 3.46 亿元,尚未使用的余额仍有 2.91 亿元,上一轮的三个项目都还在爬坡,新的募资申请已经递到了门口。二是公司短期资金压力大,资产负债率超过七成,近三年利息费用持续走高。(作者|陈析南)