市场要闻与重要数据
期货行情:
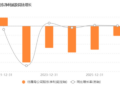
2026-09-01,沪铜主力合约开于 109100 元/吨,收于 109220 元/吨,较前一交易日收盘 0.11%,昨日夜盘沪铜主力合约开于 108,500 元/吨,收于 108,610 元/吨,较昨日午后收盘下降 0.83%。
现货情况:
据 SMM 讯,昨日 SMM 1#电解铜现货对沪铜 2609 合约升水 400‑590 元/吨,均价 495 元/吨,较前一交易日回落 120 元/吨。沪铜 2609 合约冲高回落,盘中最高 110280 元/吨,后承压下探,围绕 109900 元/吨震荡,午盘收于 109880 元/吨。隔月 Back 月差 390‑470 元/吨,当月进口盈亏亏损 1160‑1240 元/吨。上海市场销售情绪环比抬升,采购情绪明显走弱,持货商日内多次下调升水报价。月差收敛削弱挺价能力,叠加进口货源到港,供应紧张边际缓解。高铜价压制下游,市场以刚需采购为主。综合来看,现货仍维持升水格局,但预计今日升水重心或继续小幅下移。
重要资讯汇总:
地缘方面,美军中央司令部确认,美军对伊朗伊斯兰革命卫队目标发动打击,以回应伊朗对霍尔木兹海峡商船和该地区美军基地发动的袭击。美国总统特朗普发文称,此次打击规模 「庞大且威力强劲」。如果伊朗对此次打击进行报复,将遭遇更猛烈、更高强度的打击。最新一轮袭击发生后,伊朗武装部队宣布已针对美国袭击发起行动,美国在该地区基地和利益正遭到伊朗导弹和无人机打击。而受能源价格上涨、通胀预期升温以及主要央行货币政策预期变化影响,全球债券市场经历新一轮猛烈抛售。美国 10 年期国债收益率一度升至 4.79%,为 2025 年 1 月以来最高。日本 10 年期国债收益率时隔 30 年首度触及 3%,30 年日债收益率升至 4.18% 的历史高位。英国 30 年期国债收益率再创 1998 年以来最高,德国、澳大利亚 10 年期国债收益率均创 2011 年以来新高。
矿端方面,外电 8 月 31 日消息,Anglo American(英美资源) 与 Glencore(嘉能可) 正就整合智利 Collahuasi 铜矿 (各持股 44%) 与 Teck 旗下 Quebrada Blanca 铜矿进行谈判。Anglo 首席执行官 Duncan Wanblad 表示,整合两项资产的工业逻辑毋庸置疑,若达成协议,每年可增加 14 亿美元 EBITDA。双方正研究建设一条 15 公里传送带,将 Collahuasi 高品位矿石输送至 QB 加工设施,预计 2030 至 2049 年间每年额外产出 17.5 万吨铜,成本更低且时间更短。Anglo 与 Teck 的 530 亿美元合并交易待中国监管批准后最早下月完成。分析师认为嘉能可在 Collahuasi 与 Quebrada Blanca 整合谈判中处于强势地位,可能索要高额对价。谈判结果将决定 Anglo-Teck 能否实现该价值 14 亿美元的关键机遇。
冶炼及进口方面,据上海金属网 8 月 31 日讯,智利国家统计局 (INE) 周一表示,全球最大铜生产国智利 7 月铜产量同比下降 9.4%,至 403424 吨,低于去年同期的 445322 吨,因严重风暴袭击了矿区作业区域。INE 在一份报告中指出,铜矿开采和加工量的下降是由于 「该国北部地区不利的天气条件,阻碍了正常生产流程」。该机构补充称,此外,7 月期间主要矿区的大型矿山还进行了维修工作。
消费方面,目前整体终端尚未出现实质性旺季回暖,属于典型淡季向旺季过渡阶段,线缆、漆包线等铜下游行业均依靠前期存量订单维持生产,新增订单受高铜价抑制,企业普遍采取刚需采购、谨慎补库策略,主动囤货意愿不足。精废价差虽然阶段性走高,但受再生铜票据成本约束,废铜对精铜替代并未充分释放,再生铜杆企业订单增量有限,高价差红利更多流向精铜杆;广东大型加工企业复产带动局部出库提升,但全国层面终端消费改善有限,国内库存下降主要来自供给端补充不足,并非终端消费全面走强。展望下周,市场迎来传统 「金九」 开端,但高铜价仍将成为终端最大制约,短期难以看到大规模集中补库,预计终端依旧维持刚需拿货,需重点跟踪电网投资、新能源产业链订单落地,同时关注铜价回落是否能够刺激下游补库释放,若铜价持续高位运行,旺季需求兑现将进一步延后,还要同步关注票据成本对再生铜终端的扰动。
库存与仓单方面,LME 仓单较前一交易日变化-775.00 吨万 233500 吨。SHFE 仓单较前一交易日变化-574 吨至 29766 吨。8 月 31 日国内市场电解铜现货库 10.21 万吨,较此前一周变化-0.74 万吨。
策略
铜:谨慎偏多
综合来看,本周海外杰克逊霍尔年会释放偏鹰信号,美国通胀粘性再起推升加息预期,铜价受宏观扰动呈现先扬后抑、周尾修复的格局,国内铜市场受低库存支撑现货升水持续走高,但终端 「金九」 尚未实质启动,下游普遍刚需采购,废铜受票点制约替代效应不足,铜精矿 TC 持续负值,原料端仍偏紧张。下周宏观仍是行情主导,需重点跟踪美国非农数据,同时观察国内旺季需求兑现程度。操作上仍然建议以逢低买入套保为主,买入区间建议在 107400 元/吨至 107900 元/吨。
套利:暂缓
期权:卖出看跌
风险
海外流动性踩踏风险
免责声明:本报告所涉及信息或数据主要来源于第三方信息提供商或其他公开信息,华泰期货不对该类信息或数据的准确性或完整性作任何保证。内容所载的意见、预测仅反映发布当日的观点或意见,均不构成对任何人的投资建议,投资者据此投资,风险自担。