【现货方面】
8 月 31 日,PX 的价格跟随油价上涨,市场氛围来看,日内情绪尚可,窗口 10 月在 1139(OCT 1139.PCHK TO TOTAL) 和 1140(OCT 1140.ADNOC TO SKGC) 各有一单成交。早上实货 11 月在 1089 有买盘报价,纸货 1 月在 1047 有买盘报价。下午纸货 1 月在 1060 有买盘报价。尾盘实货 10 月在 1139/1142 商谈,11 月在 1106/1125 商谈。今日 PX 收在 1132 美元/吨,较上周五上涨 46. 纸货 10 月在 1097,12 月在 1077 有成交听闻。(单位:美元/吨)
【价格利润方面】
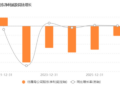
8 月 31 日,中国 PX CFR 1132 美元/吨 (+65),折合人民币现货价格 8850 元/吨,折算基差 408 元/吨;PXN 273 美元/吨附近 (+16)。
【供需方面】
供应:截至 8 月 27 日,国内 PX 负荷上升 4.8% 至 72.5%,亚洲 PX 负荷上升 2.7% 至 64.1%,装置方面,福化一条线、盛虹一条线重启中,盛虹另一条线已重启,海外泰国 PTTG 重启中。
需求:截至 8 月 27 日,PTA 开工负荷上升 4.4% 至 63.3%,其中独山能源 250 万吨恢复正常,虹港 250 万吨以及威联化学 250 万吨装置重启提负中,逸盛大化 225 计划外停车。
进口:7 月总进口量 51.3 万吨,环比上升 3.1 万吨。高频数据方面,8 月中上旬韩国出口我国 18.5 万吨,同比减少 0.5 万吨。
库存:截至 7 月底 379 万吨库存,环比去库 40 万吨。
【行情展望】
国内 PX 负荷大幅回升,且预期后续负荷将上升至高位,下游 PTA 同样处于供应回归的阶段,整体供需短期处于累库阶段,并且远期有投产预期;聚酯端目前利润压力较大,在原料价格波动较大、原料缺乏叠加终端偏弱的压力下减产降负,对上游产生负反馈。目前 PX 中性估值,加工费预期震荡,9 月供需结构仍需观察海外装置恢复恢复情况。地缘方面,中东地缘反复,原油宽幅震荡,PX 绝对价格主要跟随原油。策略上,关注跟随原油逢高做空机会。
免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。本报告的最终所有权归报告的来源机构所有,客户在接收到本报告后,应遵循报告来源机构对报告的版权规定,不得刊载或转发。