Related articles
文 | 锦缎
九月的车圈好不热闹,小米推出增程新车、车企先后宣布展开与二线电池厂的定向合作、吉利换帅、赛力斯华为调整合作模式。商业层面的解读已经很多,抛开那些噪音,其实广汽一汽发布的一纸重大资产重组的公告,可能对行业的长期影响更深。
汽车工业一直以来都被称作制造业的皇冠,是沃麦克笔下 「工业中的工业」,汽车工业对于制造业的价值不言而喻。但是花无百日红,汽车工业的百年历史经验告诉我们,总是有辉煌的过往,也总会经历波峰波谷。
从 1920、1982 年的底特律到 1991 年的名古屋,再到 2008 年的斯图加特,无一不是如此。
自汽车产业链的话语权移交到中国以来,供给出清这四个字,几乎每年都要被拿出来讲一遍。狼来了的故事听了好几年,但站在 2026 年的当下,我们认为有四个相对明显的信号,能够证明这一次,中国汽车工业行业即将迈入新一轮出清期。
01 信号一:稼动率现阶段明显触达不到盈亏平衡线
抛开所有杂音,从经济学本源出发,决定产业潮起潮落的唯一刚性指标,实际上只有一个:供需两侧的关系。自新能源车转型以来,国内的汽车消费市场,尤其是新能源车,供需两侧都相对繁荣,整体来看需求略大于供给。
而现如今,中国汽车产业整体来看,供需关系正在发生一些不可逆的、微妙的变化:
(1) 现阶段新能源车渗透率超过 65%,增速必然长期放缓
众所周知的是,上半年新能源车整体的增速快速回落至 7.3%,从市场的角度讲,确实存在很多客观原因,比如说去年年末补贴退坡,部分地区以旧换新政策调整等等。
但一个不容忽视事实是,现阶段需求侧的增长空间本就有限。
创新扩散理论中,有一条经典的 S-Curve,描述渗透率与增速之间的关系:新产品的扩散通常遵循一条 S 形曲线:初期增长缓慢,突破临界点后进入加速爆发期,而当渗透率超过 50% 后,曲线斜率开始变缓,增速回落。
而截至 2026 年 8 月,以 wind 的数据口径来看,新能源车已经连续两个月站在了 65% 以上的高位,豪无疑为现阶段新能源车正处于 「成熟成长期」。
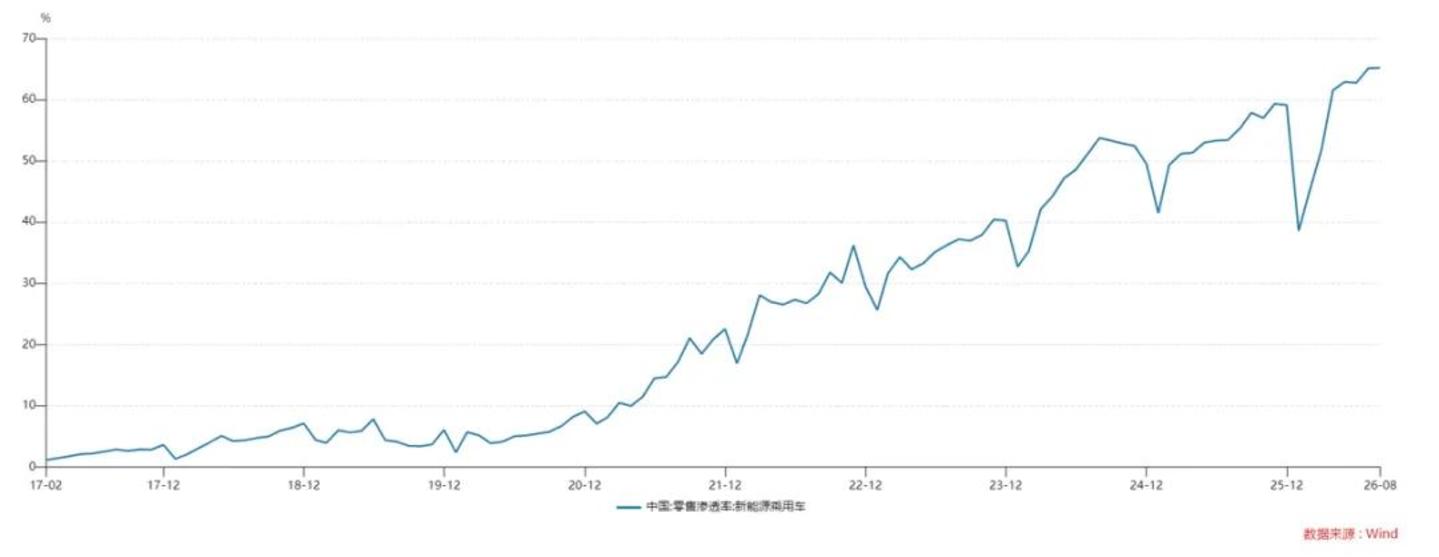
正因如此,如果只看国内市场,即便没有外部客观因素的影响,需求侧能带动的增量,也十分有限。
(2) 预期产能口径计算下,稼动率可能会被明显拉低
再来看看供给侧,最直观的数据就是稼动率 (假设劳动时间产出的产成品价值相同,我们可以将稼动率平替为产能利用率),美国汽车行业 1982 年产能出清,1991 年日本汽车的产能出清,指引指标都是稼动率跌穿一定的阈值。
尽管美国汽车工业在两次石油危机后,一直处于相对萧条的状态,但真正前瞻性指标还是设备稼动率,1982 年该指标跌到 50% 前后,通用汽车录得 1920 年以来首次年度亏损。
而根据日本法政大学研究报告 《日本自動車産業の変貌》 的回溯研究来看,日本汽车行业出清的前奏曲,亦是稼动率。1990 年国内生产达到 1349 万台的峰值后,随后十年一路降到 990 万台,降幅接近三分之一,但产能削减的推进极其缓慢,而稼动率很快跌破了 80%,到 1999 年,日本 11 家汽车制造商合计的过剩产能仍相当于当年产量的 28% 以上,出清同步加速。
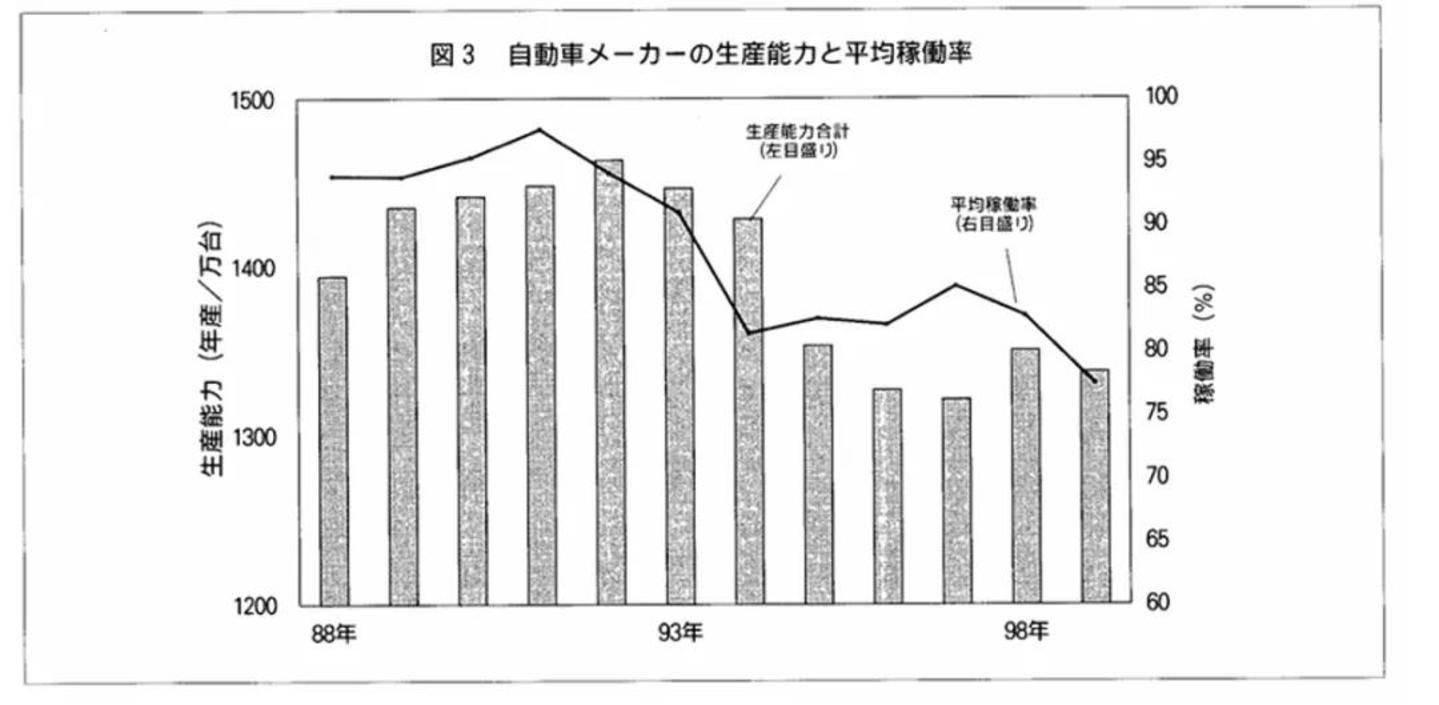
图:日本汽车 1988-1998 年产能数据,来源:《日本自動車産業の変貌》
欧洲的情况大体也是如此,根据 《Auto Motor und Sport》 的报道,2008 年德国工厂的平均产能利用率为 64%,而根据 《Just Auto》 的报道,2009 年,欧洲整体产能利用率进一步跌至约 60%。
其实早在 2008 年秋季危机全面爆发前,欧洲汽车制造商们就已认为欧洲汽车总产能过剩约 20%。这意味着产能过剩在金融危机之前就已经是结构性问题,金融危机只是加速了出清进程。
而根据国家统计局最新公布的数据,国内汽车制造业截至今年 6 月整体的产能利用率为 70.8%,相较 17 年 83% 的相对高位,已经下滑了 13 个百分点。
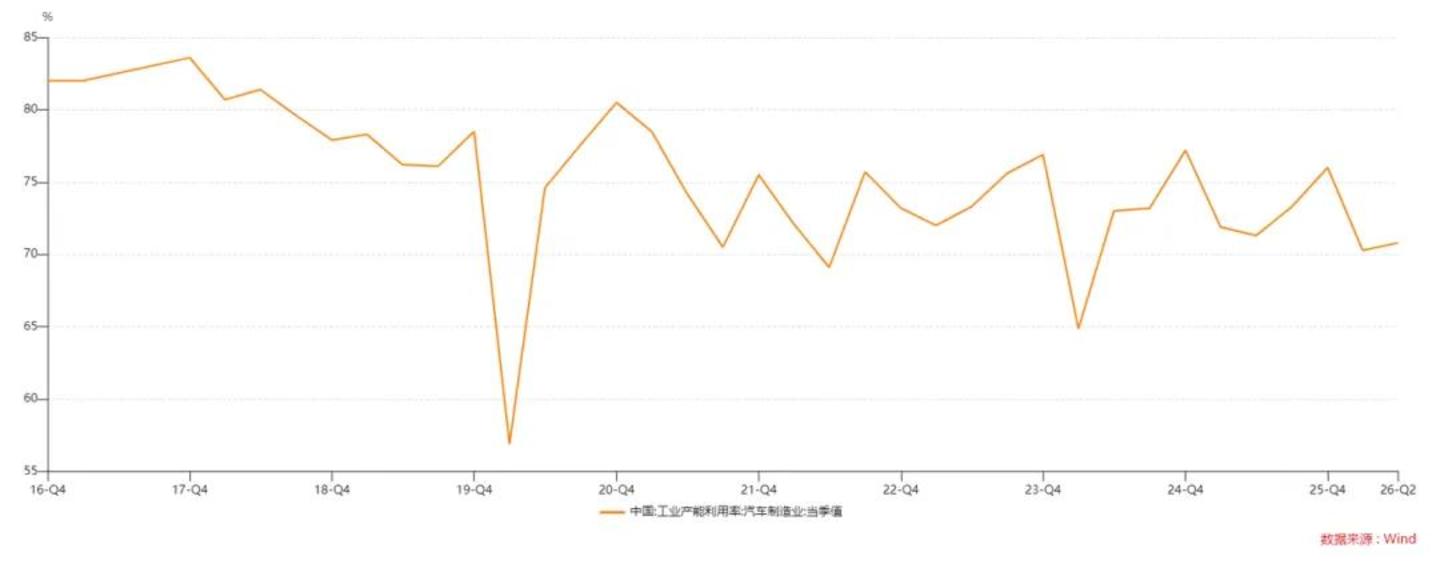
并且,更关键的是,整个汽车产业链受到过去五年需求侧的强刺激,在建产能的增长并未放缓,从财报视角来看:
·A 股汽车零配件与设备,行业今年中报期在建工程余额 676 亿元,较去年年末增长 19.2%。
·A 股汽车制造行业,今年中报期在建工程余额 841 亿元,较去年年末增长 28.1%。
·港股汽车制造行业 (新能源车为主),今年中报期在建工程余额 746 亿元,较去年年末增长 38%。
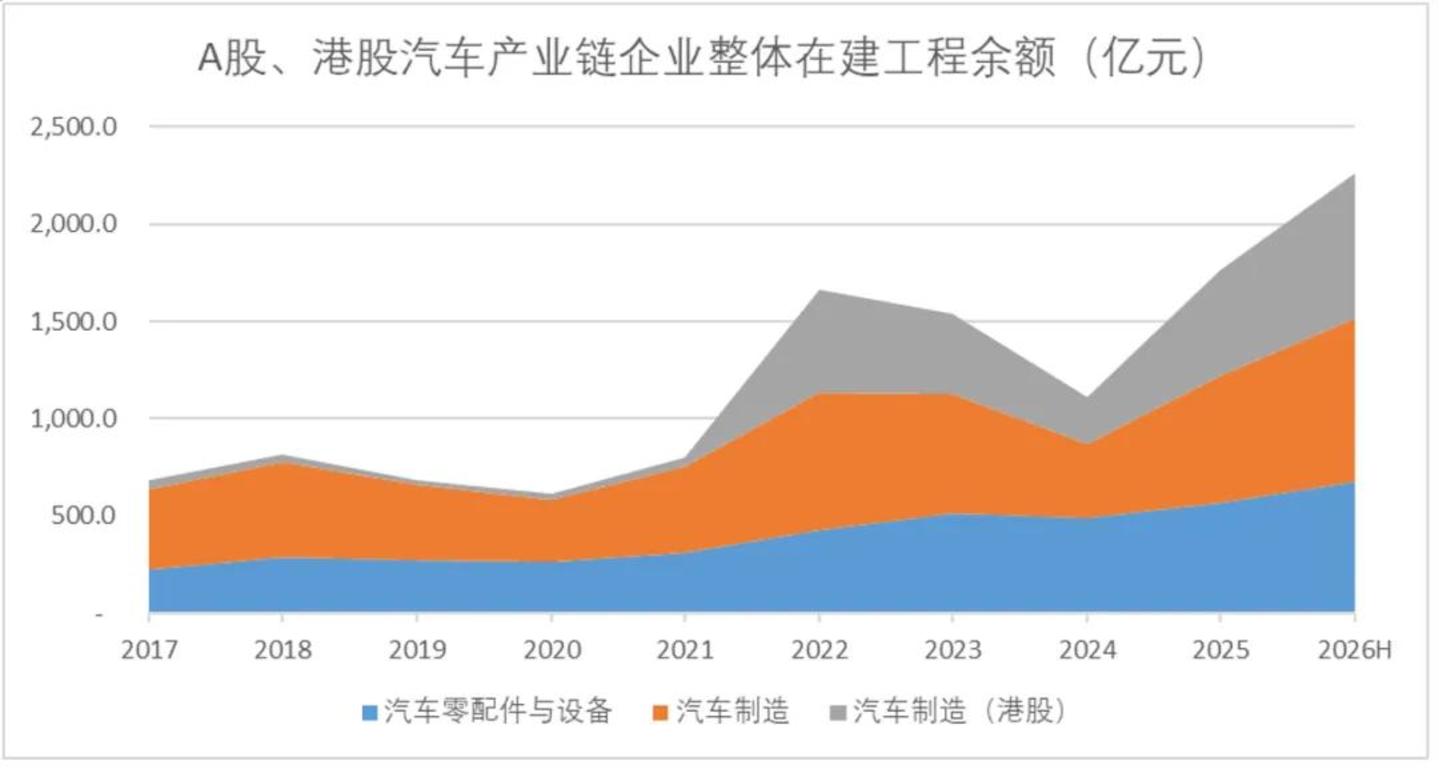
尽管车企没有明晰在产工程中有多少和实际产能有关,但仅看蔚小理零+小米、赛力斯等新势力,其中小米、小鹏、零跑都有即将投产的新产线。
如果把这些可预见预期内的产能都计算在内,叠加需求侧的增速放缓,可预见的是未来产能利用率可能会更低。
(3) 不应只盯着新能源车稼动率,车企整体的产能有相关性
当然,现阶段市场针对产能出清的主要看法在于,燃油车可能产能过剩,但是新能源车的产能利用率依然很高,谈出清尚早。按照中国汽车流通协会专家委员会委员章弘的估算是,新能源汽车产能利用率约 83%。
但是,整车制造环节中,很多环节的产能是燃油车和新能源车 「柔性通用」 的,比如此前上汽在投资者互动中提到,其 699 万辆设计产能中,除上汽大众 MEB 工厂的 24 万辆纯电专属产能外,其余 675 万辆产能均为 「油车和新能源共享」。
一汽、吉利等车厂,也都有相关共线生产的产能。根据此前中国能源网的报道,目前燃油车至少有 3000 万辆产能,油电转换消化了 200 万-300 万辆燃油车产能 (主要是增程),即便比例不高,但平摊到 2000 万量新能源总产能的分母上,也能影响大约 7%-10% 的稼动率。
在刚刚公布的智能网联新能源汽车产业规划中,首次把产能预警调控写进五年规划,列为十七项重点任务之一。因为即便是 83% 的稼动率,也远非完全无忧。
从制造业的稼动率横向对比来看,汽车行业普遍将 80% 视为传统盈亏平衡点,75% 被视为行业整体健康的警戒线。从国内汽车行业整体来看,已经跌破了健康线,而新能源车现如今也接近了盈亏平衡点。
02 信号二:退出方式从 「经营不善」 改为 「资产处置」
如果说稼动率是大出清时代数字层面的序曲,那么围绕资产处置的模式变迁,是更微观、更具体的信号:玩家退出这个行业的方式,发生了扭转。
从历史来看,1908 年美国有 253 家活跃的汽车制造商,到 1920 年降至 108 家,1929 年只剩 44 家。在集体出清前期,对于破产清算的制造商,市场的主要论调是偏负面的,认为是亨利·福特的公司生产了美国所有汽车的 60%,而中小制造商能力偏弱,经营不善。
而到了集体出清期,」 老牌和受尊敬的名字正在从名录中消失,看起来不可避免地会有更多公司退出」,最体面的是在还有部分资产可以挽回时主动清算。
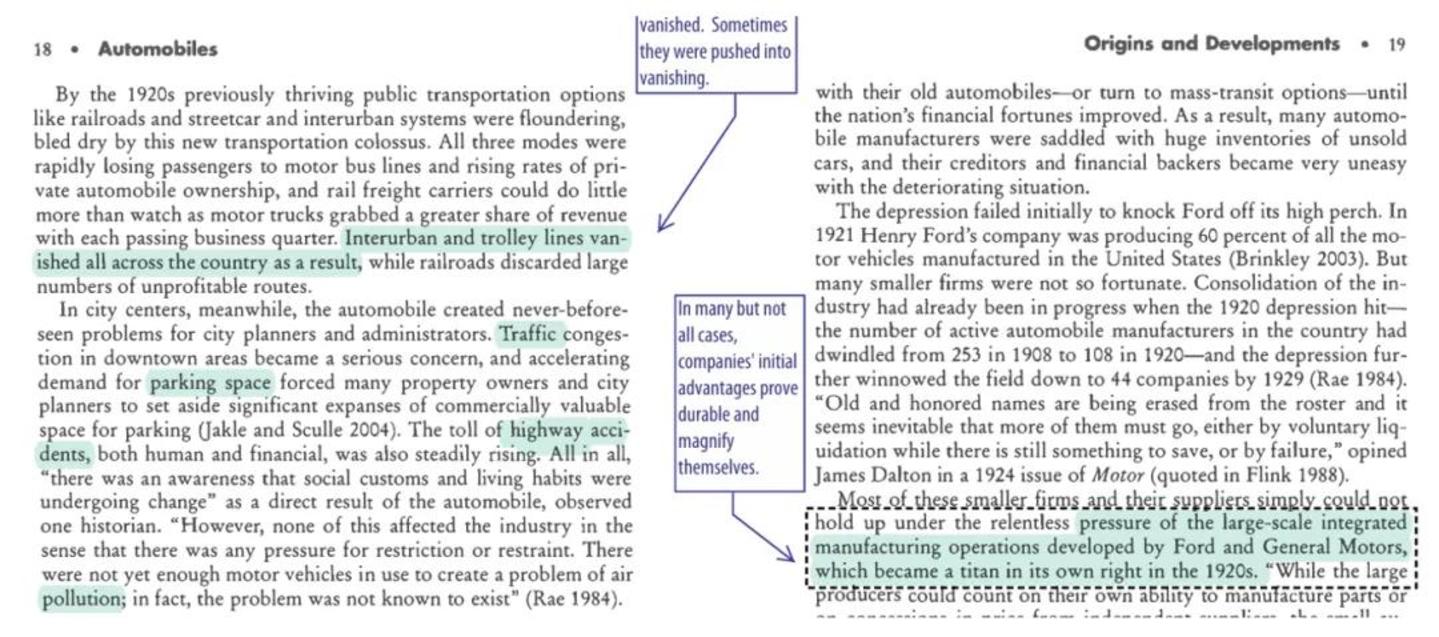
图:美国车企出清节奏相关报道,来源:《The Industrial Revolution in America: Automobiles, Vol. 4》
而这一阶段,最典型的特征就是并购数量下降 (金融资本活跃度下降),但是并购质量和单笔金额上升 (纯资产处置)。原因也很好理解,资产相对较少的投机者率先因为 「经营不善」 出局,而真正拥有资产价值的企业,在大出清前期,会倾向以合理对价去实打实卖出资产,因此呈现数量下降,单笔交易金额上升的趋势。
而将视角移回至国内的车企中,其实退出路径的变化大抵也是如此。在 2025 年以前,包括未量产的拜腾、高光时冲击新势力销冠的威马、最具 「设计感」 的合众和极越,绝大多数汽车企业都熬到了现金流断裂的最后一夜。
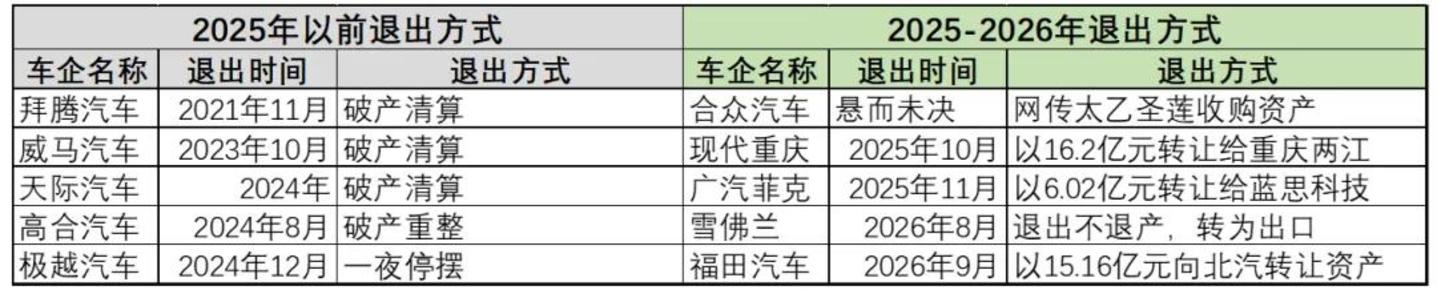
而到了 2025 年以后,大多数车企,尤其是燃油时代饱受盛名的车企,都将手中的资产出售变现。而且,根据普华永道的研究报告显示,2025 年中国汽车行业并购的最大趋势,就是数量下降,单笔金额上升。
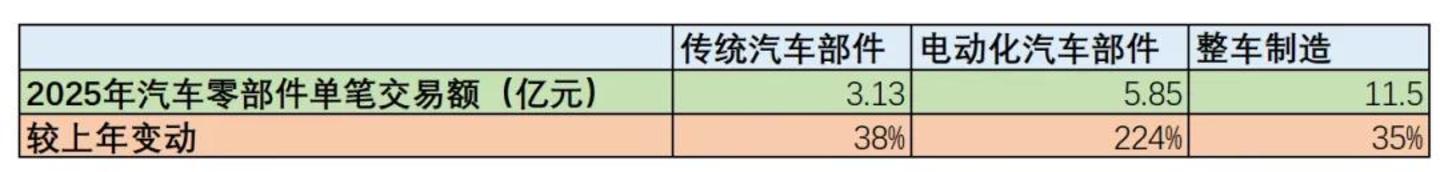
图:2025 年汽车行业并购单价及变动幅度,来源:普华永道,财报纪整理
相较于待价而沽,现阶段产品力和品牌力相对落后的产业链企业,更愿意在合适的价格出售手中的资产,某种意义上讲,这是行业共识的主动形成——此前坚定的玩家们,开始主动认输。
03 信号三:价格体系从 「保利润」 切换为 「保现金流」
三年前,还酷爱出现在社交媒体的李想,针对汽车行业整体亏损卖车发过一条长微博:「一个有基本常识的汽车企业,在产品立项的时候普遍会把产品的稳定毛利率设定在 15%-25% 之间,最差也不会低于 15% 的毛利率。」
站在当时当下的视角,似乎鲜有整车厂,再去提利润率的问题,最核心的原因在于,在供给侧成本和需求侧竞争的双重挤压下,几乎没有车企还能够做到保利润。
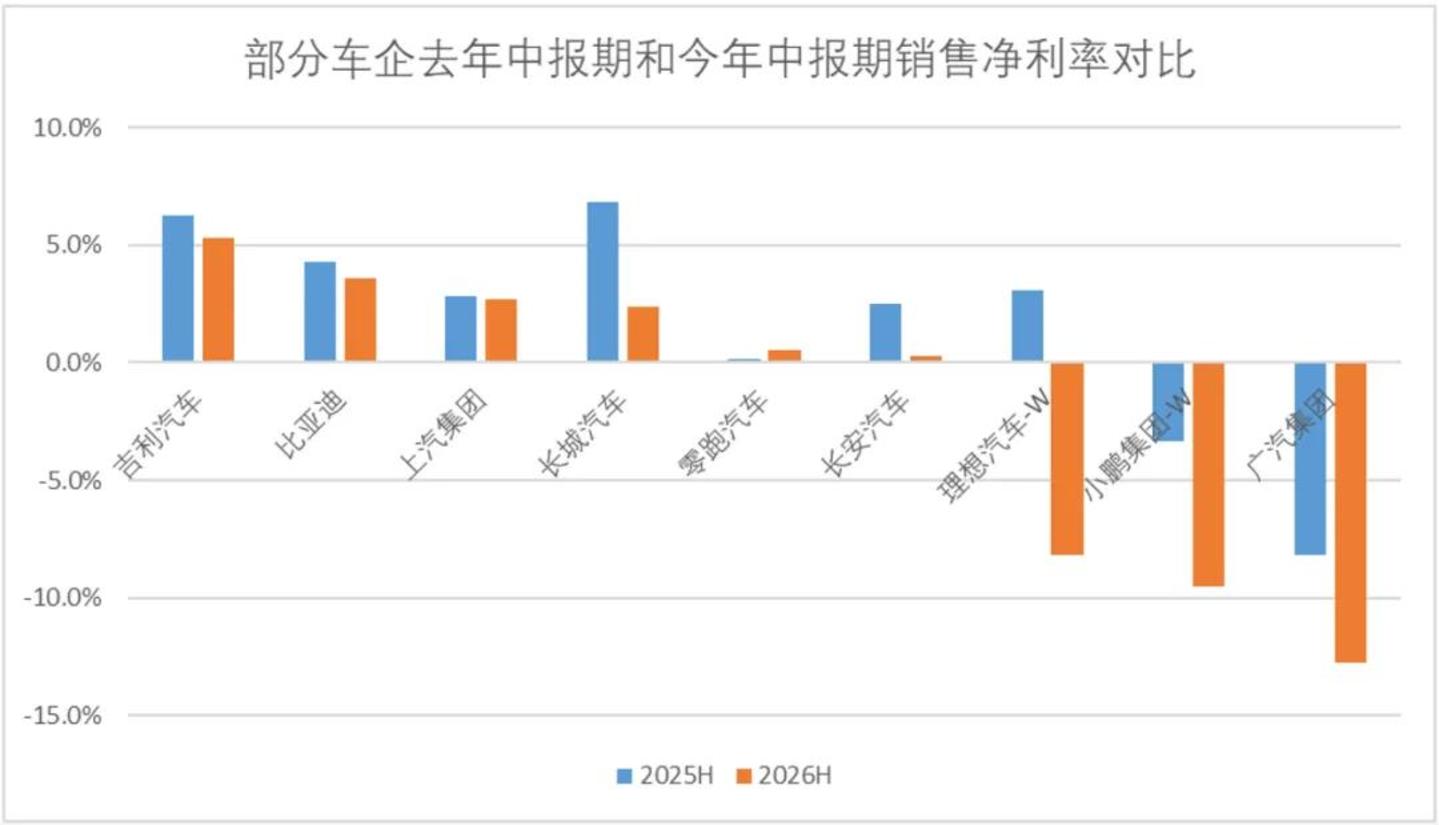
而从美国到日本,再到德国,汽车产业链都经历过打折扣,清库存,放利润,保现金流的过程,而从中报的数据来看,国内的整车厂也在经历这样的过程。
虽然净利率下滑的相对明显,但是车企对于现金流的重视程度明显有所提升。2026 年中报期,港股 A 股上市车企累计来看,经营性现金流量净额明显提升,并且收益质量 (经营性现金流量净额/营收) 的比例也明显提升。
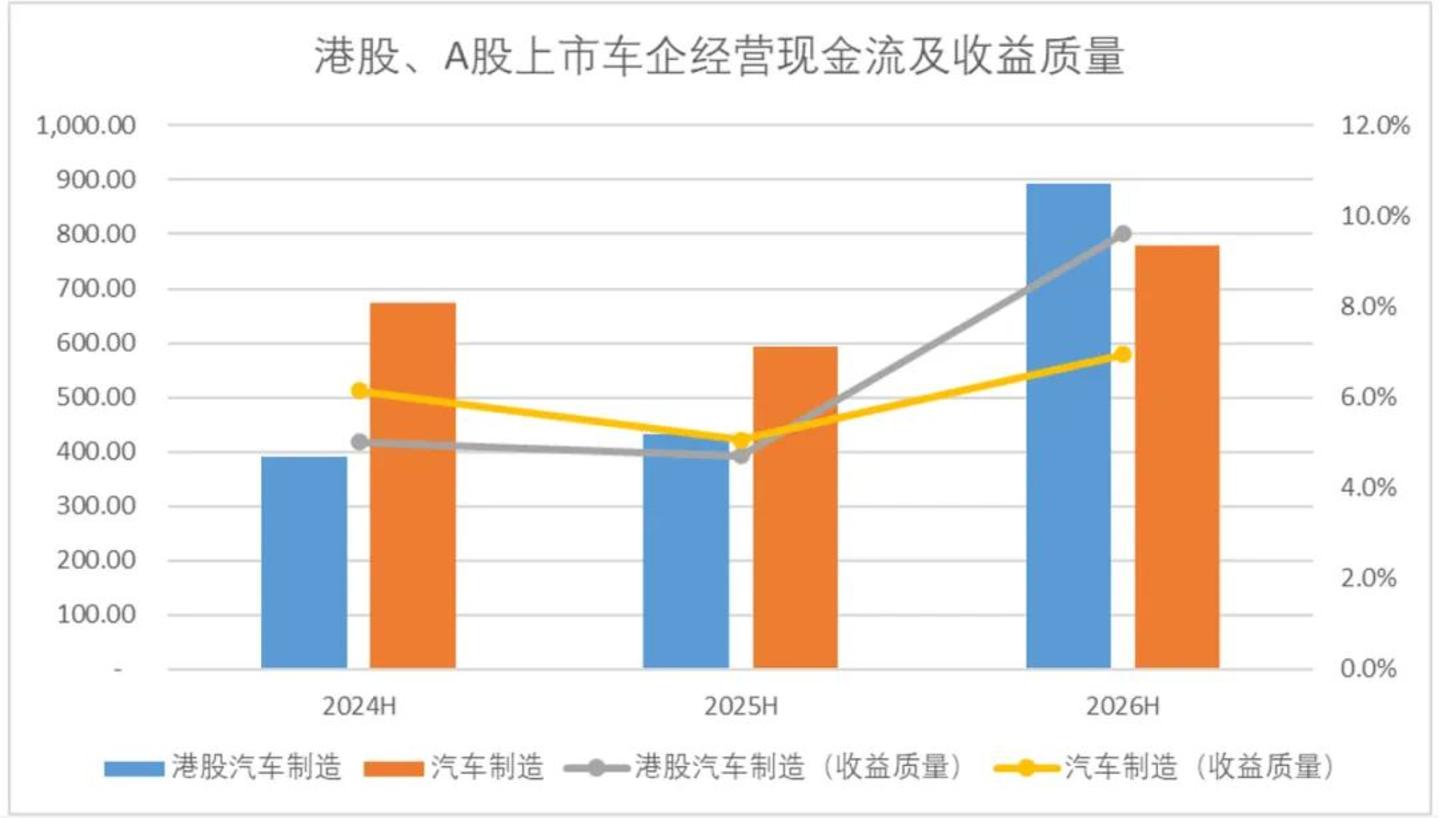
这背后,是车企对于经营周期更精细化的管理。最新的中报显示,港股汽车制造行业整体的应收账款周转天数约为 33.8 天,较五年前下降了 20.5 天。A 股汽车制造行业应收账款天数约为 43.4 天,较五年前下降了 12.6 天。
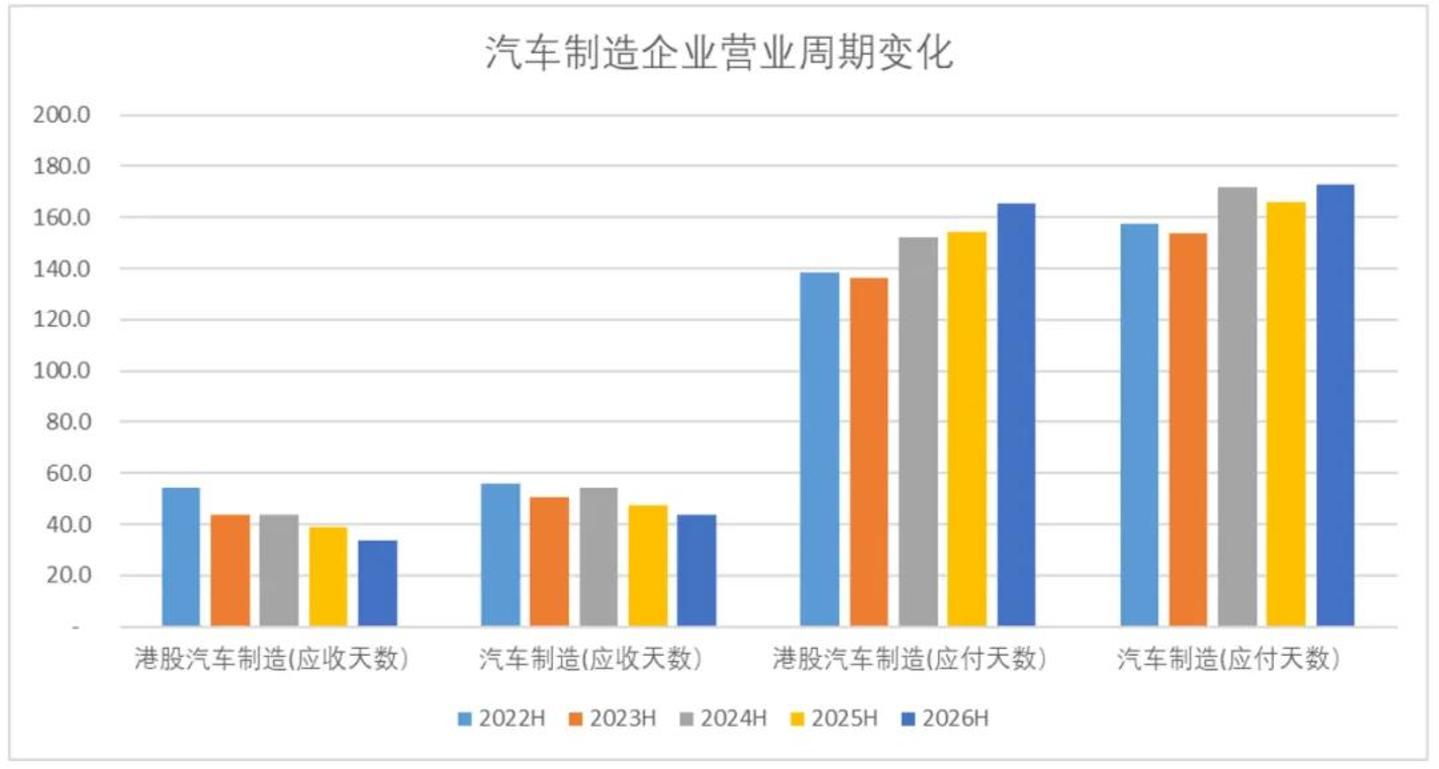
与此同时,尽管车企去年集体承诺缩短账期,但是从今年中报期的数据来看,效果并不明显。港股汽车制造行业整体的应付账款周转天数为 165.4 天,较五年前增长 26.9 天;A 股汽车制造行业整体的应付账款周转天数为 173 天,较五年前增长了 15.7 天。
收款快一点,付款慢一点,一来一回现金流就出来了,结合利润表来看,车企宁愿多点折扣,少点利润,压榨一下渠道商和供应商,也要保证自身充分的弹药供给。
利润表让位于现金流量表的背后,藏着的其实是车企对不确定性的焦虑,是行业从扩张期切换到出清期的标志之一。毕竟纵观商业史,企业走向没落的最后一步,往往不是找不到业务,找不到客户,而是一分钱难倒英雄汉。
04 信号四:产能逐渐向海外转移
产能出海,也是出清阶段前期另一个相对明显的信号。
美国汽车产能的海外转移,核心驱动力是规避高额关税和降低运输成本。早在 1905 年,福特就为了避开加拿大 35% 的整车关税,在当地开始了组装业务。
到 1920 年代,这种 「海外组装」 的模式已扩张至全球。福特在曼彻斯特 (1911 年)、波尔多 (1913 年) 等地设立工厂,并于 1920 年代在澳大利亚、德国、日本、墨西哥、南非等地新增了业务,到 1929 年已在 20 个国家拥有 28 个组装厂。
日本 90 年代的处理方式提供了一个更清晰的参照。国内生产从 1990 年的 1349 万台降到 1999 年的 990 万台,同期海外现地生产持续扩大。看起来像是 「把过剩产能输出去了」,但实质上,海外产能扩张替代了国内产能的必要性,国内工厂的关闭和整合才是真正的出清动作。
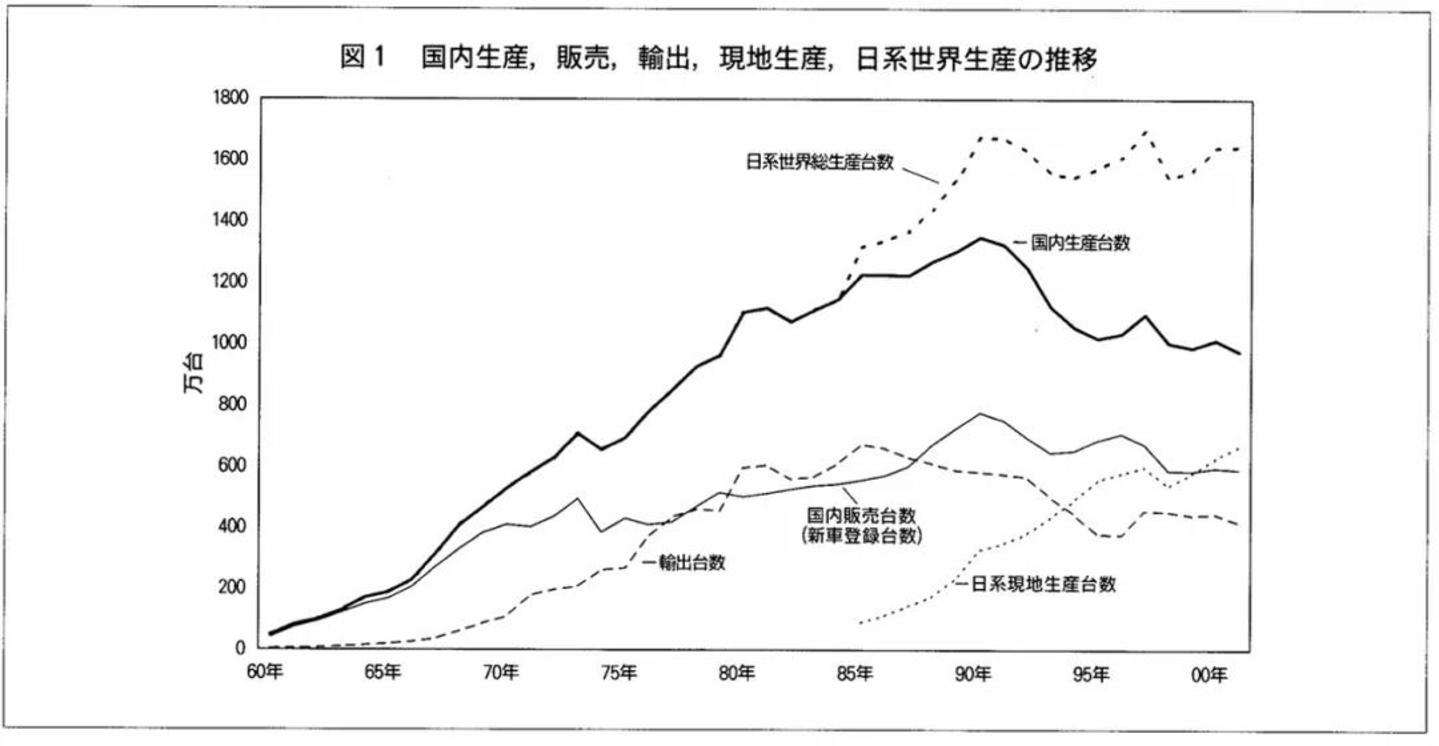
图:日本汽车 1988-1998 年产能数据,来源:《日本自動車産業の変貌》
而近两年,也是国内车企海外产能释放的强周期。据南方产业智库不完全统计,中国乘用车品牌的海外生产及组装基地已超过 130 个,2026 年进入密集投产期:
·比亚迪印尼工厂年产能 15 万辆,已投产,匈牙利工厂 40 亿欧元投资、30 万辆产能四季度投产。
·长安巴西基地 3 月投产,首期 9 万辆。
·小鹏马来西亚工厂 6 月投产
·零跑西班牙工厂 10 月投产,与 Stellantis 共线生产
·奇瑞接手日产巴塞罗那旧厂之后,又与日产签署英国桑德兰工厂代工备忘录,日系主流车企第一次在欧洲核心市场为中国品牌代工
·吉利 2.21 亿欧元拿下瓦伦西亚福特工厂 34% 股权;
·上汽宣布投资 2 亿欧元在西班牙建设欧洲首个整车基地。
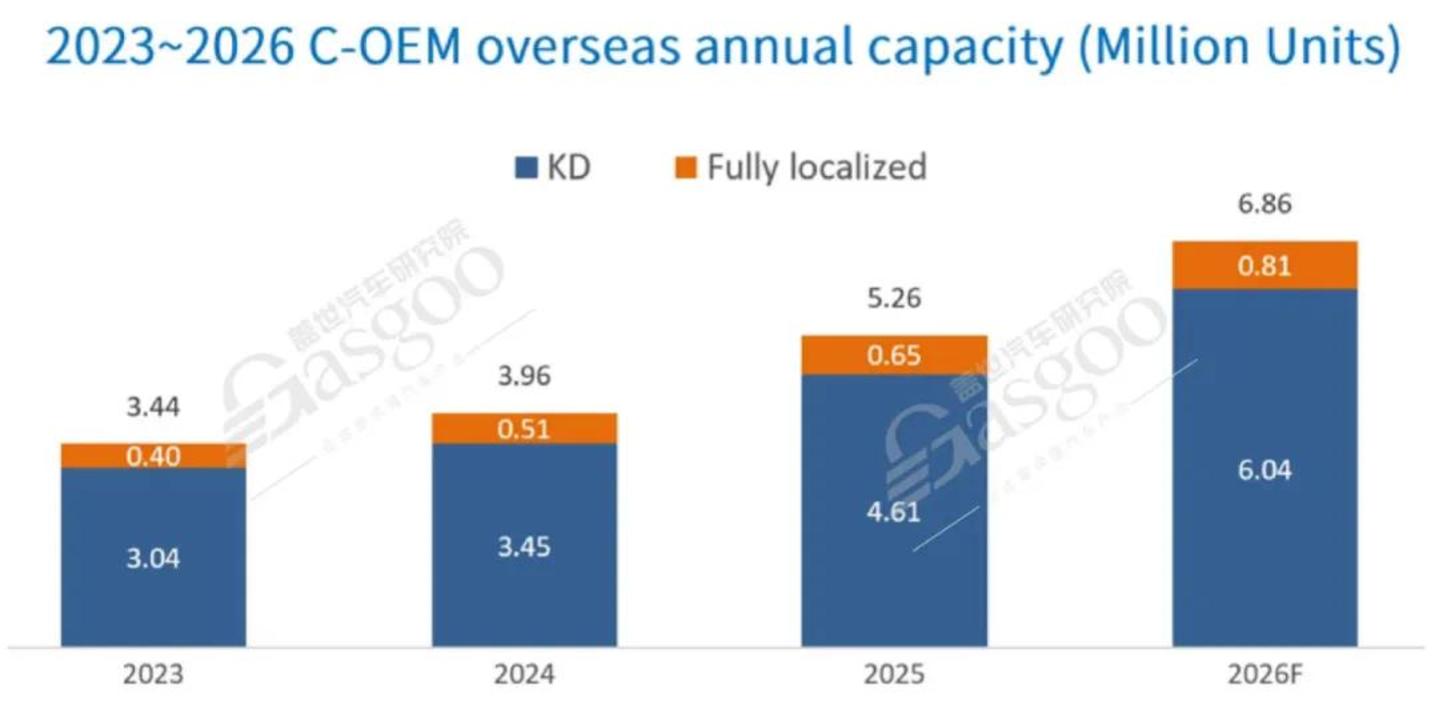
图:2023-2026 汽车产能出海趋势,来源:盖世汽车研究院
根据盖世汽车研究院数据库,到 2026 年底,中国车企海外全工艺工厂规划总产能接近 700 万辆。产能出海,是出清的另一种完成式。毕竟同样的焊装线,在国内叫过剩产能,搬到海外叫全球化布局。
四季有兴替,行业有周期,任何人都拦不住。
但出清并不意味着产业走向末路,1920 年代的底特律,通用在废墟上完成现代公司的组织革命;1991 年的名古屋,消化完产能,丰田的精益生产随后席卷全球;2008 年的斯图加特尘埃落定,大众十年后登顶世界第一。
因此,对于从业者和投资人而言,我们既需要站在更长周期的视角,去乐观的看待出清这件事,也需要承认行业即将迈入出清期的事实。
但太阳落下之后,第二天还会升起。
本文系基于公开资料撰写,仅作为信息交流之用,不构成任何投资建议