【行情分析】
新季方面,主产区进入上糖期,枣树整体长势较好。主产区阿克苏地区气温参考 19℃至 36℃,阿拉尔地区温度参考 14℃至 37℃,图木舒克灰枣产区温度参考 21℃至 38℃,市场关注降雨对新季品质影响。
销区市场,河北崔尔庄市场到车量显著增加,现货价格弱稳运行。9 月 1 日,河北崔尔庄市场到 14 车。各等级价格参考特级 7.80-9.30 元/公斤,一级 6.80-7.50 元/公斤,二级 5.60-6.30 元/公斤,三级 5.00-5.30 元/公斤。下游广东如意坊市场到货 5 车,参考市场超特 10.50-13.00 元/公斤,特级 8.50-10.50 元/公斤,一级 7.50-9.00 元/公斤,二级 6.20-7.30 元/公斤,三级 6.00-6.80 元/公斤。
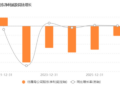
库存方面,据钢联数据显示,截止 8 月 27 日,36 家样本点物理库存 10060 吨,较上周减少 9 吨,环比减少 0.09%,同比增加 5.68%%。
出口方面,7 月出口数量 1991.5 吨,环比减少 11.53%,同比增加 11.62%;2026 年 1-7 月份累计出口数量 19827.53 吨,同比增加 4.91%。出口金额来看,7 月份出口金额环比减少 19.72%,同比减少 12.31%,达 370.82 万美元;26 年 1-7 月份红枣累计出口 4110.45 万美元,同比减少 3.85%,位于近五年低位。
期货市场,昨日主力合约 (CJ2701) 震荡偏弱。开盘 8060 元/吨,收盘 7880 元/吨,最高 8065 元/吨,最低 7855 元/吨,跌 245 元/吨,跌幅 3.02%,成交 24.50 万手,持仓量 21.59 万手,日增仓 38992 手。红枣期货仓单注册量和有效预报合计 7605 张 (折合红枣 38025 吨),当日减少 216 张。
【行情展望】
近期红枣期货主力合约延续低位震荡格局,旧季高库存仍是市场核心矛盾,陈货与新货价差扩大,主力合约围绕成本与现货区间反复磨底。从现货角度来看,中秋消费旺季不旺,产销区货源充足,样本库存去化节奏偏慢,贸易商主动补货意愿弱,短期对整体库存消化拉动有限。
新季方面,产量预计在 55 万吨左右,处于正常产量区间。因此,供强需弱格局下,市场情绪悲观,预期较弱,盘面震荡调整为主。未来关注上糖期降雨对品质影响,若新季品质分化,优质枣存在估值修复机会。
免责声明:本报告中的信息均来源于被广发期货有限公司认为可靠的已公开资料,但广发期货对这些信息的准确性及完整性不作任何保证。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述品种买卖的出价或询价,投资者据此投资,风险自担。本报告的最终所有权归报告的来源机构所有,客户在接收到本报告后,应遵循报告来源机构对报告的版权规定,不得刊载或转发。