(本文作者为 青橙财经,钛媒体经授权发布)
Related articles
文 | 青橙财经,作者丨青风,编辑丨六子
2026 年的中国新能源市场,补能成了最卷的战场。
比亚迪 3 月甩出兆瓦闪充,吉利 9 月底反手把单枪功率推到 2.2 兆瓦,两家自主品牌在超充赛道上贴身肉搏。就在所有人以为“ 超充路线” 要一统江湖的时候,吉利却在中秋假期后的第一个工作日,把一只手伸进了换电的牌桌。
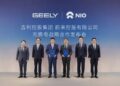
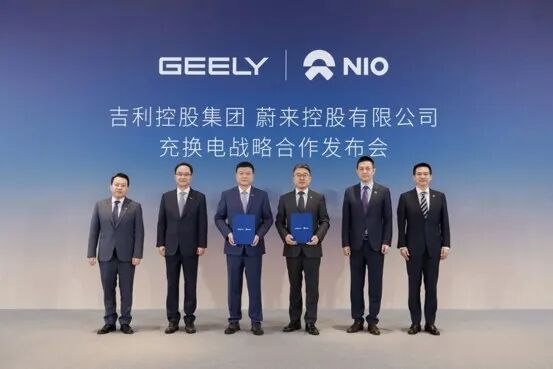
9 月 28 日,蔚来与吉利联合宣布充换电领域全面战略合作。吉利控股以易易互联 100% 股权加 6.4 亿元现金,入股蔚来能源,获得 30% 股权。蔚来能源投后估值约 160 亿元。同时,蔚来反向入股吉利旗下浩瀚能源 10% 股权。
消息发布后市场反应平静。毕竟对两家企业而言,6.4 亿元都只不过是“ 零花钱”。但仔细品味这次合作,会发现吉利在这笔交易里,做了一手漂亮的买卖。而蔚来能源也收获了此前一直“ 求之不得” 的产业背书。
01「重资产甩出去,换电网络拿过来」
先看这笔交易的本质,远不是“ 吉利投了蔚来能源” 这么简单。
根据蔚来向香港联交所提交的公告,吉利控股集团旗下子公司以所持易易互联科技 100% 股权,加上 6.4 亿元现金,认购蔚来能源新发行股权。交易完成后,吉利持有蔚来能源 30% 股权,蔚来中国继续持有 63.6% 的控股权,武汉光创持有 6.4%。
*图源双方战略合作发布会

现金 6.4 亿元是什么概念?对交易双方来说,都算不上一笔大钱。
根据财报,截至 2026 年二季度末,蔚来集团现金储备达 567 亿元,6.4 亿仅占其 1.1%;吉利汽车 2026 年上半年营收创历史新高至 1736 亿元,核心归母净利润同比增长 46%,这笔现金支出对其现金流几乎没有影响。
吉利真正拿出来的核心筹码,是易易互联这家 B 端换电公司。根据天眼查及公开信息,易易互联深耕营运车换电多年,截至 2025 年 4 月已运营超 470 座换电站,主打出租车、网约车市场,单站日均换电可达六七十次,频次远高于蔚来 C 端站点。
这份资产看似优质,实则是个重资产包袱:换电站的土地、设备、备用电池、运维团队都要持续投入,单靠吉利自身的营运车队规模,很难把成本摊薄,更难实现全国性扩张。
现在打包注入蔚来能源,由蔚来的专业团队统一运营,吉利直接甩掉了运维成本的包袱,还能按 30% 的股权比例享受后续收益,相当于把“ 成本中心” 变成了“ 投资标的”。
更划算的是网络使用权。吉利旗下曹操出行目前有超过 4.2 万辆定制营运车,吉利控股集团 CEO 安聪慧表示,以后全部会用上蔚来能源的换电网络;吉利正在开发的 Robotaxi 车队,也会全面使用换电技术,目标 2030 年累计投放 10 万辆。
按蔚来总裁秦力洪的测算,高密度换电能让营运车单日节省 90 分钟补能时间,对应营收提升 15%-20%,全生命周期运营成本最高下降 40%。仅这部分效率提升带来的收益,就已经远超 6.4 亿的现金投入。
这笔交易还留着 C 端的后手。双方约定将共建统一的 C 端换电技术标准,吉利将开发面向 C 端的换电车型。安聪慧在发布会上明确表示,吉利会在私家车领域使用换电技术,“ 我想这个产品会很快落地”。
这意味着蔚来花了十年、烧了超 200 亿元建成的换电网络,将从蔚来车主专属基础设施,变成吉利旗下品牌可共享的公共服务网络。
花小钱,拿大网络,还顺带卸下了资产包袱—— 吉利的这笔买卖,做得很精明。
02「智充+换电两手都要抓」
吉利为什么非要蹚换电这趟浑水?核心压力来自比亚迪,来自补能赛道的白热化竞争。
2026 年的新能源市场,补能体验早已和产品力、价格力并列,成为用户购车的核心决策因素。
从销量规模看,比亚迪依然占据绝对优势:8 月比亚迪新能源单月销量 44.03 万辆,1-8 月累计销量 266.8 万辆,稳居国内零售市场榜首;吉利旗下吉利、领克、极氪三大品牌 8 月新能源销量 17.59 万辆,1-8 月累计 113.55 万辆,体量上仍有约一倍差距。
*图源比亚迪
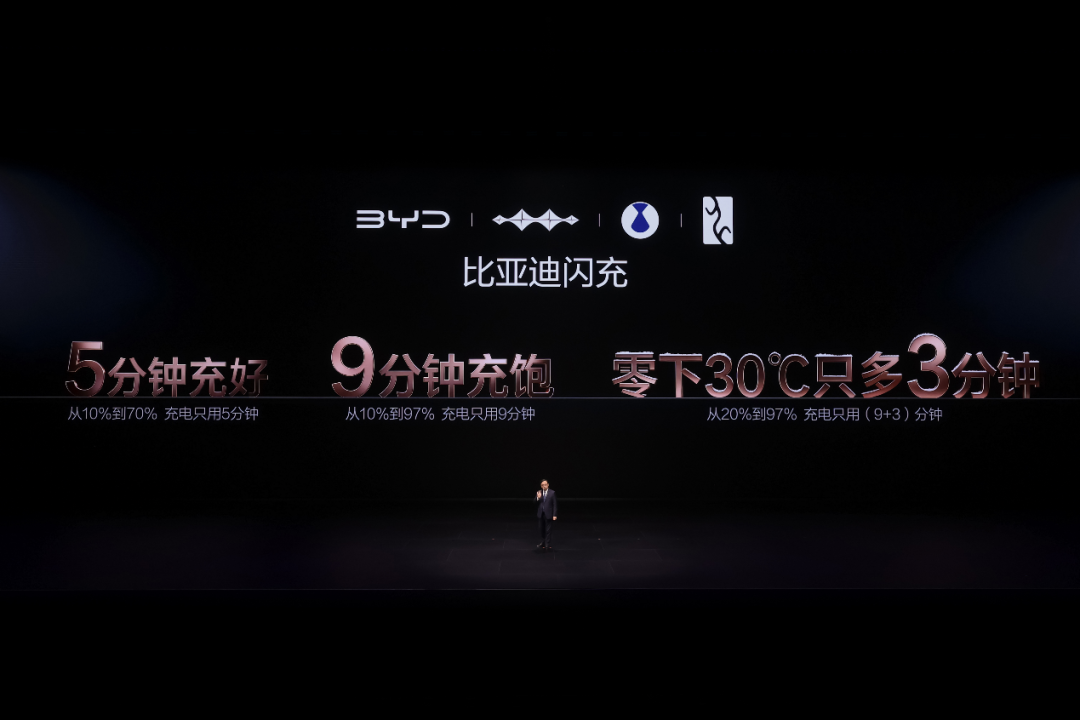
补能赛道的规模差距同样悬殊。今年 3 月比亚迪启动“ 闪充中国” 战略,第二代闪充桩单枪额定功率 1500kW,配合第二代刀片电池实现常温 10%-70% 充电 5 分钟。截至 8 月 28 日,比亚迪闪充站已落地 1 万座,覆盖全国 332 个城市,年底目标直接冲到 2 万座。
比亚迪的打法是,用电芯技术拉满充电速度,用规模效应快速下沉,把闪充做成大众市场的标配,反过来拉动整车销量。
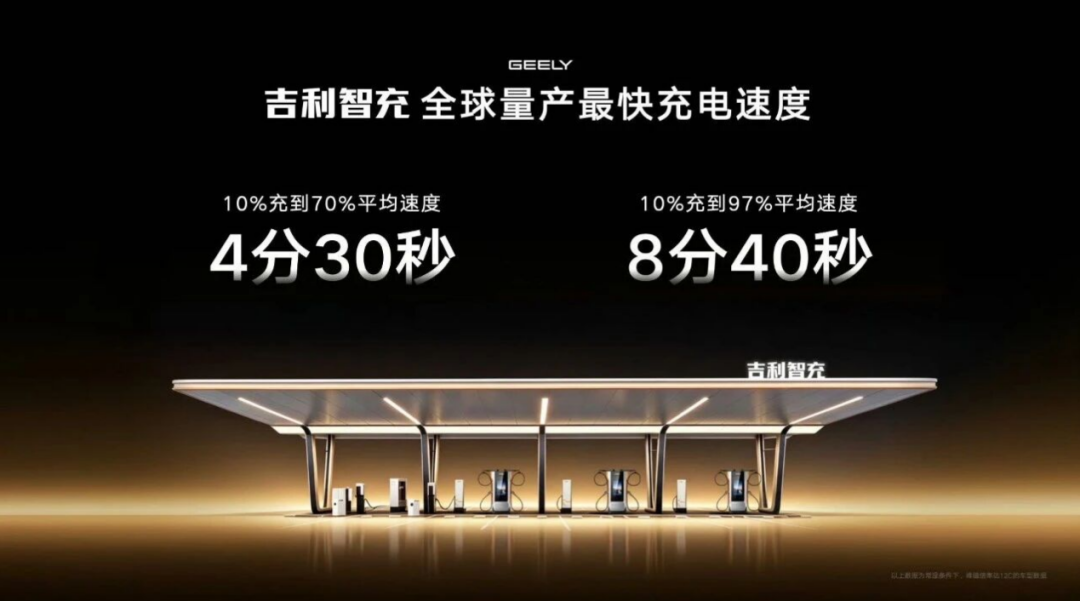
吉利原本的牌是超充技术升级。9 月 23 日,吉利刚发布第五代 AI 智充技术,单枪峰值功率 2250kW,10%-97% 充电仅需 8 分 40 秒,参数上压过比亚迪一头。配合 AI 预判温升、脉冲修复技术,号称能让电池循环寿命提升 20%,主打“ 又快又安全” 的技术牌。
*图源吉利
但技术优势抵不过规模差距。截至 2026 年 9 月,吉利旗下浩瀚能源仅在 232 个城市布局 2500 座充电站,超快充枪超 7000 把,智充站还处于落地爬坡期。而比亚迪闪充站已经破万,年底就要实现翻倍,两者的网络密度不在一个量级。
补能这件事,用户感知的从来不是峰值功率,而是“ 家附近有没有、排队久不久”,规模才是硬道理。
如果只靠超充一条腿追,吉利要砸几百亿、花两三年时间,才能追上比亚迪现在的规模,性价比太低。所以吉利选择了第二条路:换电。和蔚来合作,直接补上换电短板,形成“ 超充+换电” 双轮驱动的格局。
在充电领域,吉利依托浩瀚能源自建网络,掌握主动权;在换电领域,通过入股蔚来能源,以轻资产方式快速获取成熟的换电网络和能力。
双线布局的协同效应远不止 1+1。网络覆盖上,吉利智充主打县域下沉市场,目标 2027 年实现县县通;蔚来换电深耕核心城市与高速干线,两者叠加就能形成“ 县域有智充、核心有换电、高速全覆盖” 的全场景补能网络,用户体验反而比单一模式更优。
更重要的是,吉利拥有吉利、极氪、领克、银河等庞大的品牌矩阵,不同用户群体的补能需求差异显著:C 端私家车用户更看重超充的便捷性与品牌自主权,而 B 端营运车辆则对换电的效率和经济性有刚性需求。
用换电合作补齐规模短板,用智充技术守住高端阵地,用最小的投入快速拉平和比亚迪的补能生态差距,这确实是一步妙棋。
03「蔚来换电守得云开」
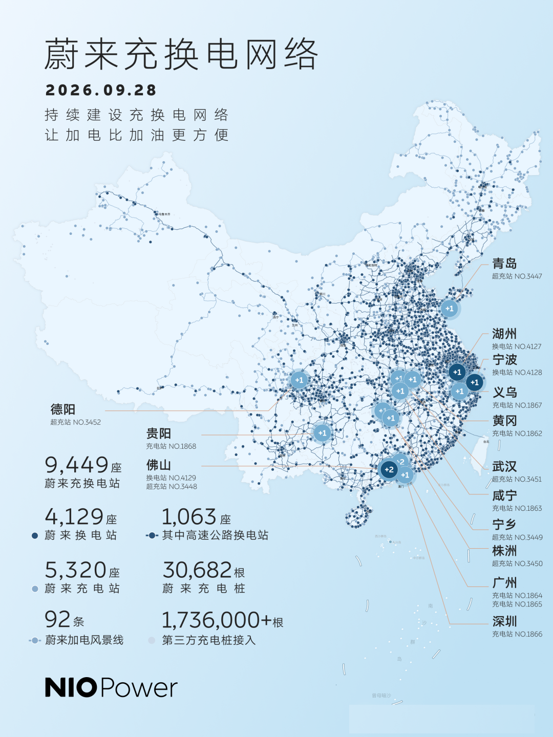
对蔚来来说,这次合作的意义同样深远。做了十年换电,累计投入超 200 亿元,建成 4136 座换电站,蔚来一直是换电路线的孤勇者,这一次终于等来一个真金白银入局的头部车企。
从最新业绩看,蔚来已经摸到了盈利的门槛:2026 年二季度总营收 321.37 亿元,同比增长 69.1%,整车毛利率提升至 18.5%,经调整净利润 0.26 亿元实现同比扭亏,已经连续三个季度保持经调整盈利。但上半年归母净亏损仍有 12.18 亿元,换电业务的重资产摊销与下沉站点亏损,依然是重要的利润拖累。
换电是一门极度讲究规模效应的生意。第五代换电站单站设备成本约 140 万元,算上电池、场地、运维,盈亏平衡点在日均 45 次换电。目前只有长三角等核心用户区域的站点能达标,大量三四线城市站点日均服务仅 30 余次,设备利用率不足七成,持续处于亏损状态。
*图源蔚来
蔚来一直想拉伙伴一起分摊成本,此前和长安、广汽、奇瑞、江汽集团等七家车企都签过战略合作协议,但这些合作大多停留在标准探讨、网络互通层面,没有真金白银的资本投入,也没有实际落地的换电车型。
吉利的加入,是第一次有整车企业拿出真实的资产、现金和未来车型来“ 押注” 换电,是双方在资本、资产、网络、运营等多维度深度融合的标志性产业实践。
这不止是钱的事,更是对换电商业模式的产业背书—— 主流车企用资本投票,认可了换电的商业价值,也直接给蔚来能源定下了 160 亿元的市场化估值,为其后续独立融资、分拆运作打开了想象空间。
公告里的细节更值得玩味:吉利拥有追加投资的选择权,而“ 新一轮融资” 的表述,也暗示双方都默认蔚来能源会作为独立公司持续推进资本化。换电业务从蔚来的“ 成本部门” 变成独立的“ 产业平台”,这一步蔚来走了整整十年。
更深层的影响在于行业标准之争。此前宁德时代以“ 巧克力换电” 体系联合 11 家车企、18 个品牌,计划 2026 年底换电站突破 3000 座,远期目标 3 万座,意图成为换电时代的“ 英特尔”。而蔚来阵营依托换电联盟 7 家车企,目标 2030 年建成 1 万座换电站,两大阵营一直在争夺行业话语权。
吉利加入蔚来阵营,相当于给蔚来的换电标准投了关键一票。吉利的销量规模、多品牌矩阵、B 端营运车体量,能大幅提升蔚来标准的产业覆盖面,助力其从“ 品牌专属标准” 向“ 行业事实标准” 演进。在与宁德时代的标准博弈中,蔚来的底气更足了。
04「写在最后」
吉利与蔚来的这笔交易,不只是两家企业的资源置换,更是中国新能源汽车产业走到存量竞争阶段的一次范式觉醒。
过去十年,行业的主旋律是跑马圈地、各自为战,车企用重资产筑壁垒,用价格战争地盘,仿佛竞争的终点就是把对手挤出牌桌。但当新能源渗透率突破 40%、当内卷的边际效益持续递减,所有人都开始意识到:没有哪家企业能靠一己之力跑完整个生态的马拉松,重复建设的高墙之下,没有真正的赢家。
从各自建网到开放共享,从零和博弈到协同共生,这或许才是中国新能源汽车真正走向成熟的标志:不再靠内卷堆砌规模,而是靠协同释放价值。
更多精彩内容,关注钛媒体微信号 (ID:taimeiti),或者下载钛媒体 App