【TechWeb】9 月 29 日消息,希音国际控股有限公司 (00625.HK) 发布 2026 年中期报告,这是该公司于 2026 年 9 月 1 日在港交所上市后的首份中期业绩。报告显示,截至 2026 年 6 月 30 日止六个月,希音净收入 201.34 亿美元,同比增长 1.0%;总订单量 5.49 亿单,同比增长 6.4%;净利润 22.99 亿美元,同比大增 111.7%。但净利润高增主要受可转换可赎回优先股公允价值收益推动,剔除相关项目后,经调整净利润为 4.99 亿美元,同比下降 55.6%。整体来看,希音呈现出 「收入韧性、订单增长、核心盈利承压」 的特征。
订单增长快于收入,商城模式改变确认口径
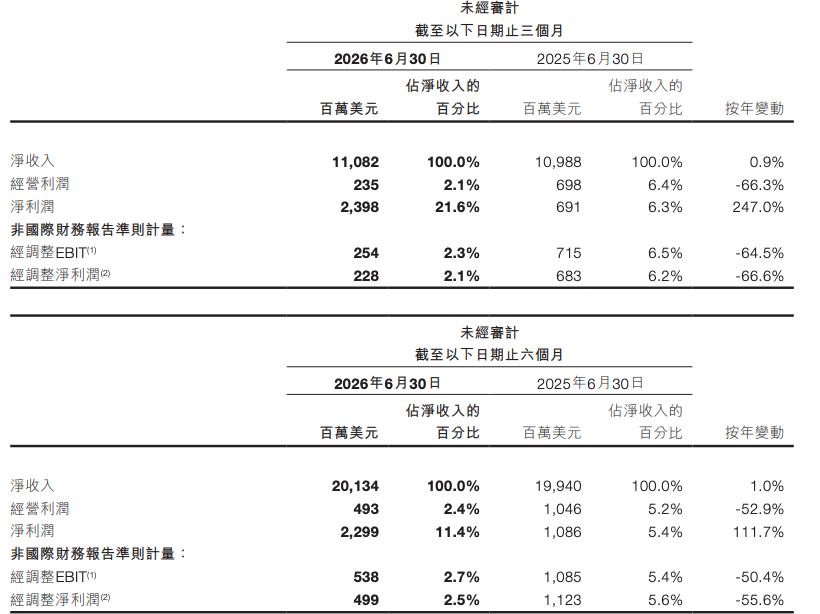
2026 年上半年,希音净收入为 201.34 亿美元,同比仅增长 1.0%;第二季度净收入 110.82 亿美元,同比增长 0.9%。同期,总订单量达 5.49 亿单,同比增长 6.4%,第二季度订单量同比增长 7.6%,已履行订单由 2025 年第二季度的 2.77 亿单增至 2.98 亿单。活跃顾客数由截至 2025 年 6 月 30 日止十二个月的 2.54 亿增至截至 2026 年 6 月 30 日止十二个月的 2.91 亿。订单与用户增长明显快于收入,主要原因是商城业务占比提升。在商城模式下,希音公司仅确认服务收入而非商品销售额,因此收入增速被结构性压低。
希音第二季度产品收入 96.76 亿美元,同比下降 3.4%;服务收入 14.06 亿美元,同比增长 44.2%,服务收入占净收入比重由 8.9% 升至 12.7%。地区表现分化明显:美国收入 24.74 亿美元,同比下降 6.0%,但降幅较第一季度 14.3% 收窄;欧洲收入 37.70 亿美元,同比下降 13.9%,主要因欧盟拟取消 150 欧元低价值货物关税豁免,希音公司提高售价并削减在线广告,导致销量下降;其他地区收入 48.38 亿美元,同比增长 21.6%,拉美等市场增长部分抵消了美国与欧洲的下滑。
经营利润下滑,净利润暴增含会计因素
希音上半年经营利润 4.93 亿美元,同比下降 52.9%;第二季度经营利润 2.35 亿美元,同比下降 66.3%。但净利润却由 2025 年上半年的 10.86 亿美元增至 22.99 亿美元,第二季度更从 6.91 亿美元增至 23.98 亿美元,同比增幅达 247.0%。这一反差的核心在于可转换可赎回优先股公允价值变动:第二季度录得收益 21.89 亿美元,上半年合计 18.61 亿美元,而 2025 年同期为零。该收益与希音公司估值变动相关,并非核心经营改善。
剔除股权激励费用、应占联营公司损益、长期投资公允价值变动及优先股公允价值变动后,希音上半年经调整 EBIT 为 5.38 亿美元,同比下降 50.4%;经调整净利润 4.99 亿美元,同比下降 55.6%。第二季度经调整净利润 2.28 亿美元,同比下降 66.6%,经调整净利率由去年同期的 6.2% 降至 2.1%。希音公司解释称,收窄主要由中东地缘局势引发的油价和运费急涨驱动;剔除该影响,经调整净利率与去年同期大致相同。希音公司主动吸收成本,未转嫁给消费者,以维持定价体验和订单增长。
第二季度销售成本 33.47 亿美元,同比下降 7.7%,占净收入 30.2%,低于去年同期的 33.0%,主要因商城模式占比增加、定价调整及成本优化。履约费用 55.87 亿美元,同比增长 18.1%,占净收入 50.4%,去年同期为 43.1%,主要受订单量增长、油价上涨和运费成本上升影响。营销费用 15.11 亿美元,同比下降 4.1%,占比 13.6%,因欧洲线上广告支出下降。技术及内容费用 2.58 亿美元,同比增长 16.7%,占比 2.3%;一般及行政费用 1.44 亿美元,同比增长 6.7%,占比 1.3%。经营费用总额 108.47 亿美元,同比增长 5.4%,占净收入 97.8%。可见,履约成本是挤压利润的核心因素。
## 现金流与资产负债:现金资源充裕,优先股转普通股重塑资本
截至 2026 年 6 月 30 日,希音公司现金资源总额 152.48 亿美元,包括现金及等价物 30.43 亿美元、受限制现金 6.60 亿美元、短期投资 115.45 亿美元。上半年经营活动所得现金流净额 12.05 亿美元,较 2025 年同期的 28.77 亿美元明显下降;投资活动所用现金流净额 17.82 亿美元,融资活动所用现金流净额 8.55 亿美元,现金及等价物净减少 14.38 亿美元。
负债方面,总负债 261.47 亿美元,其中可转换可赎回优先股 151.05 亿美元,租赁负债 11.45 亿美元。公司无银行借款或债务证券,资本负债率为零。2026 年 9 月 1 日上市后,所有优先股已自动转换为普通股,优先股公允价值变动调整不再适用于未来期间。全球发售所得款项净额约 132.14 亿港元 (约 17 亿美元),有助于改善营运资金。不过,截至 6 月底公司流动负债净额为-61.85 亿美元,累计亏损 54.60 亿美元,持续经营仍依赖上市所得及优先股转换。报告期内,公司完成收购 Everlane 100% 股权,现金代价 7800 万美元,产生暂定商誉 5700 万美元及品牌 3600 万美元,以补充女装及配饰业务。
管理层强调,LATR(大规模自动化小单快返) 与垂直一体化自营模式是业务基础,商城和品牌赋能服务是生态组成部分。未来 1 至 2 年重点包括:拓宽价格带、提升品质与合规、加强消费者沟通。品牌赋能方面,AiRZ 在第二季度订单同比增长超 50%,KIZN、BabyPhat、FashionSZN 等也取得销售里程碑。
希音公司预计 2026 年下半年外部环境仍不确定,关税逆风和物流成本波动可能持续。但第四季度涵盖双十一、黑色星期五、网络星期一和圣诞,是重要促销窗口,预计带动订单量大幅提升,希音公司对下半年经调整净利润前景持谨慎乐观态度。
【TechWeb】9 月 29 日消息,希音国际控股有限公司 (00625.HK) 发布 2026 年中期报告,这是该公司于 2026 年 9 月 1 日在港交所上市后的首份中期业绩。报告显示,截至 2026 年 6 月 30 日止六个月,希音净收入 201.34 亿美元,同比增长 1.0%;总订单量 5.49 亿单,同比增长 6.4%;净利润 22.99 亿美元,同比大增 111.7%。但净利润高增主要受可转换可赎回优先股公允价值收益推动,剔除相关项目后,经调整净利润为 4.99 亿美元,同比下降 55.6%。整体来看,希音呈现出 「收入韧性、订单增长、核心盈利承压」 的特征。
订单增长快于收入,商城模式改变确认口径
2026 年上半年,希音净收入为 201.34 亿美元,同比仅增长 1.0%;第二季度净收入 110.82 亿美元,同比增长 0.9%。同期,总订单量达 5.49 亿单,同比增长 6.4%,第二季度订单量同比增长 7.6%,已履行订单由 2025 年第二季度的 2.77 亿单增至 2.98 亿单。活跃顾客数由截至 2025 年 6 月 30 日止十二个月的 2.54 亿增至截至 2026 年 6 月 30 日止十二个月的 2.91 亿。订单与用户增长明显快于收入,主要原因是商城业务占比提升。在商城模式下,希音公司仅确认服务收入而非商品销售额,因此收入增速被结构性压低。
希音第二季度产品收入 96.76 亿美元,同比下降 3.4%;服务收入 14.06 亿美元,同比增长 44.2%,服务收入占净收入比重由 8.9% 升至 12.7%。地区表现分化明显:美国收入 24.74 亿美元,同比下降 6.0%,但降幅较第一季度 14.3% 收窄;欧洲收入 37.70 亿美元,同比下降 13.9%,主要因欧盟拟取消 150 欧元低价值货物关税豁免,希音公司提高售价并削减在线广告,导致销量下降;其他地区收入 48.38 亿美元,同比增长 21.6%,拉美等市场增长部分抵消了美国与欧洲的下滑。
经营利润下滑,净利润暴增含会计因素
希音上半年经营利润 4.93 亿美元,同比下降 52.9%;第二季度经营利润 2.35 亿美元,同比下降 66.3%。但净利润却由 2025 年上半年的 10.86 亿美元增至 22.99 亿美元,第二季度更从 6.91 亿美元增至 23.98 亿美元,同比增幅达 247.0%。这一反差的核心在于可转换可赎回优先股公允价值变动:第二季度录得收益 21.89 亿美元,上半年合计 18.61 亿美元,而 2025 年同期为零。该收益与希音公司估值变动相关,并非核心经营改善。
剔除股权激励费用、应占联营公司损益、长期投资公允价值变动及优先股公允价值变动后,希音上半年经调整 EBIT 为 5.38 亿美元,同比下降 50.4%;经调整净利润 4.99 亿美元,同比下降 55.6%。第二季度经调整净利润 2.28 亿美元,同比下降 66.6%,经调整净利率由去年同期的 6.2% 降至 2.1%。希音公司解释称,收窄主要由中东地缘局势引发的油价和运费急涨驱动;剔除该影响,经调整净利率与去年同期大致相同。希音公司主动吸收成本,未转嫁给消费者,以维持定价体验和订单增长。
第二季度销售成本 33.47 亿美元,同比下降 7.7%,占净收入 30.2%,低于去年同期的 33.0%,主要因商城模式占比增加、定价调整及成本优化。履约费用 55.87 亿美元,同比增长 18.1%,占净收入 50.4%,去年同期为 43.1%,主要受订单量增长、油价上涨和运费成本上升影响。营销费用 15.11 亿美元,同比下降 4.1%,占比 13.6%,因欧洲线上广告支出下降。技术及内容费用 2.58 亿美元,同比增长 16.7%,占比 2.3%;一般及行政费用 1.44 亿美元,同比增长 6.7%,占比 1.3%。经营费用总额 108.47 亿美元,同比增长 5.4%,占净收入 97.8%。可见,履约成本是挤压利润的核心因素。
## 现金流与资产负债:现金资源充裕,优先股转普通股重塑资本
截至 2026 年 6 月 30 日,希音公司现金资源总额 152.48 亿美元,包括现金及等价物 30.43 亿美元、受限制现金 6.60 亿美元、短期投资 115.45 亿美元。上半年经营活动所得现金流净额 12.05 亿美元,较 2025 年同期的 28.77 亿美元明显下降;投资活动所用现金流净额 17.82 亿美元,融资活动所用现金流净额 8.55 亿美元,现金及等价物净减少 14.38 亿美元。
负债方面,总负债 261.47 亿美元,其中可转换可赎回优先股 151.05 亿美元,租赁负债 11.45 亿美元。公司无银行借款或债务证券,资本负债率为零。2026 年 9 月 1 日上市后,所有优先股已自动转换为普通股,优先股公允价值变动调整不再适用于未来期间。全球发售所得款项净额约 132.14 亿港元 (约 17 亿美元),有助于改善营运资金。不过,截至 6 月底公司流动负债净额为-61.85 亿美元,累计亏损 54.60 亿美元,持续经营仍依赖上市所得及优先股转换。报告期内,公司完成收购 Everlane 100% 股权,现金代价 7800 万美元,产生暂定商誉 5700 万美元及品牌 3600 万美元,以补充女装及配饰业务。
管理层强调,LATR(大规模自动化小单快返) 与垂直一体化自营模式是业务基础,商城和品牌赋能服务是生态组成部分。未来 1 至 2 年重点包括:拓宽价格带、提升品质与合规、加强消费者沟通。品牌赋能方面,AiRZ 在第二季度订单同比增长超 50%,KIZN、BabyPhat、FashionSZN 等也取得销售里程碑。
希音公司预计 2026 年下半年外部环境仍不确定,关税逆风和物流成本波动可能持续。但第四季度涵盖双十一、黑色星期五、网络星期一和圣诞,是重要促销窗口,预计带动订单量大幅提升,希音公司对下半年经调整净利润前景持谨慎乐观态度。