Related articles
「0 元购机」 突然踩下刹车。
近日,据新浪科技报道,三大运营商旗下的金融分期业务自 9 月 24 日起全面暂停新受理。
中国移动的 「和包信用购」、中国电信的 「橙分期」、中国联通的 「沃分期」,这些曾在营业厅里被包装成 「免费领手机」「0 元购机」 的产品,如今都停止了新增办理。多地运营商员工已收到通知,三大运营商客服也均确认了此事。
对不少消费者来说,这不是一个好消息。
过去几年,「0 元购机」 是很多人换手机的重要渠道:办一个套餐,手机不用花钱,每月话费照常交,看上去几乎是白拿。
对运营商来说,这项业务能锁定高价值用户、拉动终端销量;对线下营业厅来说,它是完成业绩的重要抓手;对手机厂商来说,它是一条稳定的出货通道。
用户得了实惠,渠道有了业绩,运营商留了用户,表面上看,这是一个多方共赢的生意。
那么问题来了,一个用户得实惠、渠道有业绩、运营商能留人的业务,为什么要叫停?叫停之后,对普通用户、线下营业厅、运营商乃至手机产业链,又会带来什么影响?
01从 「白拿手机」 到 「背上小贷」,只差一个签字
如果打开黑猫投诉搜索三大运营商的名字,从弹出的结果不难发现,分期购机已经成为了他们投诉最集中的业务。
黑猫投诉平台上,相关投诉数以千计,类型高度趋同:不知情被办理贷款、以为 0 元购机实际签了分期合同、欠费导致贷款逾期、征信受影响、退订难解约难。
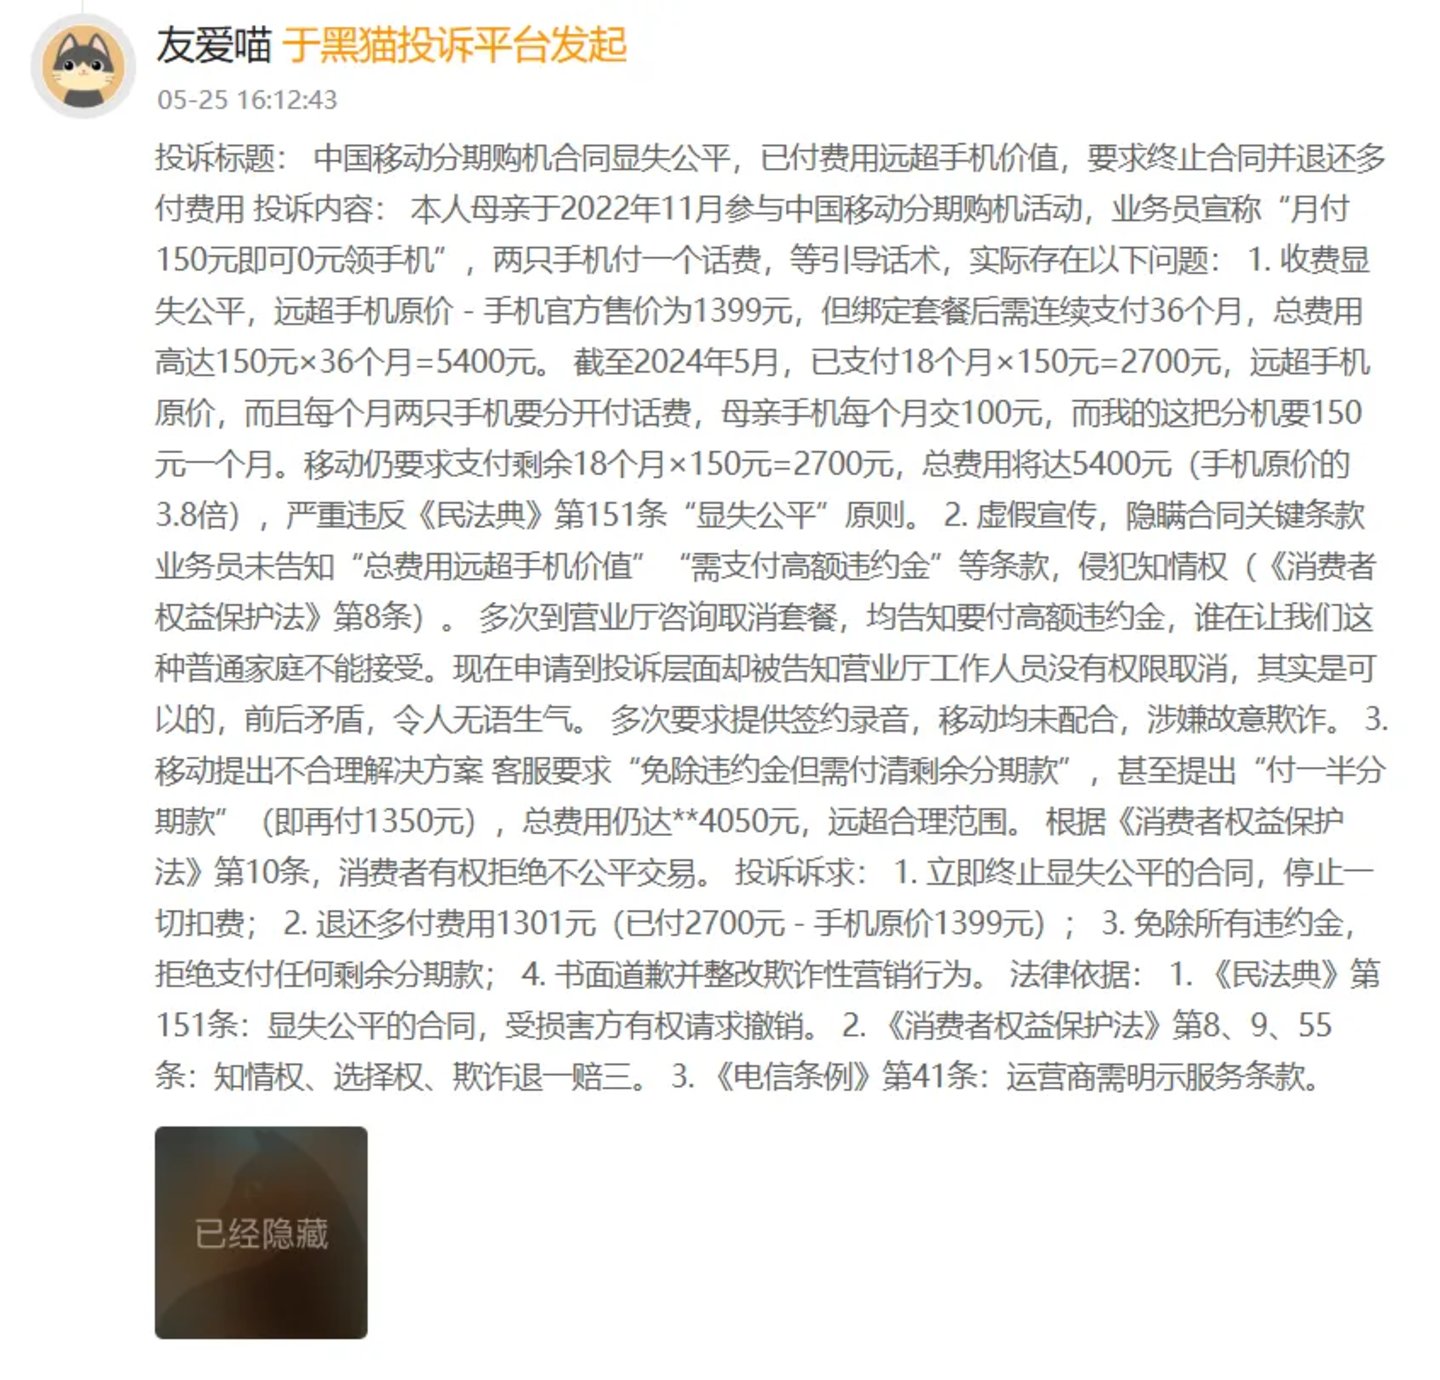
有消费者投诉称,母亲 2022 年参与中国移动分期购机,业务员说 「月付 150 元即可 0 元领手机」。手机官方售价仅 1399 元,绑定套餐后却需连续支付 36 个月,总费用 5400 元,是手机原价的 3.8 倍。多次要求取消,被告知需支付高额违约金。
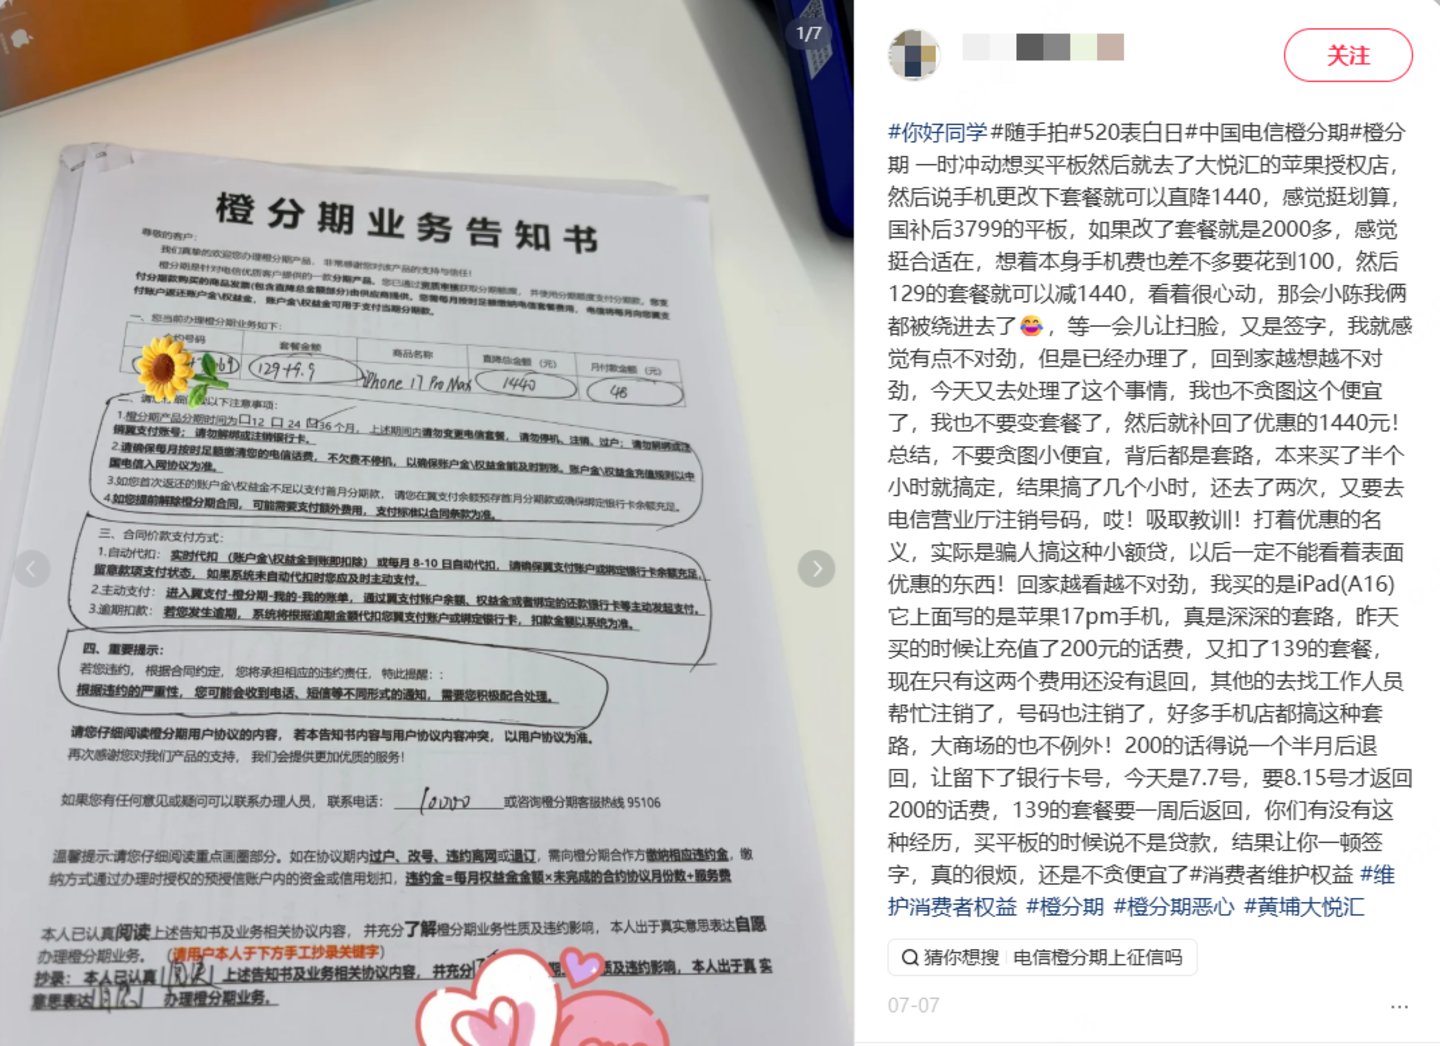
社交平台也有用户分享了在电信营业厅办理橙分期的经历:原本想买平板,店员称改套餐可直降 1440 元,看起来很划算。办理时 「一会儿让扫脸,又是签字」,回家后越想越不对,在查询下才发现自己享受的哪是什么优惠,最后还是补回了优惠差价。
像这样的投诉还有很多,都指向了同一个问题:用户以为在享受补贴,实际背上了贷款。而投诉只是表象,真正的问题在模式本身。
用户办理指定套餐时 「顺带」 分期买手机,表面是 「免费领」「0 元拿」,实质是以个人名义签了一份消费贷款合同,运营商按月以话费补贴形式替用户还贷。
这套模式的关键在于运营商把通信缴费和信用履约绑在了一起。
针对这个问题,独立电信分析师付亮曾向 21 世纪经济报道指出,在橙分期的运转流程中,消费者每月按时缴纳套餐资费,电信会以红包或补贴的形式将一部分话费返回 「翼支付」 账户,再由 「翼支付」 代用户向商业保理公司还款。
这意味着,话费一旦欠费停机,运营商的补贴就会停止,但用户的贷款合同不会停。没有补贴抵扣,贷款立刻逾期,逾期记录上报央行征信,影响的是房贷、车贷、信用卡审批。
更关键的是,这类产品涉及运营商、支付机构、金融机构多个主体,普通消费者很难理解其中的产品结构。
也就是说,过去忘交话费最多是停机;而你免费领手机之后忘了交话费,可能变成征信上的污点。
之前这套免费领手机的业务能玩得转,更多依赖于过去宽松的监管环境,但随着相关部门对违规贷款的打击,免费领手机也遭到了 「租机高息贷」 的牵连。
近年来,监管部门对年化利率 24% 以上的变相高利贷及助贷机构进行了多轮清理,而承接了下沉需求的 「租机贷」 市场也迎来了全方位清理。
租机平台以 「低门槛、灵活租」 为卖点,商品实际买断价远高于市场零售价,年化资金成本超过 80%,部分甚至超过 300%,也理所应当地成为了打击目标。
中国证券报曾指出,市场上出现以 「信用租赁」「0 元购机」「租完即送」 为噱头的 「租机套现」 业务,本质上是一种被包装成租赁的非法高息贷款。
今年以来已有多地租机中介被带走调查,多个租机 App 因违规收集个人信息被通报,多地法院通过刑事或民事判例,对这一产业链作出穿透式定性。
更关键的是,《金融产品网络营销管理办法》 于 2026 年 9 月 30 日正式实施。
这份由中国人民银行等八部门联合发布的新规明确规定:组合销售金融产品应以显著方式提醒消费者,不得违法搭售,不得将组合销售选项设定为默认同意。涉及分期付款的,不得通过片面宣传首期费用优惠等方式诱导消费。
八部门明确要求在正式实施前,金融机构和第三方互联网平台应加快整改清理与 《办法》 要求不一致的营销内容和行为。运营商过去那套依靠信息不对称、淡化贷款本质的销售模式,与这些透明化要求根本冲突。
监管正在逐年不断收紧,但运营商的粮袋子却越来越空。
2026 年 1 月 1 日起,手机流量、短信彩信和宽带接入的增值税税率从 6% 上调至 9%,三大运营商核心业务全面回归 「基础电信服务」 范畴。
在当前提速降费的政策背景下,含税套餐价格必须保持稳定,新增的 3% 税收成本只能由运营商内部消化,行业净收入预计流失约 250 亿至 300 亿元,全行业净利润面临 10% 到 15% 的定向削减。
分期购机曾是线下营业厅拉新、锁客、提升客单价的重要工具。低门槛吸引用户,拉动终端销量,合约期锁定用户长期在网。
一些营业厅为了完成 KPI,将复杂的金融产品简化成 「0 元购机」「免费领手机」 的话术,导致不少消费者以为只是话费合约,并不清楚自己签署的是消费贷款合同。
投诉、监管、渠道乱象三者叠加,最终促成了这次全面暂停。但暂停之后,又会带来什么?
02暂停之后,运营商路在何方?
在报道中,知情人士用一句话概括了这次暂停的直接影响:「预计将会对运营商线下营业厅的业绩造成一定影响。」 但 「一定影响」 这四个字,放在不同人身上,分量完全不同。
「这次对我们门店冲击非常大。」 老张在华东某三线城市经营一家运营商合作营业厅。据其所述,过去门店终端销量里,分期合约占到了大头,尤其节假日,「0 元购」 就是最好的钩子。
「用户可能本来只是进来看看,一听手机不用花钱,套餐反正也要用,很容易就办了。现在这个钩子没了,进店量肯定掉,接下来几个月业绩肯定会受影响」,「不光是手机卖不动,合约期锁不住用户,后面宽带、副卡这些业务也跟着受影响。」
但不是所有营业员都愁眉苦脸,入行不久的小李在一家电信合作营业厅工作,在她眼里被叫停的 0 元购倒像给她卸下了担子。
她向超聚焦表示,「说实话,我反而松了口气。中秋国庆本来是最忙的时候,放在以前业绩压力绝对不会小,每单都要扫脸、签字、解释流程。有些客户办完回家一琢磨觉得不对,又跑回来闹,我们夹在中间很难做。现在停了,肯定会少很多扯皮的事,工作量确实轻了。」
而分期下线后的空白如何补齐,据业内人士透露,一线已经有了 「替代」 方案,即先存话费按月返。
对于这个方案对客户的吸引力高低,也有人表示了质疑:「以前是先拿手机后交钱,感觉像白拿;现在先交一笔钱再慢慢返,吸引力差远了,绝对不可能补上分期合约的缺口」,某运营商的工作人员花姐表示。
也有从业者认为,分期业务的下线未必是终点,也可能只是暂停。
老周在某地市做渠道商,他表示这已经不是第一次下架。「之前也有过调整,整改之后又上线了。关键看怎么合规。」
他说,这次和以前不一样的地方在于,监管的口径更明确了,「以前是擦边球,现在要求你把贷款合同摆在明面上,把风险讲清楚,把选择权还给用户。如果真能做到这些,分期购机未必不能回来。但问题是,真做到这些,它还是原来那个 0 元购机吗?用户还会像以前那样冲动下单吗?」
这些声音都指向同一个现实:分期购机暂停,线下渠道的旧玩法玩不转了。
短期看,门店业绩承压,一线员工感受分化;长期看,用户征信安全多了一层保护,但运营商和渠道必须找到新的留住用户的方式,而这,或许才是三大运营商线下营业厅要面临的最大挑战。