【铝】旺季消费继续改善,去库支撑铝价反弹
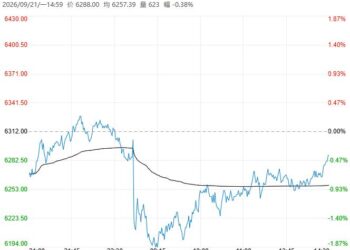
上周五美元指数继续走弱,外盘铝价延续上行走势。LME 三月期铝价涨 0.3% 至 3300 美元/吨。国内日盘震荡调整,夜盘低开后震荡反弹,沪铝主力合约轻微收低于 24375 元/吨。
早间现货市场总体偏稳。华东市场下游维持一定采购量,贸易商接货交单,持货商挺价出货,主流成交价格在 24370 元/吨上下,与期货基本平水。华南市场交投偏弱,下游刚需少采,持货商挺价不成,主动下调报价,主流成交价格在 24580 元/吨上下。宏观、地缘利空暂尽,市场风险偏好回归有利于铝价反弹。虽然海湾地区复产推进,东南亚等地区新产能投产,全球供应趋: 增,但当前短缺的现状仍未扭转。国内旺季消费继续回暖,海外供应短缺继续带动国内铝材、铝制品出口。国内供应则仍以轻微变化为主。库存继续去化,这给予铝价较强支撑。操作上建议回调偏多对待,仍需关注宏观地缘扰动。
广告
【铸造铝合金】消费改善有限,仍跟随铝价波动
上周铝合金期货夜盘窄幅波动,主力合约轻微收高于 23790 元/吨。
传统旺季,终端市场边际向好,压铸企业订单稳中有增,但回暖相对缓慢。再生铝合金企业开工近期也有所上升。供需均有一定增加再生铝合全锭库存变化也不胆显短期供零基本面仍缺乏有力驱动,继续跟上铝价波动。短线建议逢低偏多对待。