新华财经北京 9 月 4 日电 (刘润榕) 人民银行 4 日不开展逆回购操作,因当日有 200 亿元 7 天期逆回购到期,公开市场实现净回笼 200 亿元。
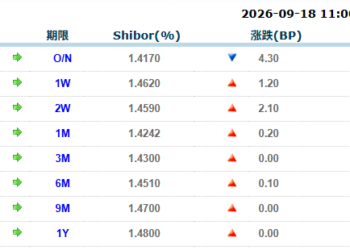
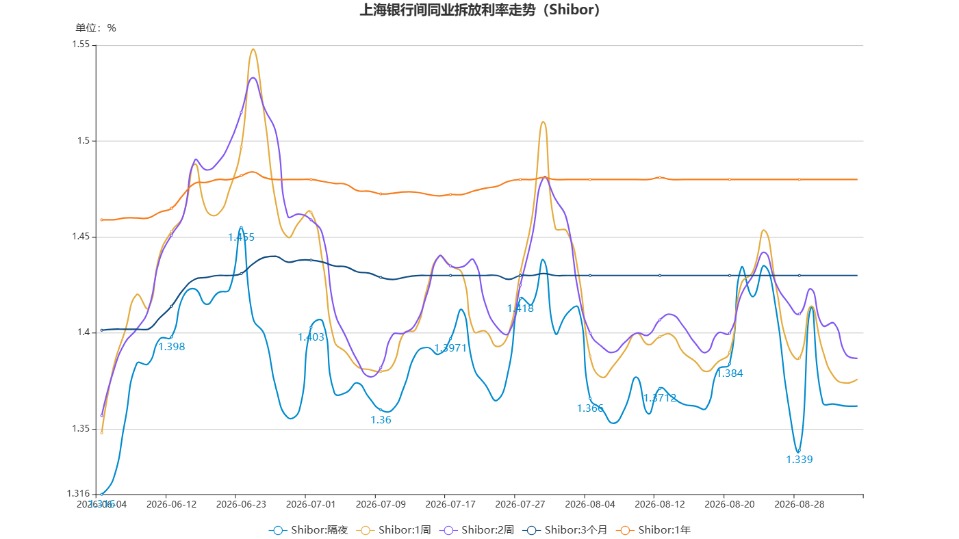
上海银行间同业拆放利率 (Shibor) 延续窄幅震荡。具体来看,隔夜 Shibor 持平于 1.3620%;7 天 Shibor 涨 0.2BP,报 1.3760%;14 天 Shibor 跌 0.21BP,报 1.3869%。
上海银行间同业拆放利率 (9 月 4 日)
来源:全国银行间同业拆借中心
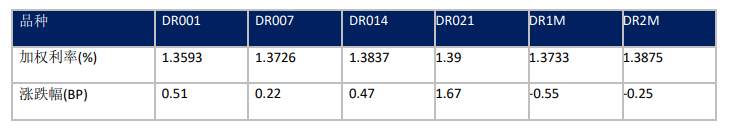
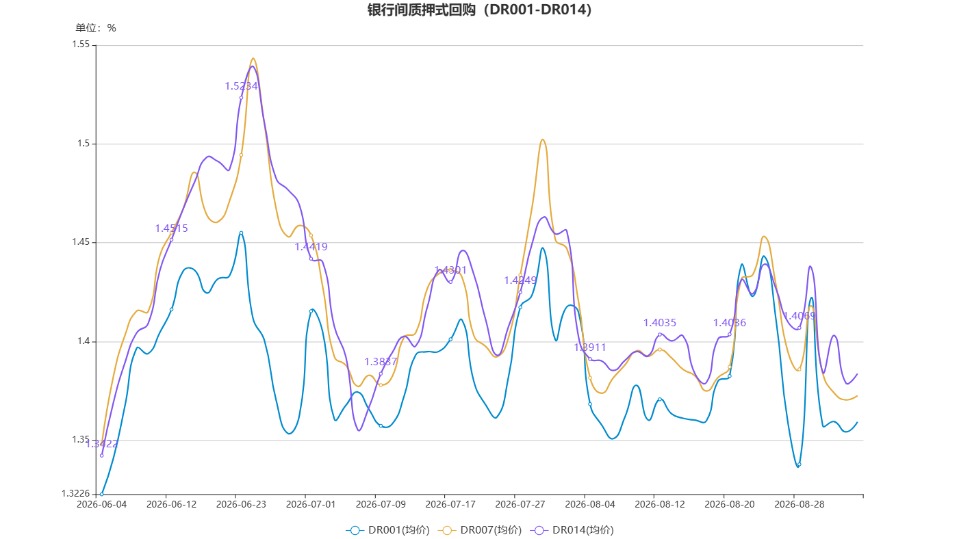
银行间质押式回购市场方面,短期资金利率波动幅度未超过 1BP。DR001 加权平均利率涨 0.51BP 至 1.3593%;DR007 加权平均利率上行 0.22BP 报 1.3726%;DR014 加权平均利率上行 0.47BP 至 1.3837%。
货币市场利率 (9 月 4 日)
来源:全国银行间同业拆借中心
据上海国际货币经纪公司交易员消息,4 日资金面总体呈现上午宽松、下午均衡态势。具体来看:早盘开盘市场资金充裕,大行国股行融出较多,需求很快得到满足。早盘隔夜回购押利率存单成交在 1.37%-1.38% 区间,押信用成交在 1.39%-1.41% 区间,7D 质押利率存单成交在 1.39%-1.40% 区间,质押信用报价在 1.40%-1.42% 区间;14D 报价在 1.40%-1.42% 区间。公开市场操作后市场继续延续宽松态势,隔夜押利率存单成交在 1.36%-1.37% 区间,押信用在 1.39%-1.40% 区间;7D 押利率存单成交在 1.38%-1.39% 区间,押信用成交在 1.39%-1.41% 区间;14D 质押利率成交在 1.40% 左右,质押信用成交在 1.41%-1.42% 区间。临近上午收盘,隔夜回购押利率稳定在 1.36% 左右,押存单成交至 1.38% 附近。午后开盘,资金面依然延续宽松态势,隔夜质押利率成交在 1.36%,质押存单成交在 1.37% 附近,7D 质押利率成交在 1.39% 附近。临近尾盘,隔夜供给略有减少,资金面趋向均衡,非银隔夜质押利率成交稳定在 1.37%,质押存单成交在 1.38% 附近。
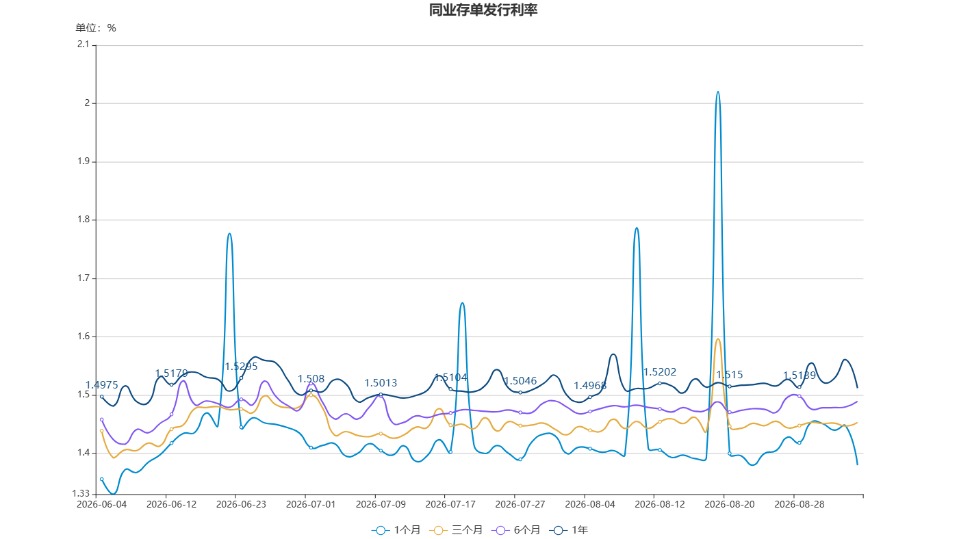
同业存单方面,存单二级市场整体交投活跃,同昨日收盘相比,除 9M 期限不变外,其余各期限成交收益率下行。其中 1M 国股大行日终收在 1.4275% 附近,较昨日下行约 0.75BP;3M 国股大行日终收在 1.4375% 附近,较昨日下行约 0.25BP;6M 国股大行日终收在 1.4575% 附近,较昨日下行约 0.25BP;9M 国股大行日终收在 1.475% 附近,持平昨日;1Y 国股大行日终收在 1.483% 附近,较昨日下行约 0.2BP。1Y 与 9M 相差 0.8BP,较昨日收窄 0.2BP;9M 与 6M 相差 1.75BP,较昨日拉宽 0.25BP;6M 与 3M 相差 2BP,较昨日没有变化;3M 和 1M 相差 1BP,较昨日拉宽 0. 5BP。
【今日关注】
•中国人民银行 9 月 4 日发布消息称,为保持银行体系流动性充裕,中国人民银行将于 9 月 7 日以固定数量、利率招标、多重价位中标方式开展 5000 亿元买断式逆回购操作,期限为 3 个月 (89 天),到期日为 2026 年 12 月 5 日 (遇节假日顺延)。9 月份将有 5000 亿元 3 个月期买断式逆回购到期。这意味着,当月 3 个月期买断式逆回购为等量续作。
•9 月 4 日,中国人民银行召开党委扩大会议暨党建工作领导小组会议。会议要求,全系统要坚持以正确政绩观引领金融高质量发展,立足央行职能职责,坚持为人民出政绩、以实干出政绩,落实好 「十五五」 规划纲要各项任务,实施好适度宽松的货币政策,高质量推进金融 「五篇大文章」,稳妥化解重点领域风险,稳步深化金融改革和对外开放,进一步提升金融管理和服务水平,确保党中央各项决策部署落地见效,努力创造更多经得起实践、人民、历史检验的实绩。
•近日,《银行保险机构信息披露管理办法 (征求意见稿)》 向社会公开征求意见。金融监管总局有关司局负责人表示,《办法》 统一了银行保险机构的信息披露要求,明确信息披露内容、披露方式和披露时间,要求银行保险机构建立信息披露管理制度,压实董事、监事和高级管理人员责任。进一步完善了监管框架,规定了监管评价、现场检查和非现场监管、监管问询、监管措施、行政处罚等监管手段。同时,根据不同机构类型特点制定了差异化的信息披露要求。
•国家金融监督管理总局就 《中华人民共和国保险法 (修订草案征求意见稿)》 公开征求意见。
编辑:幸骊莎
声明:新华财经 (中国金融信息网) 为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115