新华财经北京 9 月 17 日电 隔夜,美联储一致决定加息 25 个基点,将联邦基金利率目标区间上调至 3.75%—4%,这是自 2023 年 7 月以来的首次加息。更重要的是,点阵图显示,18 名与会者中有 16 人预计今年至少还需要加息一次,意味着年底前政策利率可能升至 4% 以上。
声明显示,尽管不确定性依然高企,部分原因在于地缘政治局势,但国内支出仍具韧性;就业增长与劳动力规模增长保持同步,失业率变化不大;美联储上调今明两年经济增速预期,并上调今年通胀预期,预计 2029 年通胀将回归 2% 目标。
Related articles
此外,政策路径预期也明显上移。联邦基金利率预计在 2026、2027、2028 和 2029 年分别为 4.1%、4.1%、3.9% 和 3.6%,长期水平为 3.2%。这反映出在经济增长更强、失业率更低且通胀压力略高的背景下,政策利率可能会略高于此前预期。
最短的发布会
美联储主席沃什一贯主张,政策制定者应少说话。此次美联储政策会议后的例行新闻发布会时长约 30 分钟,为 2011 年美联储主席开始举行例行新闻发布会以来最短的一次。
沃什坚持不提前预示美联储未来行动的承诺,聚焦于本周会议以及美联储官员目前对经济的看法。沃什表示,在两次会议之间,有三件事发生了变化:近几周公布的数据表明美国经济表现强劲,尤其是劳动力市场;整个夏季通胀率仍处于较高水平,明显高于美联储设定的 2% 同比通胀目标;地缘政治因素也促使美联储改变了对经济前景的判断。
美国总统特朗普显然对此并不满意。他在 Truth Social 上写道,美国利率 「应该是 1% 或更低,因为我们是世界上最好的信用体——而且遥遥领先」。他同时要求美联储 「降低美利坚合众国的利率,而且要快」,并称美国正在吸引大量新的投资。
此外,美联储还改变了发布会现场的座位安排。以往主要报纸和通讯社的记者占据前排,如今座位按媒体名称字母顺序排列。法新社因此获得前排席位,华尔街日报和路透社的记者则被移至后排。与此同时,新闻发布会制度的未来走向尚不确定。沃什设立的其中一个特别工作组专门负责研究沟通机制。该工作组的评估范围涵盖新闻发布会等多种沟通方式,意味着发布会制度本身也可能面临被取消的命运。
进一步加息大门未关
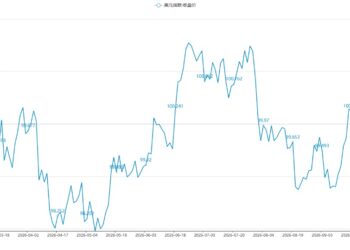
美联储加息靴子落地,美元指数大幅拉升,站上 100 关口,最终收涨 0.7%,创 6 月 17 日以来最大单日涨幅。基准 10 年期美债收益率深 V 反弹,维持在 5% 心理关口上方。
市场分析师 Chris Anstey 表示,美联储加息日的波动更多来自新闻发布会,而非 FOMC 声明。美联储主席沃什的表述似乎只是略微放大了最新点阵图和利率决定所传递的基调。总体而言,发布会偏鹰。尽管沃什没有提供具体的前瞻性指引,但当他表示他和同事所做的是撤除 「一剂宽松」 时,这在我看来意味着,除非数据发生变化,否则他对进一步加息持开放态度。
LPL Financial 首席经济学家 Jeffrey Roach 表示,沃什和委员会其他成员正凭借对抑制通胀的专注建立良好声誉。鉴于当前的经济形势,委员会已经完成了所需的工作。展望未来,随着地缘政治冲突缓和,通胀问题的讨论焦点可能会集中在改善的幅度上。
美国资管公司 Principal Asset Management 首席全球策略师 Seema Shah 认为,现在市场的争论已从利率是否会再次上升,转向未来还会有多少次加息。此次决议投票结果表明,能源价格上涨和顽固通胀已让鸽派也加入进来,使得 「一次到位」 的可能性极低。鉴于市场已定价多次加息,决策者可能需要至少再加息一次,以维护公信力。
Corpay 首席市场策略师卡尔·沙莫塔表示,美联储这次果断加息获得了所有 FOMC 委员的支持,并同时上调利率预期,这将大大有助于恢复市场对美联储抗击通胀决心的信心,并有助于消除压制美元表现的一大阻力。
真正危险的变化还在后面?
《华尔街日报》 首席经济记者、「美联储传声筒」Nick Timiraos 认为,这次加息标志着美联储重新转向收紧政策。
为防止劳动力市场恶化,美联储在 2024 年开始降息,并于 2025 年末连续三次降息,但这一担忧最终没有兑现。与此同时,通胀没有像美联储预期的那样下降,这使经过通胀调整后的实际政策利率反而低于美联储开始降息时的水平。
美联储主席沃什于今年 5 月上任后,曾承诺解决通胀持续超过 2% 目标的问题。美联储最新声明称,经济活动仍在稳健扩张,就业增长与劳动力增长基本同步,但通胀依然偏高;此次加息旨在推动通胀更及时回到 2% 的目标。
Timiraos 指出,这一决定与白宫此前对通胀和货币政策的描述形成反差。特朗普及其盟友此前曾将加息压力主要归因于对沃什立场不友好的美联储委员会成员,而沃什本人一年前还认为,美联储当时降息太慢。如今,由特朗普提名的沃什主持了三年来首次加息。
美联储面对的核心问题已经改变:政策讨论不再只是一次能源冲击是否值得回应,而是经历多轮冲击之后,什么证据才能让官员重新相信通胀会持续回到 2%。
编辑:王姝睿
声明:新华财经 (中国金融信息网) 为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115