作者:刘郁,兴业证券首席经济学家、经济与金融研究院副院长
Related articles
新华财经北京 9 月 17 日电 美联储加息如期落地,委员一致投票支持加息。以史为鉴,如何看待本轮加息周期?在笔者看来,美联储在 20 世纪 90 年代末互联网周期的经验,对当前具有参考价值。这一判断并非简单类比,而是因为当前宏观环境与当时既有可比之处,也存在明显差异。
回顾 1999—2000 年,美联储先撤回了 1998 年 (亚洲金融危机) 的应急式降息幅度 (75bp),随后应对需求增长快于潜在供给、劳动力市场偏紧的压力,再度加息 100bp,累计加息 175bp 至 6.5%。从这一过程看,美联储彼时的加息并非单纯针对已高企的通胀,而是更侧重于前瞻性防范劳动力市场趋紧和需求过强带来的通胀风险。
具体来看,1999—2000 年,美联储启动加息时,美国通胀不高,而劳动力市场偏紧。1999 年 5 月,美国 CPI 和核心 CPI 同比分别为 2.1% 和 2.0%,失业率为 4.2%。6 月 30 日,美联储加息 25bp 至 5.0%,指出金融市场紧张缓解、海外经济企稳,1998 年针对亚洲金融危机的应急式宽松已无需全部保留,同时关注劳动力趋紧带来的通胀风险。
此后,1999 年 8 月、11 月,美联储又连续两次各加息 25bp,三次加息的幅度恰好抵消此前一轮降息。进入 2000 年,美联储又加息三次,2 月和 3 月均为 25bp,而 5 月 16 日加息 50bp 至 6.5% 的政策利率峰值。在这期间,美联储更强调需求增长持续超过生产率推动的潜在供给增长,未来工资与物价面临上行压力。笔者认为,这一政策逻辑对理解当前加息有借鉴意义:当需求增长快于供给潜力时,联储也可能选择前置收紧。
更为重要的是,技术进步提高了 1999—2000 年的生产率,对应中性利率抬升。美国统计部门事后核算显示,IT 产业对 1995—1999 年产出增长的贡献接近三分之一。信息处理设备和软件资本深化,对私人商业劳动生产率增速的贡献,由 1990—1995 年的 0.4 个百分点升至 1995—2000 年的 0.9 个百分点。前者衡量产出贡献,后者衡量生产率贡献。笔者认为,生产率改善可以缓和通胀压力,但增长中枢抬升对应更高的实际利率。
不过,历史经验并非简单重复。当前 AI 周期与互联网周期存在差别,至少体现在三个方面。
首先,本轮加息前的政策利率相对低一些。2026 年 9 月 16 日,美联储以 12:0 的投票结果决定加息 25bp,将联邦基金利率目标区间升至 3.75—4.0%。委员会指出,国内支出具有韧性,生产率增长强劲,资本投资稳健,通胀仍处于高位,此次加息有助于推动通胀更及时地回到 2% 的目标。本轮加息前 3.5—3.75% 的目标区间,低于 1999 年加息前的 4.75%。笔者认为,后续仍需加息多少,取决于实际利率相对中性水平的位置,以及需求和通胀对金融条件收紧的反应。
其次,互联网后期,美国处于财政盈余,而近年美国维持偏高赤字率。1996 财年联邦赤字占 GDP 的 1.3%,2000 财年则实现 2.3% 的盈余。根据 CBO 2026 年 8 月更新的赤字预测值,2026 财年赤字约占 GDP 的 6.4%。就理论而言,当前美国赤字偏高,如财政收紧则可抑制经济和通胀,但财政收紧需要美国国会通过,难度偏大。美债利率继续大幅上升,才可能触发美国财政整顿。
最后,AI 对需求和供给的影响不同步。资本开支率先创造需求,而生产率提升供给,相对滞后。与 1999—2000 年互联网提升劳动生产率形成对照,当前 AI 主要拉动资本开支,采购芯片、建设数据中心和扩建电网,会较快增加设备与施工需求,生产率提升尚未有足够数据支持。在资本开支先拉动需求、生产率改善相对滞后的情景下,通胀压力持续时间偏长。
尽管存在这些差异,互联网周期的核心启示仍值得重视。技术进步既能扩大供给,也会提升资本回报和融资需求。笔者认为,判断本轮加息幅度,需要区分压制阶段性经济过热的逆周期政策,还是与增长中枢抬升相适应的中性利率上移。若适度收紧,即可推动需求和通胀降温,可将加息 50—75bp 作为本轮加息周期的基准情景。市场已定价年底之前还有一次 25bp 的加息,而且明年还要加息 50bp 以上,加息定价已较为充分。若后续生产率加速,且通胀黏性延续,加息幅度可能进一步扩大至 100bp 以上。
进一步看,长期内 AI 技术红利对政策利率的影响具有 「两面性」:一方面,资本回报率的抬升催生融资需求,结构性推高中性实际利率,迫使美联储抬高政策中枢以维持应有的紧缩力度;另一方面,生产率抬升,会压降单位劳动成本与通胀中枢,从而减少加息压力。两者叠加,生产率的改善将推升增长同时抑制通胀,加息幅度大小取决于两个效应的相对强弱。
除了增长和生产率因素,本轮加息还面临能源价格这一外部变量。本轮加息的另一背景是油价大涨,而通胀扩散的迹象还不明显。自 2026 年 5 月以来,美国通胀出现降温迹象,这一趋势并未被 8 月的能源价格反弹完全打断。从 CPI 分项 3 个月环比折年率超过 3% 占比来看,7 月 41.1%、8 月 39.7%,较 5—6 月的 46—48% 进一步下降,明显低于 2—4 月的 50%+。8 月 CPI 环比反弹,更多是能源等个别分项的推动,而非物价广泛扩散。笔者认为,如后续油价回落,且确认通胀仍未出现广泛扩散,似乎不存在因通胀而大举加息的基础。不过如油价持续处于高位,继续加息的必要性将会上升。
基于以上分析,综合来看,本轮加息周期启动后,出于抑制经济过热和通胀的目的,可能至少还会加息 25bp。美联储点阵图指向今年年底之前还有一次 25bp 的加息 (沃什仍未给出预测),与市场预期差别不大。至于 2027 年是否继续加息,取决于美国后续的增长和通胀数据。如 AI 资本开支延续偏高增速,无论生产率是否增长,2027 年加息的可能性都较大,加息周期的终点或介于 4—5% 之间。受制于债务压力,本轮加息至 5% 以上的概率不高,除非确认生产率得到了大幅提升。
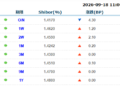
资产方面,美联储加息,提升美联储可信度,有助于在短期内稳住长端,推动曲线平坦化。加息决议落地后,2 年期美债收益率上行 14bp 至 4.74%,10 年美债上行 8bp 至 5.02%。拉长来看,美债长端利率上行受到油价上涨、财政赤字和 AI 资本开支三重拉动,油价在 1—6 个月窗口可能出现转跌,但赤字和 AI 资本开支两大结构性因素,在短期逆转的可能性不高,长端利率继续上行的风险仍然存在,10 年美债利率可能上行至 5.2—5.5% 区间。
汇率与黄金方面,受益于加息周期启动,以及美国经济相对强于欧洲经济,美元可能继续小幅走强,风险在于日本央行是否明显加快加息节奏,推动日元走强。受美债利率上行、美元走强影响,黄金在短期面临逆风,后续走势取决于美国经济过热叙事、债务不可持续叙事的相对强弱。如美债利率继续上行,有助于抑制过热,同时导致债务压力进一步上升,对黄金形成中期利好。
编辑:王菁
声明:新华财经 (中国金融信息网) 为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115