Related articles
文 | 新立场 Pro
4 月 17 日上午 9 点半,黄晓煌和陈航在香港交易所敲响铜锣。十五年前,他们和朱皓一起从美国回到杭州创业,一年多没有融到一分钱;十五年后,群核科技成为 「杭州六小龙」 里第一家上市公司。黄晓煌当天接受采访,说了 11 次 「活下来」 和 「活着」。
这很符合群核过去十五年的经历,黄晓煌见过太多公司在风口里迅速变成明星,又在几年后消失。群核自己做过 GPU 云渲染、O2O、家装 SaaS、工业 4.0、国际化,再到今天的空间智能。黄晓煌总结这家公司的做法是 「坚壁清野,步步为营」,活得久比一时亮眼重要。
资本市场给它的第一次定价,却一点也不谨慎。群核最终以上限价 7.62 港元发行,香港公开发售获得约 1591 倍认购。上市首日收于 18.6 港元,涨幅 144%;随后一个交易日继续上涨。到 4 月 21 日,股价最高达到 48.5 港元,市值一度超过 800 亿港元。三个交易日,群核的价格变成发行价的六倍多。
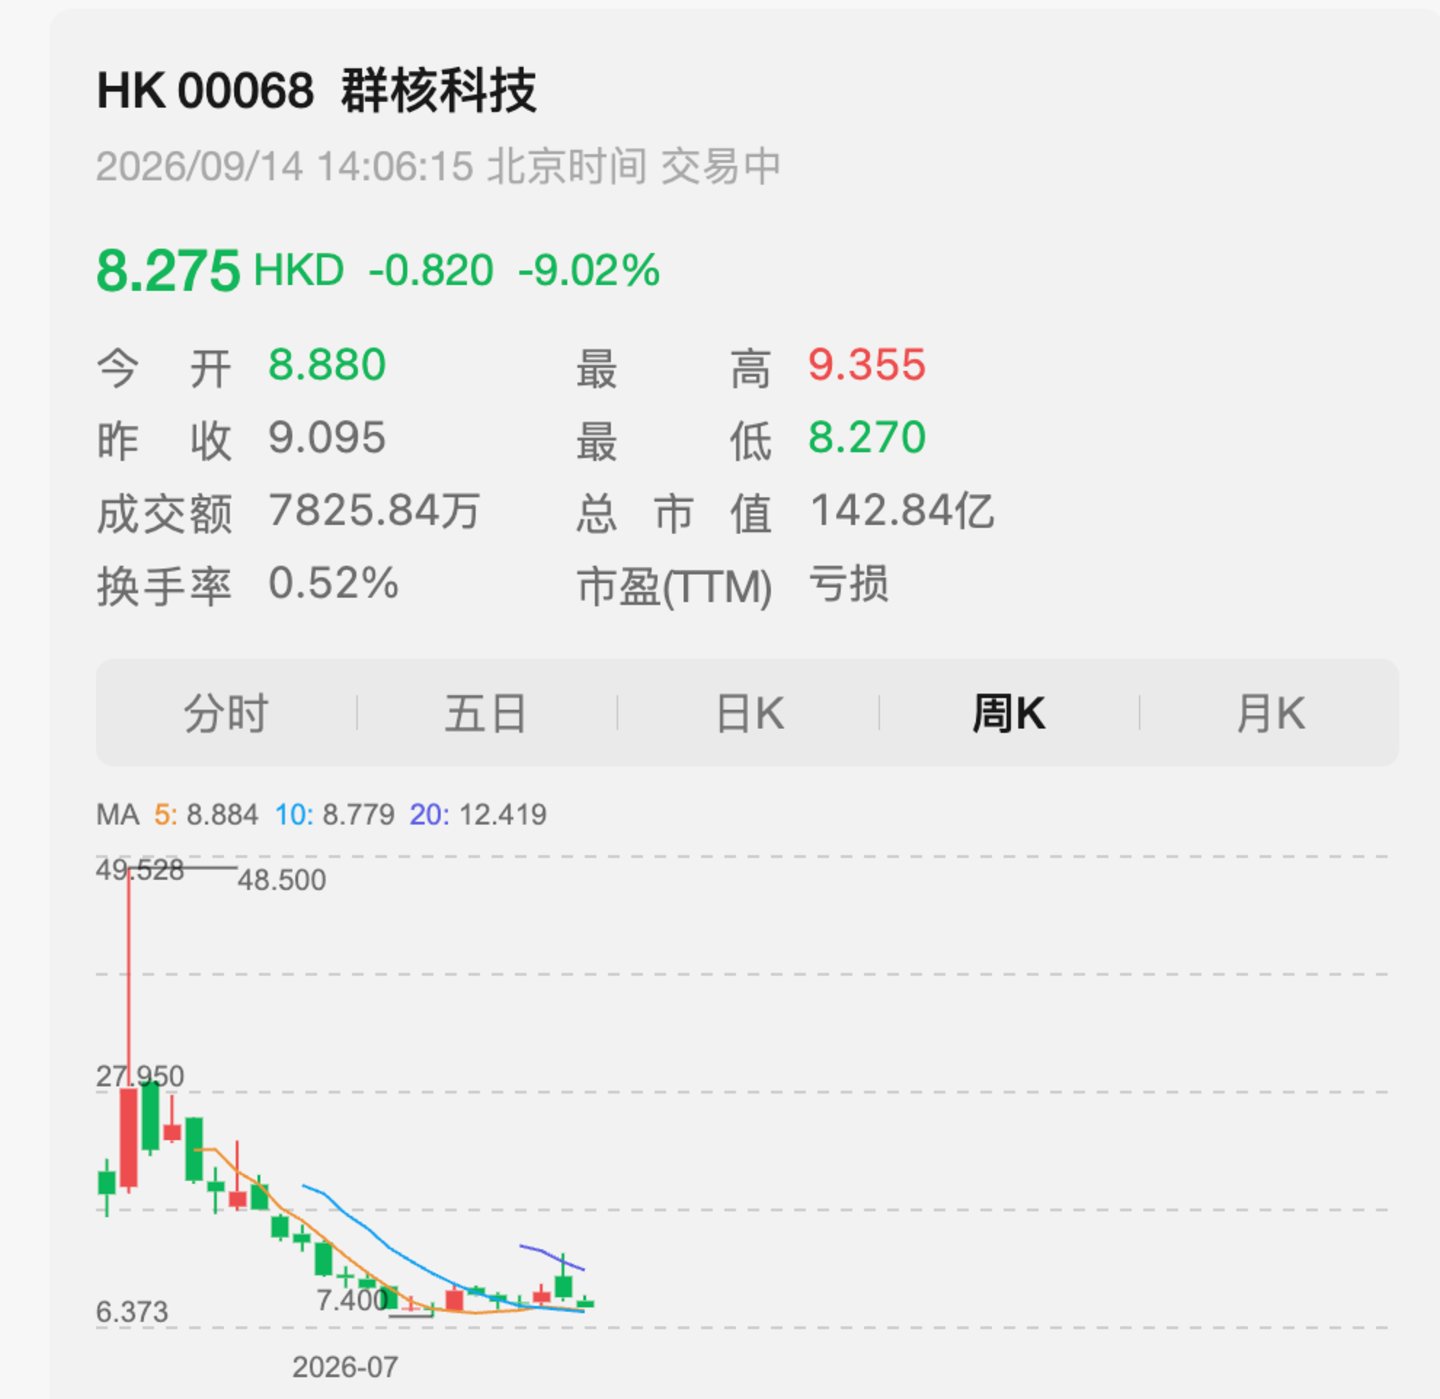
接下来三个月,股价又几乎原路返回。7 月 30 日,群核最低跌至 7.4 港元,第一次跌破发行价。从 48.5 港元的高点计算,最大回撤超过 80%。9 月 7 日,公司被正式纳入港股通,股价当天明显反弹,但很快又回到 10 港元附近。这期间,群核并没有失去八成客户,也没有丢掉八成积累了十几年的 3D 数据。真正变化的,是市场看这家公司的方式。上市以前,「杭州六小龙」「空间智能第一股」「Physical AI」 可以共同组成一个完整的故事。
上市以后,投资者每半年都会得到一张新的利润表:哪些东西已经变成收入,哪些还只是技术储备;哪些应该进入当期估值,哪些还只能留在未来。
「六小龙」 的 Title 可以快速回答 「这家公司未来可能成为谁」,上市公司群核科技则还要面对 「我是谁」 的终极议题。
群核的未来,还没进主业
群核上市后的第一份半年报,把一家公司的两个时间尺度放在了一张表里。今年上半年,公司收入 4.05 亿元,同比增长 1.5%;毛利 3.36 亿元,毛利率 83%;经调整净利润 5542 万元,同比增长 210.9%。按照 IFRS 口径,公司仍然亏损 1.46 亿元,主要受到上市前可赎回负债、股份支付和上市费用等项目影响。
群核已经可以赚钱了,只是还没有重新开始增长。上半年,订阅服务贡献 3.93 亿元收入,同比增长 0.8%,占全部收入的 97.1%。它主要来自酷家乐和海外版 Coohom,也是群核过去十多年已经被验证过的生意。
其中酷家乐是群核 2013 年推出的云原生 3D 空间设计软件,也是今天这家公司最重要的现金流来源。设计师和家居企业可以在上面完成户型设计、3D 建模、渲染和全屋定制,并进一步把设计数据转换成生产图纸。目前已从给设计师 「出效果图」 的工具,进入到不少家居企业从设计到生产的工作流程。
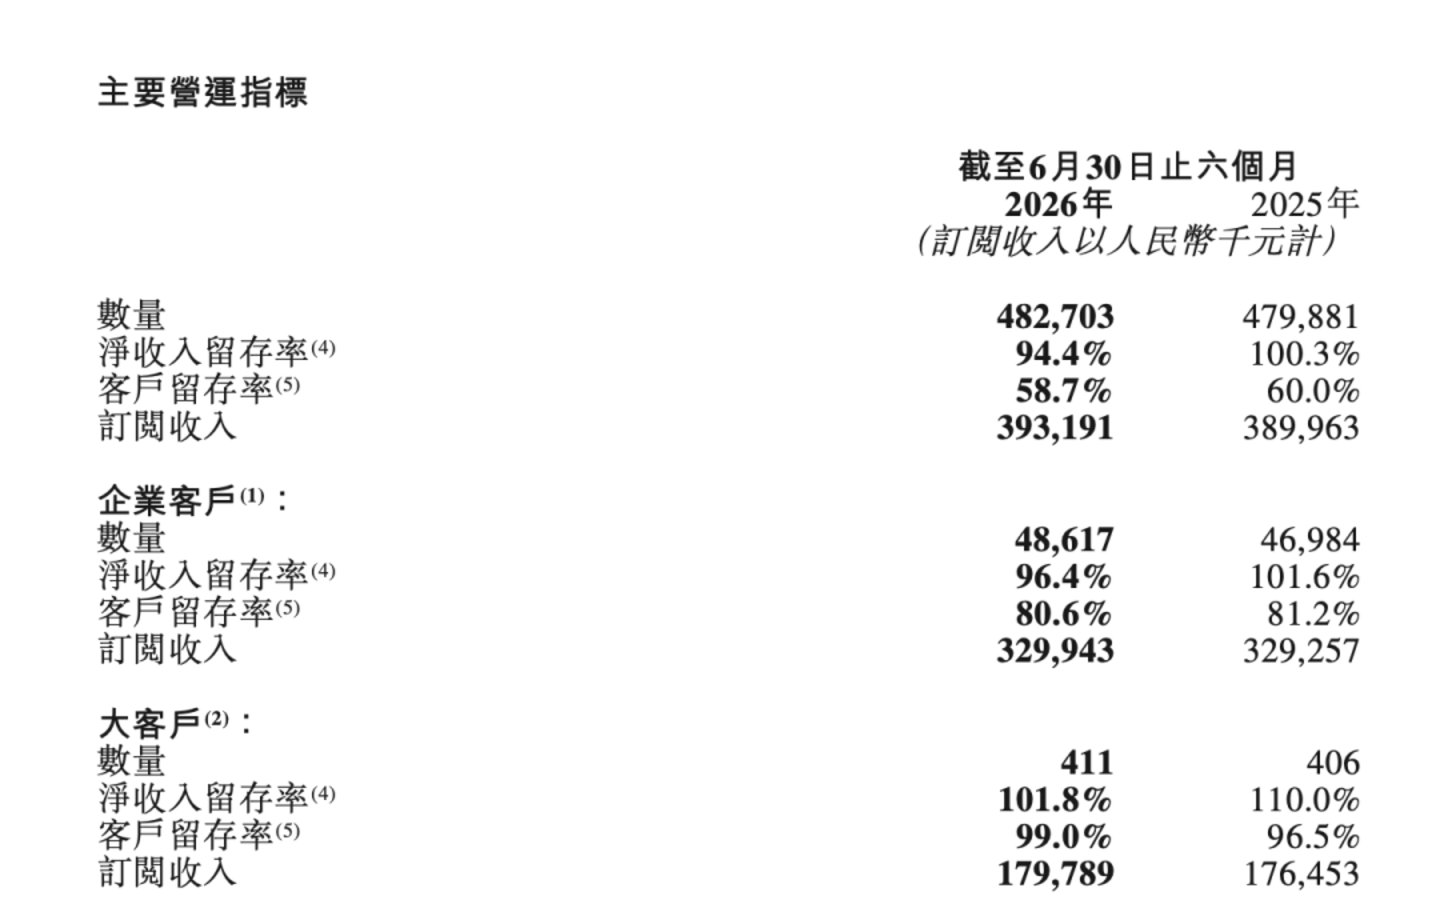
截至今年 6 月底,群核拥有 48617 家企业客户,比年初净增 1633 家;年收入贡献 20 万元以上的大客户达到 411 家,贡献公司 46% 的收入。
但另一组数字更能解释为什么收入只增长 1.5%,公司整体 NRR 从一年前的 100.3% 降到 94.4%;企业客户 NRR 从 101.6% 降到 96.4%。只有大客户仍然保持在 100% 以上,为 101.8%。这意味着,群核依然能够获得新客户,大客户也足够稳定,但已有客户整体贡献的收入已经无法自然增长。
如果暂时不考虑空间智能,今天的群核其实是一家轮廓很清楚的公司:高毛利、开始盈利、有接近 5 万家企业客户,但核心 SaaS 已经进入低增长阶段。48.5 港元显然不是只在给这家公司定价,投资者还曾经为另一家公司付过钱——一家空间智能公司。
群核为此准备了很多年。2018 年前后,它开始探索利用空间数据训练 AI 模型;大模型兴起以后,又逐步把空间理解、空间生成和机器人训练放到更重要的位置。现在,它已经推出 SpatialLM、SpatialGen,以及面向机器人训练和仿真的 SpatialVerse;今年又上线了 AI 视频产品 LuxReal。
这些产品也已经开始产生收入,上半年,群核归入 「AI 新应用及新产品」 的收入达到 3100 万元,同比增长 177%。酷家乐 AI 智能设计平台上半年订单超过 2000 万元;SpatialVerse 订单金额 680 万元;5 月上线的 AI 视频产品 LuxReal,到 6 月单月收入环比增长超过 470%。
3100 万元是一个不错的起点,但它只相当于同期总收入的 7.7%。这 3100 万元也并不能简单等同于 「Physical AI 收入」,里面既包括酷家乐原有业务中的 AI 智能设计,也包括 AI 视频产品 LuxReal。真正和机器人训练、空间仿真关系更直接的专业服务业务,上半年收入 1181 万元,只占总收入 2.9%。
于是群核出现了一个很典型的估值错位,如果把群核当作一家 SaaS 公司,它已经有 83% 的毛利率和转正的经调整利润,但 1.5% 的收入增长很难支撑一家典型高成长科技公司的预期;如果把它当成一家 Physical AI 基础设施公司,十几年积累的 3D 数据、GPU 基础设施和空间模型都是真实资产,AI 业务的增长速度也足够快,但 AI 收入还没有能够大到改变公司的收入结构。
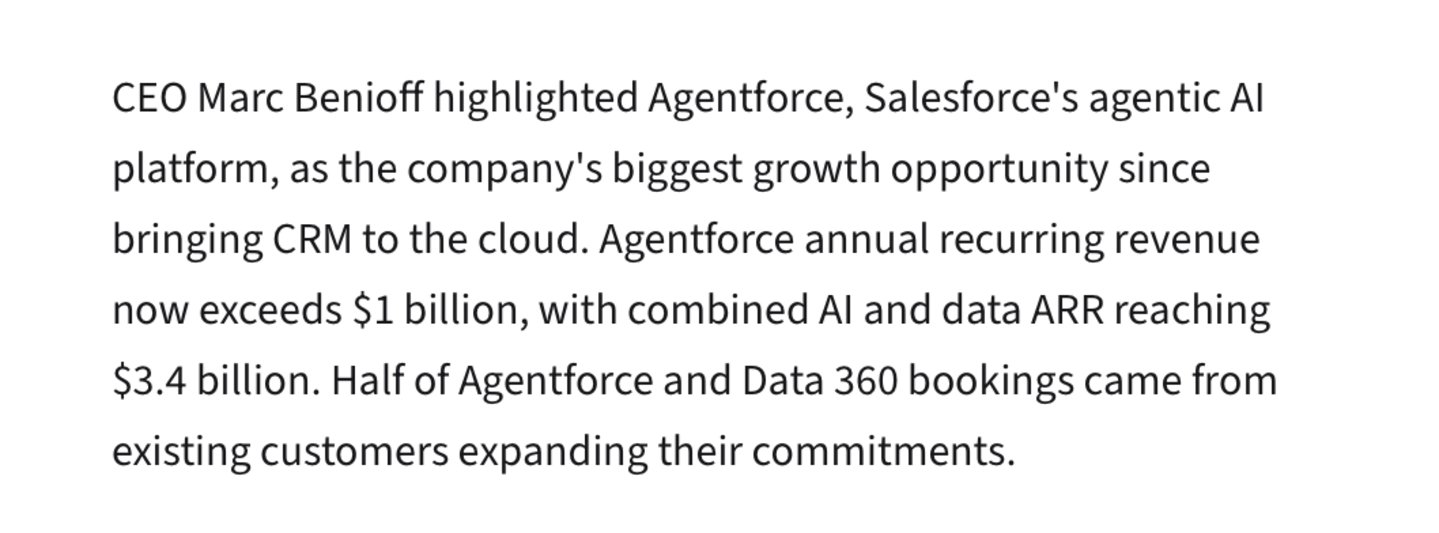
这也是过去一年软件行业越来越难回避的一道题。今年软件股经历大幅调整以后,投资者重新开始强调现金流和真正的 AI 商业化,Salesforce、Snowflake 等公司都越来越主动披露 AI 产品产生的 ARR、客户数量和收入贡献。对群核来说,问题甚至更具体:一家机构投资者什么时候可以在 Excel 里,把 「空间智能」 从 Terminal Value 往前挪?
黄晓煌自己给过一个很简单的终点。今年 4 月,他说,接下来自己的任务,是把群核真正变成一家空间智能公司。判断这件事有没有完成,不需要新的技术指标:什么时候一半收入来自空间智能,这个阶段的任务才算结束。今年上半年,这个数字还是 3100 万元,距离一半,还有很长一段路。
「六小龙」,先改变了群核
群核押注空间智能,有一个后来容易被股价遮住的细节:最开始,连群核自己都没有完全相信这件事。
这和黄晓煌过去十五年的经营方式有关。2011 年,他从英伟达回国时,做的是把 GPU 搬到云端,用来做 3D 渲染。群核一年多没有拿到融资,只能一边做项目,一边找场景。后来 IDG 看中了家装,酷家乐在 2013 年底上线。2014 年业务开始增长,2015 年已经能够赚钱。那时群核也讲 O2O,黄晓煌后来回忆,那几年 「不讲 O2O 根本没人投资」。
酷家乐最初希望先聚集装修用户,再卖家具、做交易。但还没有真正走到第二步,2015 年前后 O2O 的融资环境已经发生变化。群核很快换了一条路:不再等待广告和交易,直接让设计师和装修企业为软件付费,SaaS 由此成为它此后十年的主业。
第一次真正危险的时刻出现在 2018 年前后,当时群核服务的一批 O2O 家装客户受到互联网金融风险波及,前十大客户里一度有八家倒下。与此同时,大型互联网公司进入家装,从电商、供应链一路做到设计软件,并大规模挖人,部分业务一度接近停摆。
群核没有选择正面硬碰,它把更多精力转向工业软件,做家具生产图纸和制造调度,同时加快海外市场。黄晓煌给公司设置的极端情况是:设计软件全丢了,还有制造;中国市场全丢了,还有海外。
群核习惯给自己留一条退路,这个习惯救过它,但也让它错过很多东西。2018 年,群核已经开始研究空间 AI。但到了 2020 年前后,酷家乐和房地产相关业务仍然发展得很好,AI 却迟迟找不到清晰的商业机会。公司内部开始怀疑,这是不是技术人员的自我满足。最极端的时候,黄晓煌回忆,AI 方向真正留下来的只有几个人,而房地产和建筑业务投入了几百人。
直到 2023 年,ChatGPT 和 Copilot 改变了这件事。黄晓煌开始担心,AI 最终会侵蚀流程型 SaaS 的价值。他们先排除了通用语言模型和通用图像生成——那是巨头一定会进入的领域;最后选择空间模型,因为只有这里还能继续使用群核十多年积累下来的 3D 数据、渲染能力和行业 Know-how。2024 年,群核开始显著增加空间智能投入。这是黄晓煌创业以来少见的一次:主动把一家已经能够赚钱的公司,往一门还没有被证明的生意上推。
阻力随之出现,黄晓煌曾回忆,有投资人不同意转型;算法人才很难招;销售团队担心从 SaaS 订阅转向按量收费以后客户不接受;内部甚至有人直接问,一家这样的公司为什么要自己训练模型,做 Agent 不就够了?
如果把 「杭州六小龙」 放回这个时间点,它对群核的意义就变得更具体。在六家公司里,群核可能是最需要这个标签帮助完成身份切换的公司之一。彼时的 DeepSeek 已经靠模型进入公众视野,宇树有机器人,游戏科学有 《黑神话:悟空》。相比之下,当时很多人认识群核,认识的还是酷家乐。一家公司从 「家装设计 SaaS」 走到 「空间智能」,中间隔着一大段需要解释的距离。
「杭州六小龙」 把这段距离压缩了,黄晓煌后来说,成为六小龙之后,原来反对空间智能的声音一下子少了。2025 年,群核收到的 C9 高校简历数量达到前一年的 9 倍,海外候选人增加 20 倍;空间智能算法和模型团队也从最开始不到 10 人扩到 60 多人,一年的算力投入达到数千万元。
所以,如果一定要计算群核从 「六小龙」 里得到了什么,最先出现的并不是股价,而是它先得到了一次组织上的重新定价。一个原本需要黄晓煌向员工、投资人和候选人反复解释的长期项目,突然获得了一个所有人都能理解的外部坐标。空间智能从少数技术人员坚持的方向,变成一家 「杭州六小龙」 理所当然应该投入的前沿技术。
这是标签给群核最实在的红利,但也藏着它付出的代价。以前,市场主要按一家 SaaS 公司的标准评价群核:客户还在不在,续费好不好,什么时候盈利,成为 「空间智能第一股」 以后,投资者开始改问:空间智能什么时候产生足够大的收入?SpatialVerse 能不能规模化?这 3100 万元的新业务收入什么时候变成 3 亿元,最终超过酷家乐?
「六小龙」 帮群核解决了 「为什么要做空间智能」 的问题,但同时也把 「什么时候做成」 这个问题提前推到聚光灯下。这也是群核和 「六小龙」 这个标签关系里最有意思的地方。没有 「六小龙」,群核可能需要花更长时间说服人才、员工和外界相信一家家装 SaaS 为什么要训练空间模型;有了 「六小龙」,它加快了身份转换,也抬高了证明新身份的速度要求。
宇树很快成为第二个样本。8 月 19 日,宇树科技登陆科创板,发行价 150.8 元,开盘达到 1100 元,涨幅 629%,市值一度达到 4449 亿元;随后股价快速回落,短时间内从高位下跌约 45%。
当然,不能简单把宇树和群核的下跌放在一起比较,发行机制、流通盘、投资者结构完全不同。但两家公司提供了同一个提醒:稀缺性可以把价格迅速推到未来,公开市场随后还是会把未来一项项拆回来。这种重新计算甚至已经开始影响后来者。
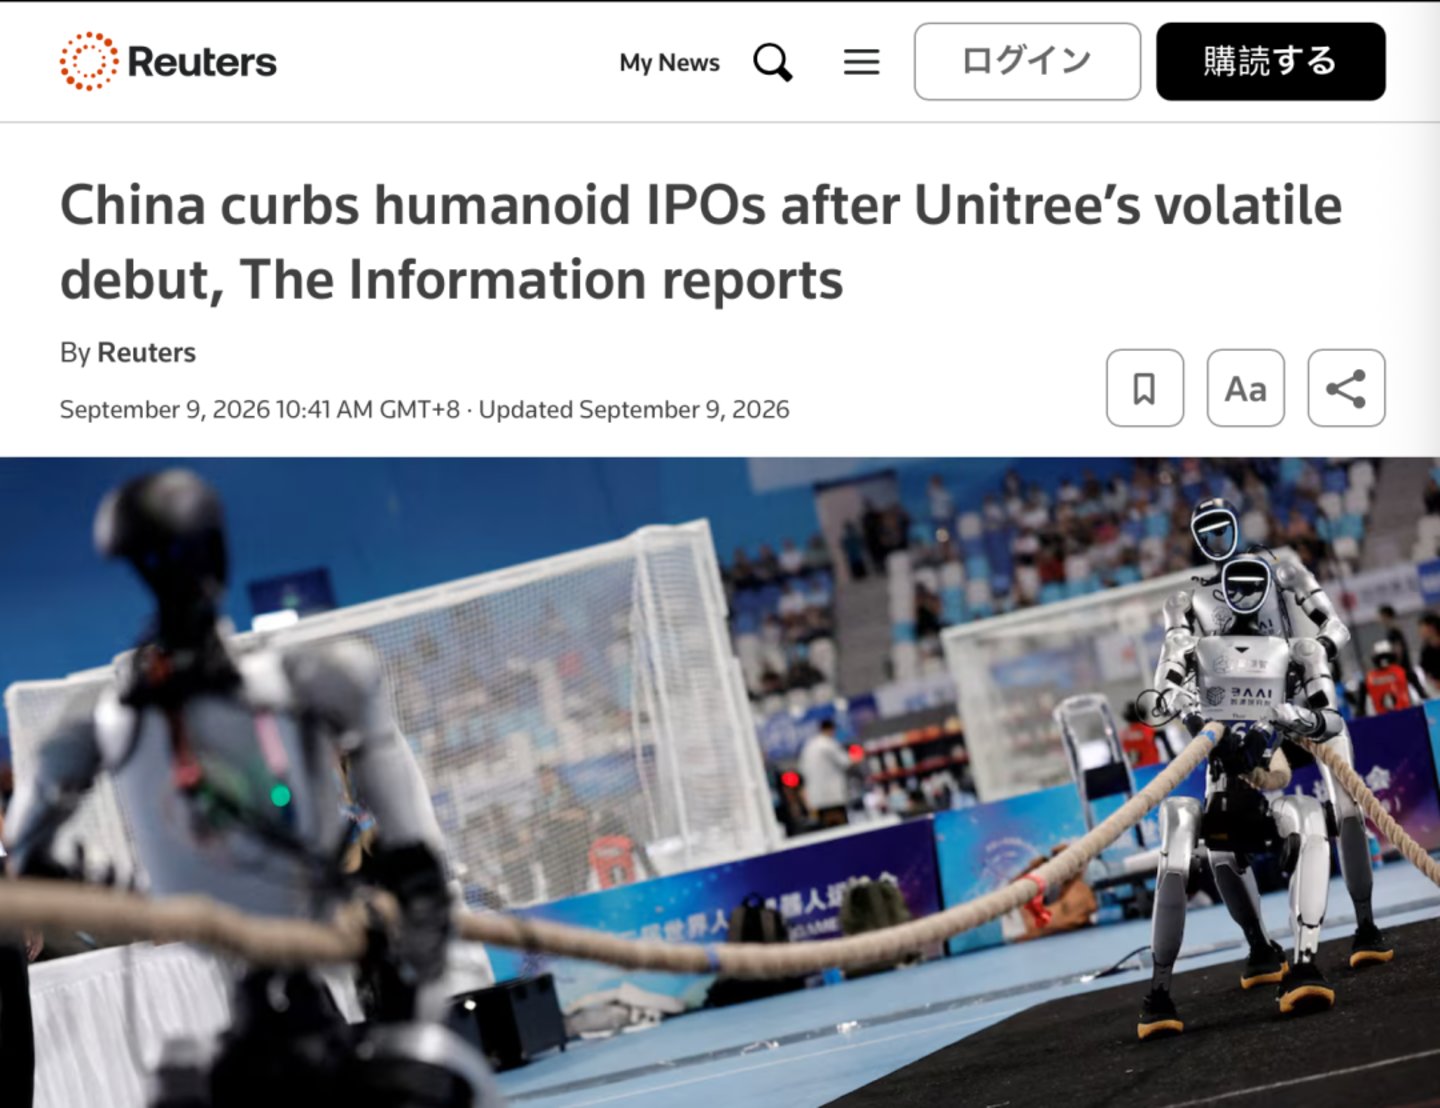
9 月 9 日,《The Information》 报道称,在宇树上市后的大幅波动之后,国内监管机构正在提高部分人形机器人企业上市的门槛,要求企业证明能够获得持续收入、亏损正在收窄,或者拥有足够明确的技术创新。一天后,《金融时报》 又报道称,监管层近期提醒投行提高 IPO 项目质量,并在新股定价上保持审慎。
「杭州六小龙」 于是开始发生一个很有意思的变化:它最初是一张传播意义上的名单,现在正在变成六种需要分别计算的资产。而群核只是第一个被拆开的那个。
写在最后
黄晓煌等这次上市,其实等了五年。2021 年,群核原本准备赴美上市,连敲钟时间都已经安排好,最后计划中止。两年后,他和朱皓又去纽约融资,朱皓曾经算过一笔账:创业这么多年,如果当初一直留在亚马逊和英伟达,两人获得的经济回报可能反而更高。到 2026 年,群核终于进入公开市场。只是等它真正走到这里,资本市场计算科技公司的方式,也已经变了。
「先讲未来、再等利润」 并不是 AI 时代的新发明,更早以前,Uber 用了十多年持续亏损换城市、司机和用户,直到 2023 年才第一次交出 11.1 亿美元的全年营业利润,此前一年仍亏损 18.3 亿美元。
但今天的公开市场,已经没有那么愿意把 「规模以后自然会赚钱」 本身当成答案。互联网公司曾经可以用十年时间证明网络效应,AI 公司上市以后,却几乎立刻就要回答更具体的问题:现在的收入有多少来自新故事,毛利率能不能维持,下一笔收入什么时候真正进入利润表。
后面几家公司也正在往这里走,彭博社今年 1 月报道,强脑科技已秘密提交香港 IPO 申请;9 月 9 日,路透又援引知情人士称,DeepSeek 已经聘请中信证券筹备科创板上市,计划年内启动相关流程。等它们进入公开市场,「杭州六小龙」 这个名字依然会有价值,它可以帮助普通投资者迅速理解一家公司为什么值得关注。
群核只是提前证明了这个名字的边界。标签负责让一家企业被看见,利润表负责决定它被看见以后值多少钱。今年 4 月,黄晓煌给群核设下的目标,是让空间智能最终贡献一半收入。四个月后,它交出的第一份上市后财报里,AI 新应用及新产品收入是 3100 万元,总收入是 4.05 亿元。
所以对群核来说,下一次真正重要的重新定价,大概不会发生在又一个空间智能概念出现的时候,它会发生在 3100 万元不再需要被单独圈出来解释的时候。