Related articles
9 月 15 日,金马游乐 (300756.SZ) 披露定增募集说明书注册稿,拟募资不超过 5.61 亿元,其中约 3.49 亿元用于文旅文娱机器人研发和产业化。
相比年初方案,公司募资规模从 10.53 亿元减少至 5.61 亿元、降幅近半,机器人项目拟获得的资金也有所减少,但其占募资总额的比例由约 43% 升至 62.18%。融资收缩之后,这项收入贡献尚小的业务仍是公司最主要的资金投向。
公司主业是向乐园和景区销售过山车、摩天轮等游乐设备。据 2026 年半年报,公司上半年实现营业收入 3.91 亿元,其中游乐装备收入约 3.34 亿元,占比 85.31%;文旅文娱机器人收入 796.46 万元,占比约 2.03%。
一边是占营收 80% 以上的核心主业,一边是收入不足 800 万元、占比约 2% 的新业务,金马游乐却把逾 60% 的募资押在了后者身上。
这笔投入能否带来新的增长,要看公司能否把已有技术和文旅客户转化为机器人产品的持续订单;这也关系到公司是否能从游乐装备制造商切换到 「文旅娱乐综合服务商」。
收入不足 800 万元,机器人为何拿到逾六成募资
这笔钱怎么分,之前经历过一次调整。今年 1 月,公司最初拟募资 10.53 亿元,同时投入机器人、IP、乐园运营 3 个方向,并补充日常经营所需资金;据该预案,公司拟发行不超过 4727.95 万股。
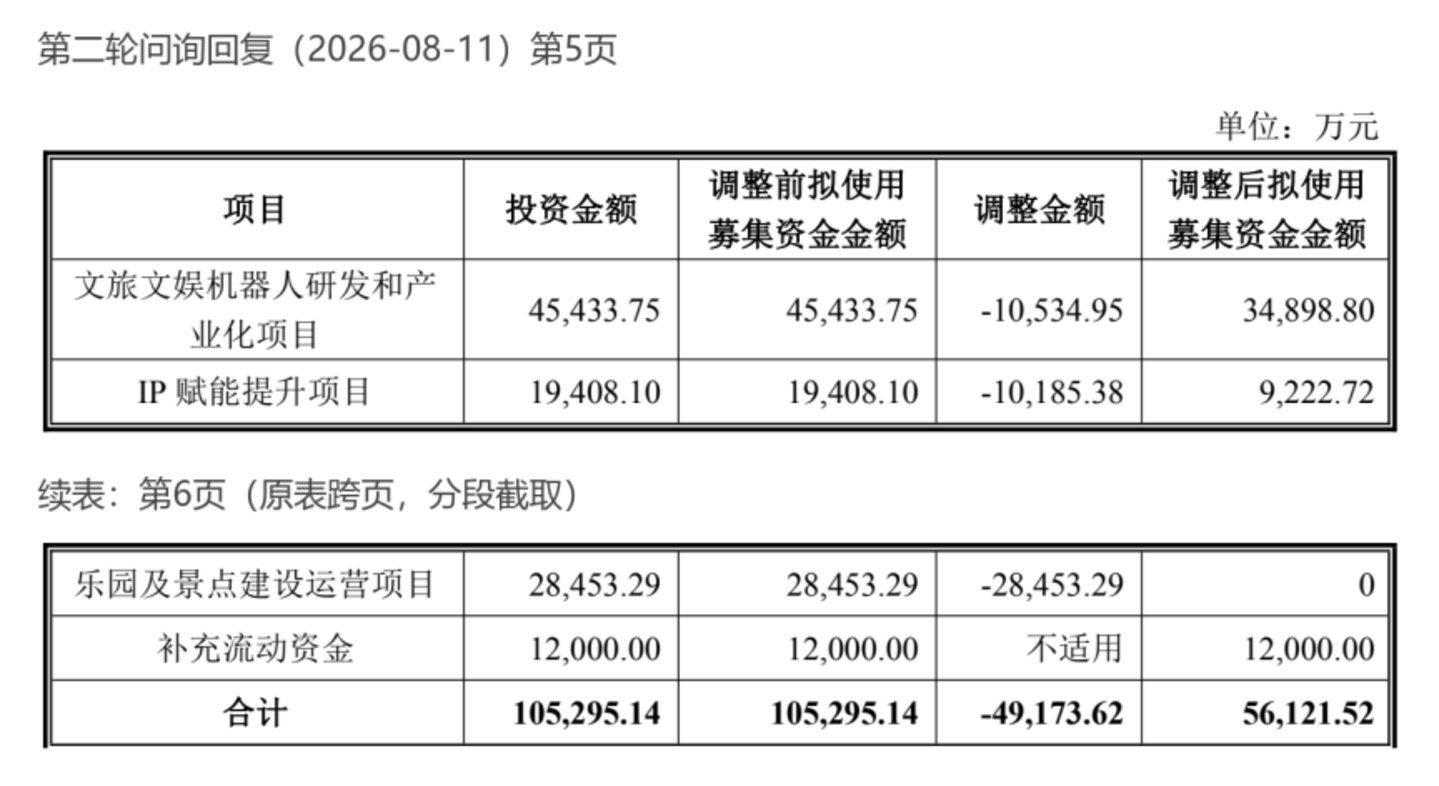
8 月 11 日,公司将募资上限降至 5.61 亿元,减少约 4.92 亿元。调整后,机器人项目拟使用募集资金由 4.54 亿元降至 3.49 亿元,IP 项目由 1.94 亿元降至 0.92 亿元,两项目计划总投资额未变,差额改由公司自有资金顶上。乐园及景点建设运营项目退出本次募资投向,补充流动资金仍为 1.20 亿元,4 个方向合计从 10.53 亿元降至 5.61 亿元。
机器人项目少安排了约 1.05 亿元募资,但其他项目减得更多,因此机器人占募资总额的比例从 43.15% 上升至 62.18%。这组变化可以理解为公司即使缩减融资,仍优先为机器人业务安排资金。与此同时,部分尚未达到中试或同等条件的产品,其生产投入改由自有资金承担。公司在公告中解释,调整原因涉及 「文旅投资运营业务尚处于培育期、部分机器人产品及 IP 应用场景尚未完全成熟等因素」。
图源:公司公告
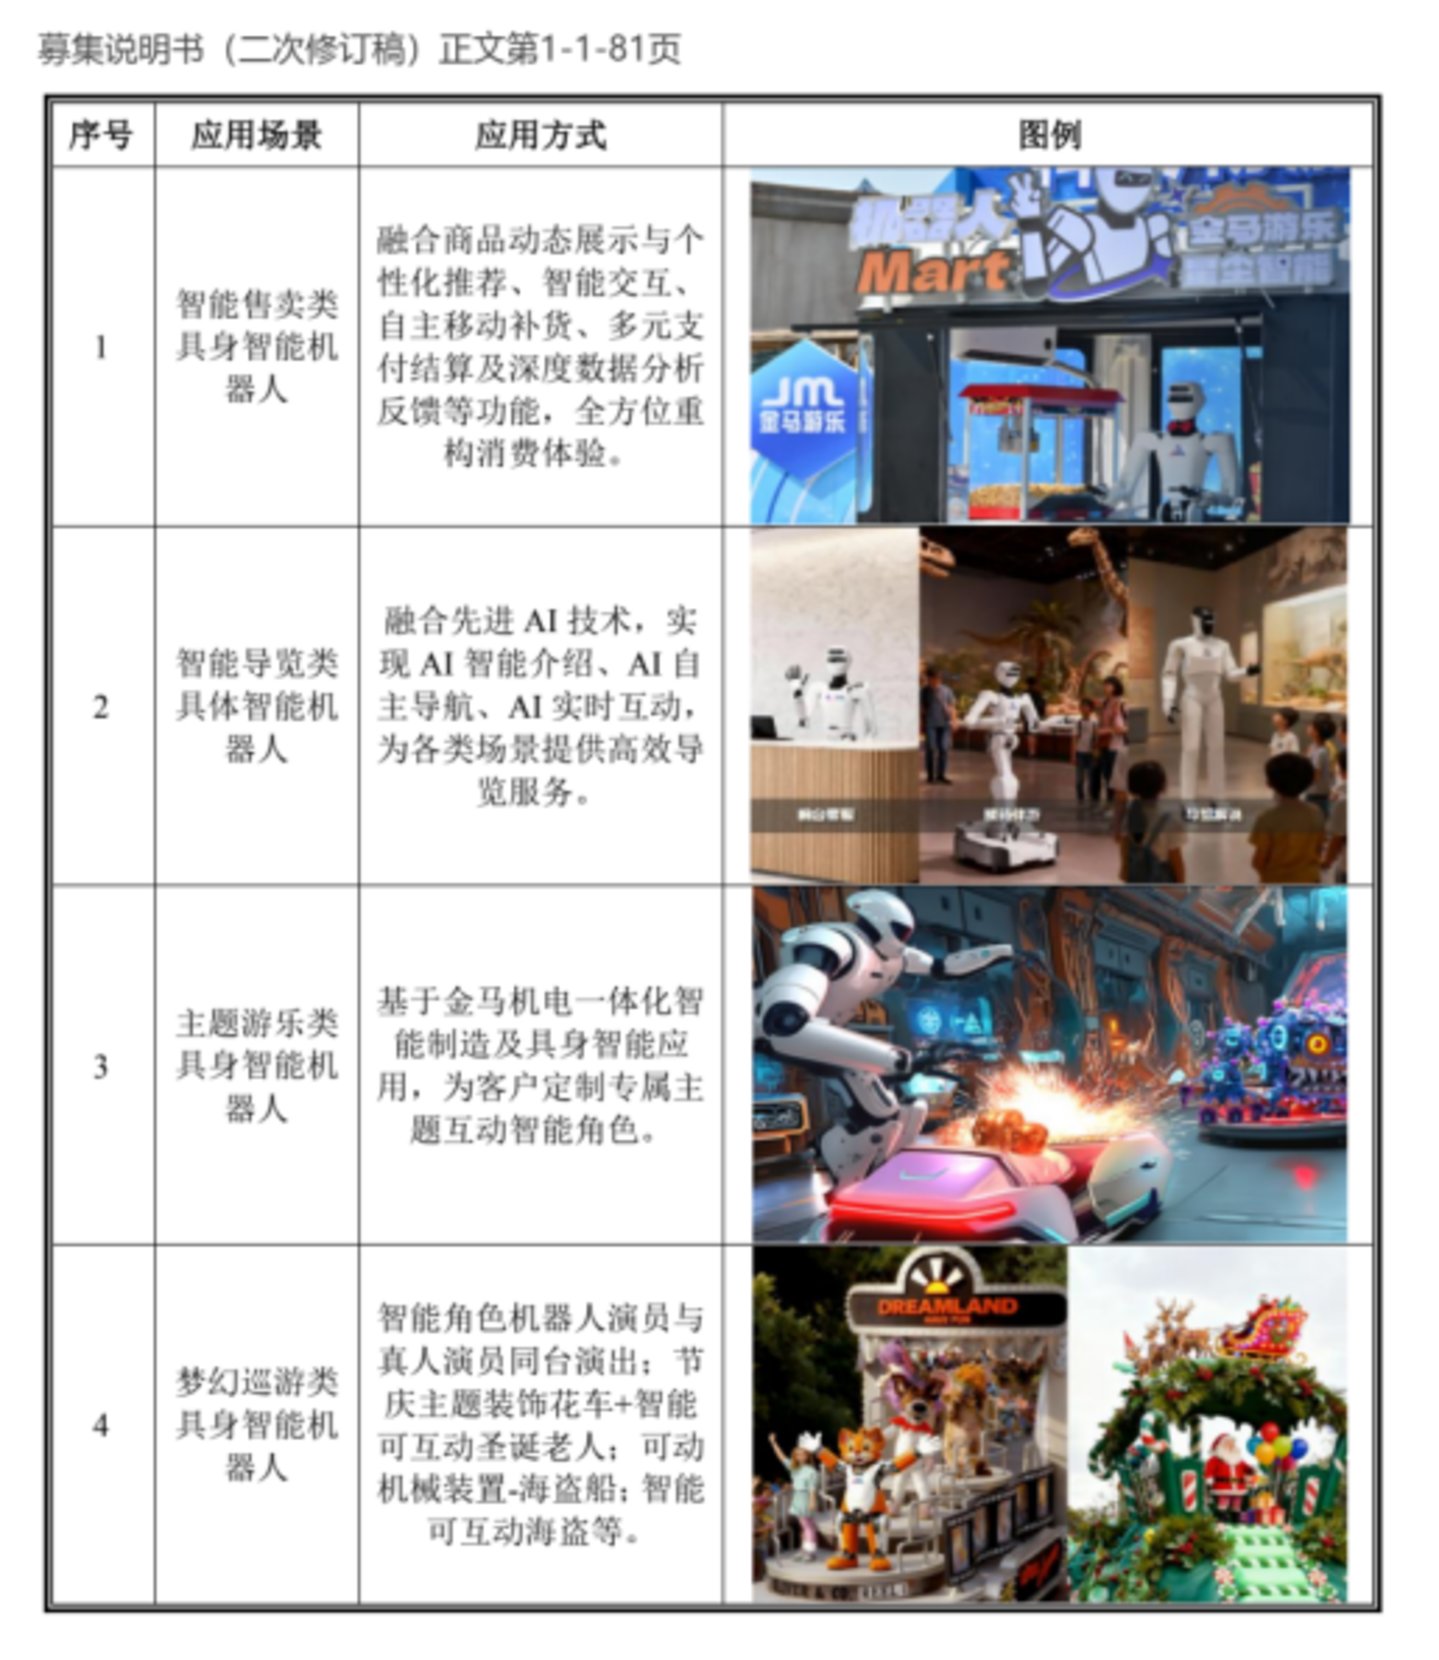
不过,机器人产品的进展并不一致。第二轮问询披露的情况显示,公司规划了 10 个机器人系列,其中仅智能售卖类已量产交付,其余多个系列仍在开发;调整方案时,公司将数字演出、主题游乐、梦幻巡游、研学、仿生宠物、智能陪伴 6 个系列的相关生产投入,改由自有资金承担,这些投入虽然改变了资金来源,但并未因此全部取消,公司后续仍需完成产品开发、客户试用和交付。
公司将此轮定增定位为从游乐装备制造商向 「文旅娱乐综合服务商」 的延伸。金马游乐选择机器人,有其原有业务的基础:此前公司在游乐设备制造中积累了机械、电气控制和系统集成经验,也拥有环球影城、长隆等文旅客户。
图源:公司公告
2025 年,公司战略投资上海矩阵超智,并合资设立金马矩阵,同年 11 月发布首款文旅智能服务型人形机器人 「小马 1 号」,据公司披露,同场活动获得超千台文旅文娱具身智能机器人产品订单;与星尘智能联合打造的 「机器人 MART」 零售服务店已在中山奇遇时光乐园落地;截至 2026 年上半年,智能机器人零售服务店已在 20 余个场地部署并实现营业收入。据公司 2026 年 9 月 4 日披露的问询回复,截至该回复出具日 (2026 年 8 月 11 日),公司在手订单共 1050 万元,已交付产品部署在商业综合体 22 个、主题公园 4 个、文旅景区 5 个、交通枢纽 3 个、活动场馆 3 个。
乐园、景区和商业综合体既会购买游乐设备,也可能采购机器人用于导览、互动和零售,原有客户关系能帮金马游乐获得介绍产品和试用的机会;但试用之后是否继续购买,还要看机器人能否稳定完成任务,采购和维护成本是否划算,出现故障后能否及时修复。
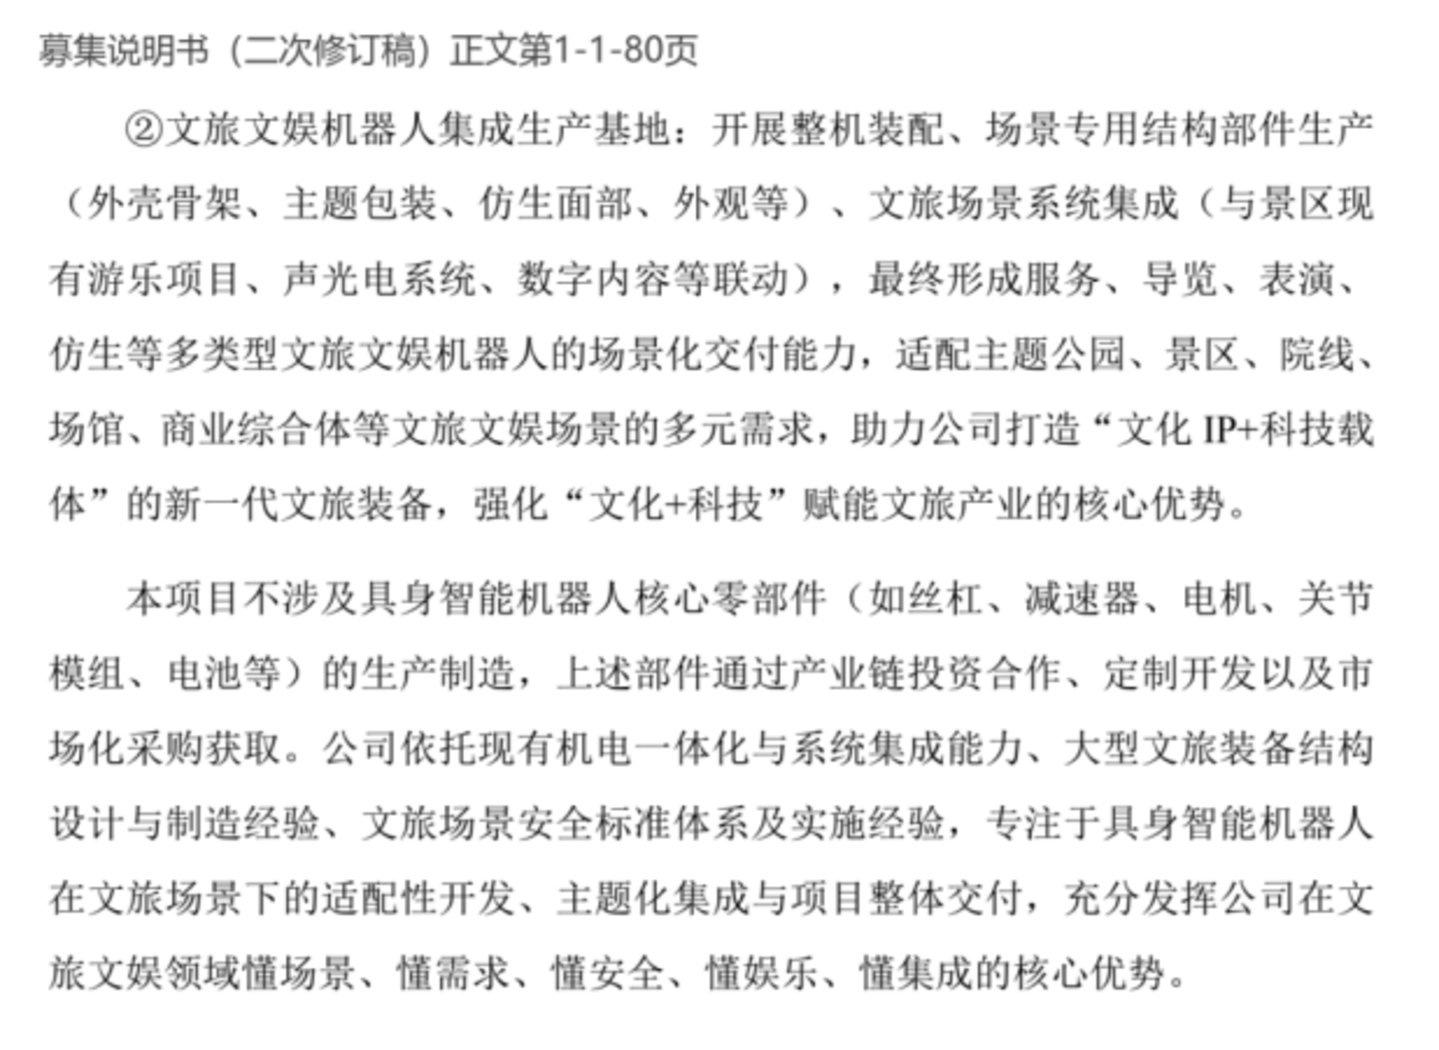
公告显示,金马游乐主要做机器人应用开发、系统集成和场景交付,不生产机器人核心零部件,需要把硬件、软件和文旅需求组合成可交付的产品,让客户愿意为实际效果付费。募集说明书明确,「本项目不涉及具身智能机器人核心零部件 (如丝杠、减速器、电机、关节模组、电池等) 的生产制造,上述部件通过产业链投资合作、定制开发以及市场化采购获取。」 公司强调,其优势在于 「懂场景、懂需求、懂安全、懂娱乐、懂集成」,专注于具身智能机器人在文旅场景下的适配性开发、主题化集成与项目整体交付。
图源:公司公告
从行业分工看,金马游乐主要扮演机器人场景应用开发与系统集成商的角色,这也是比较其与其他文旅装备企业布局路径的切入点。横向看,大丰实业与智元机器人合资推进具身智能,博涛科技偏自研,华侨城文旅科技尚不具备整机能力。各家企业的技术基础和产品形态有所不同,但都在探索机器人如何适配文旅需求。金马游乐同样不产核心零部件,主攻场景集成与交付,但以逾 60% 的募资押注机器人,在同行中最为集中,成败更依赖文旅客户把试用转化为复购。
业绩回升之后,项目投入仍考验资金安排
金马游乐寻找新增长来源,与过去的业绩波动有关。2024 年,公司营收 5.77 亿元,归母净利润 735.32 万元,扣除非经常性损益后的净利润仅 87.41 万元;此前公司解释,当年交付以中小型机械类产品居多,高单价、高毛利的大型设备及虚拟沉浸式项目占比下降,影响了盈利。2025 年,公司业绩已明显回升,营业收入增至 6.86 亿元,归母净利润增至 8061.18 万元。到了 2026 年上半年,公司经营已有改善,营收同比增长 25.53%,归母净利润增至 4544.23 万元、同比增长 28.66%。
但现金流没有同步增长,同期经营活动现金流净额为 2054.53 万元,同比下降 66.08%。公司解释,销售商品、提供劳务收到的现金同比增加,但日常经营支出及支付税费等上升,压低了经营现金流净额。之所以需要关注现金,是因为募资减少了,部分投资安排仍然保留。按照披露,被调减的约 4.92 亿元涉及乐园建设、部分机器人产品和相关 IP 投入,改由自有资金承担,公司需要决定投入先后,并根据资金情况、研发进度和客户需求安排支出。
图源:公司公告
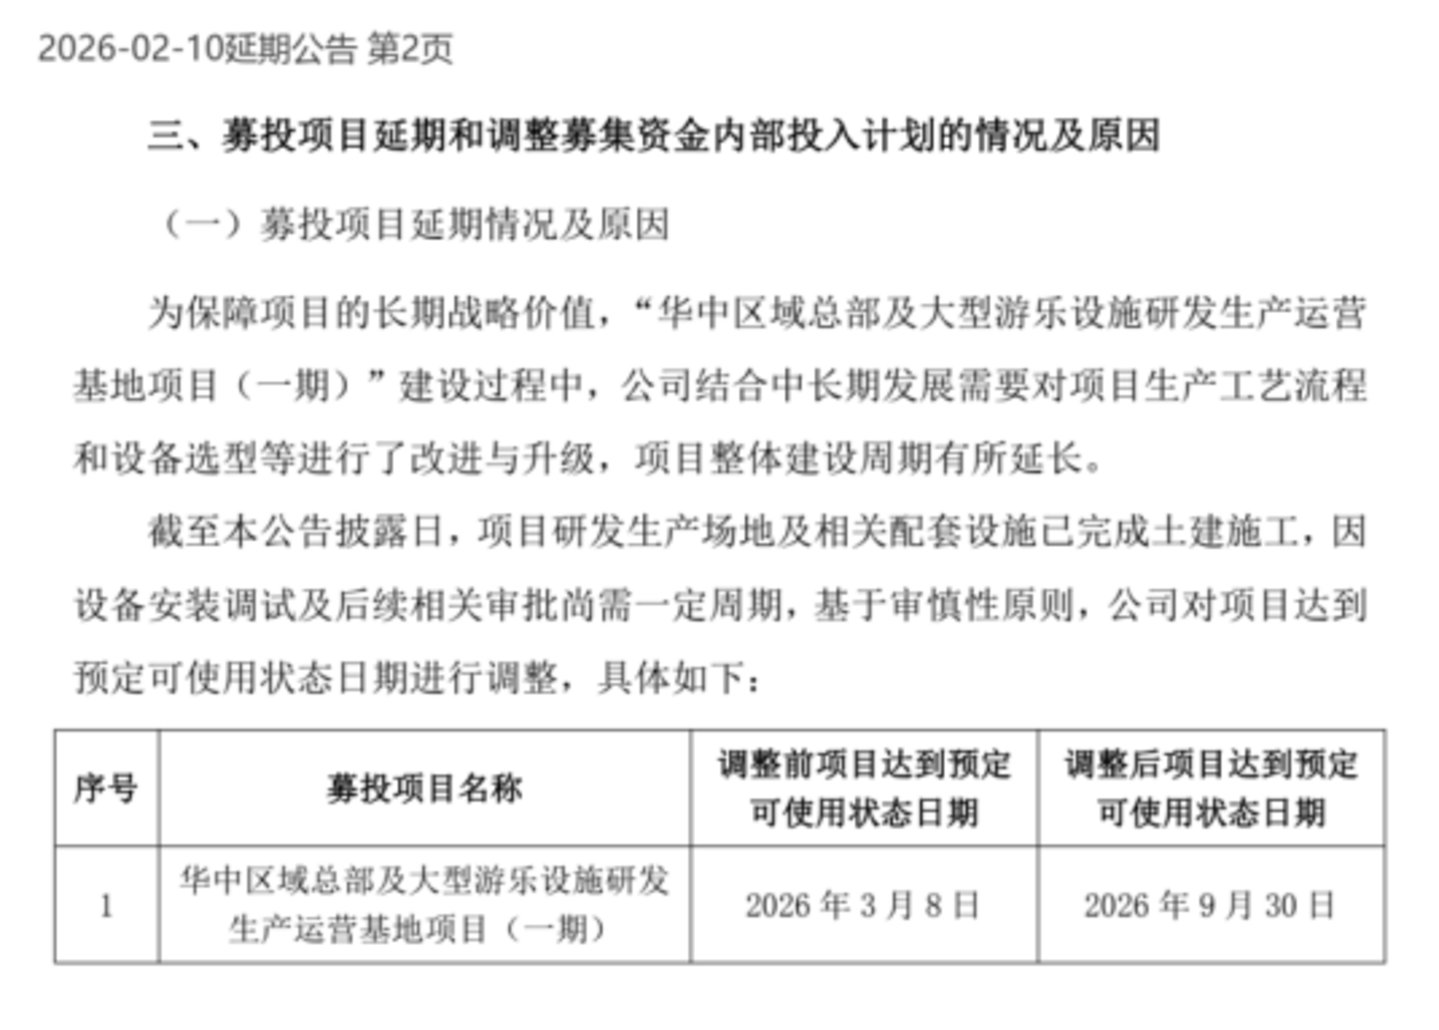
前次募资建设的项目也还在推进。今年 2 月,华中区域总部及大型游乐设施研发生产运营基地项目一期达到预定可使用状态的日期,由 3 月 8 日延至 9 月 30 日;公司解释,生产工艺和设备选型调整延长了建设周期,设备安装调试及相关审批仍需时间,本轮注册稿披露时,这一项目尚未到达调整后的计划日期。项目建好之后,还需要生产、接单和交付才能逐步产生收益,在此期间,厂房、设备等资产会按规定计提折旧,计入成本费用。
公司披露,前次募投项目及本次募投项目投产后,前三年新增折旧摊销分别为 3074.97 万元、6285.90 万元、8997.42 万元,占含募投测算归母净利润的比例分别为 35.62%、34.86%、37.73%,短期或将拉低公司经营业绩。公司及中介机构认为,项目按预期实现收益后,新增收入能够覆盖相关费用。风险也在这里:如果销售不及预期,收入不足以覆盖这些成本,利润就会受到影响。
机器人项目的建设期为 36 个月,公司已提示 「短期内可能无法盈利」,IP 项目截至注册稿签署日尚未与版权方签署正式授权协议,从资金投入到产生回报,两项业务都还有具体工作要完成。
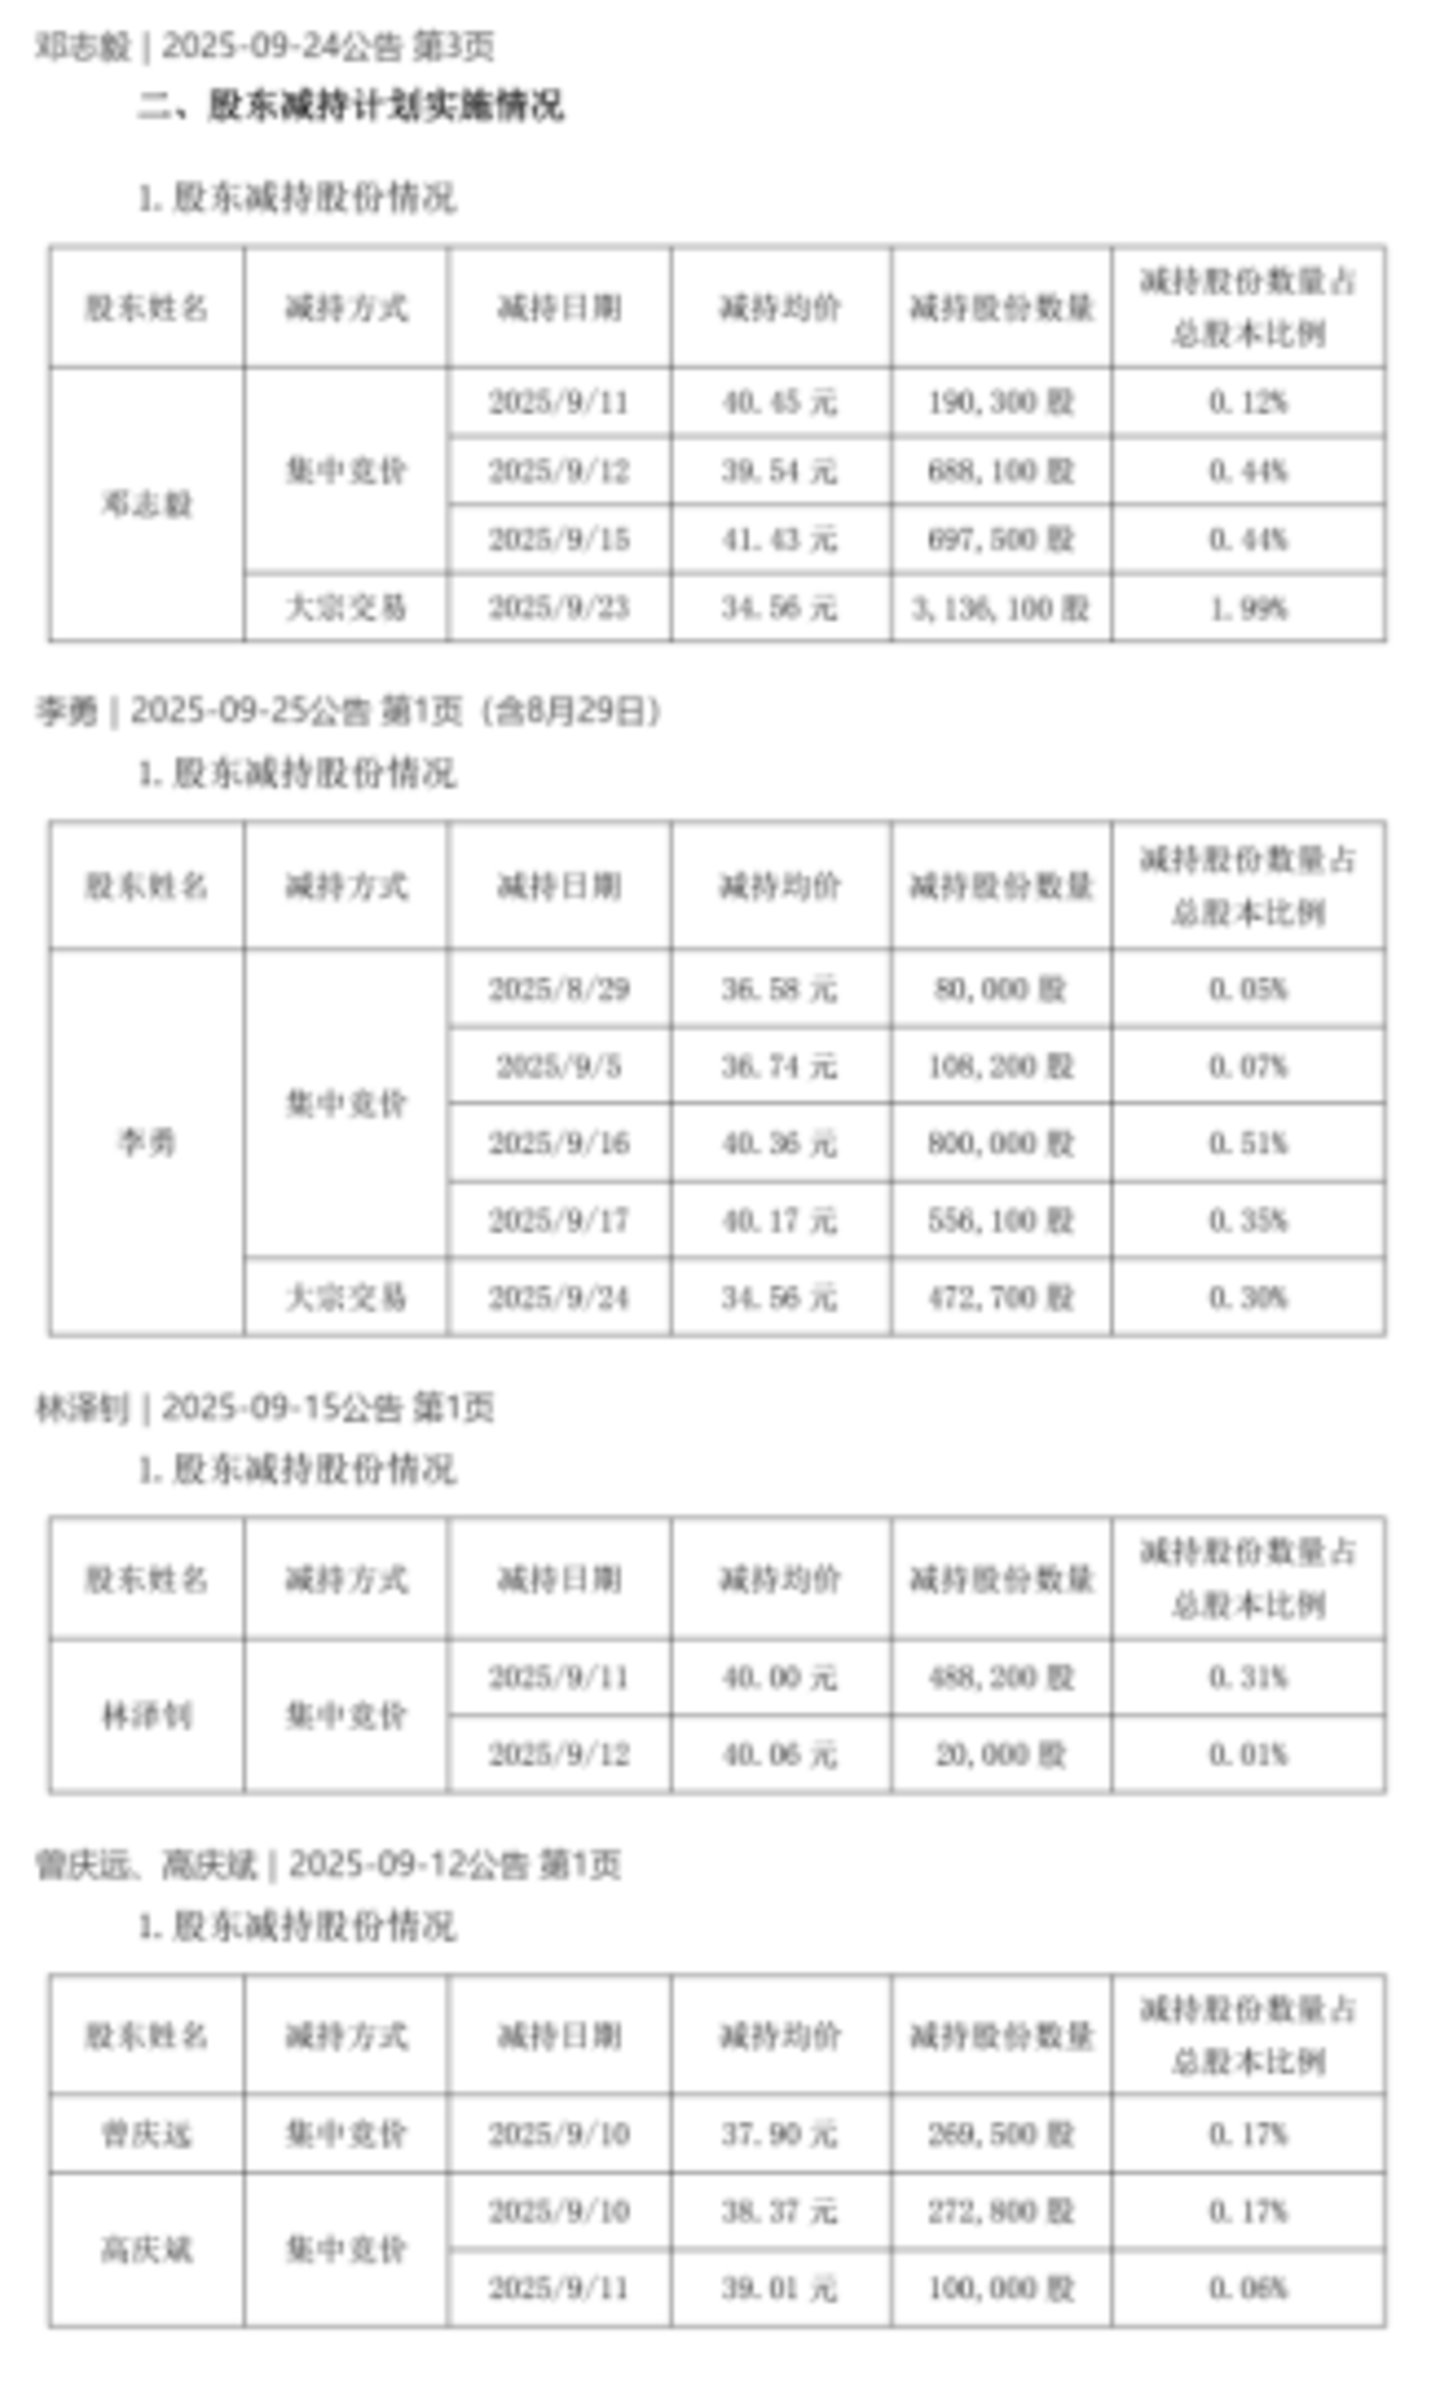
据公司公告,2025 年 9 月,实控人、董事长邓志毅及李勇、高庆斌、林泽钊、曾庆远四名高级管理人员实施减持,合计套现约 2.93 亿元。此后,公司启动了本轮定增。
图源:公司公告
接下来,机器人的收入能否持续增长,客户试用能否形成采购和复购,以及销售款能否收回将成为未来投资者关注的焦点。(作者|陈析南)